地震保険は本当に必要?補償の範囲・保険金額の決まり方・割引をやさしく解説
火災保険とともに重要視されているのが地震保険です。東日本大震災以降に関心が高まり、新たに住宅を購入する際には、必ずと言っていいほど不動産会社から加入を勧められます。
地震保険の大きな特徴は、地震が原因で発生した火災による損害は、火災保険では補償されず、地震保険でしか備えられないという点です。
そのほかにも火災保険とは違った独自のルールがあり、意外に知られていない加入のコツもあります。今回はそれらについてお話ししていきます。
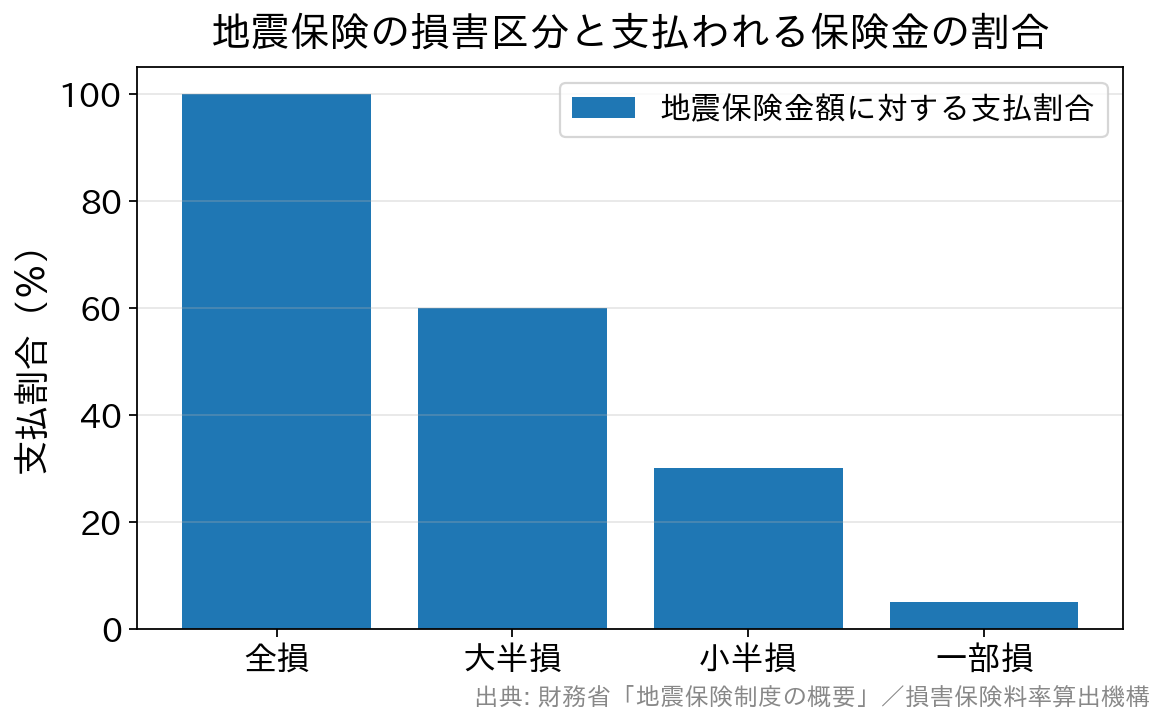
2017年1月1日以降に始まる契約の場合。いずれも時価額が限度で、一部損に至らない損害では保険金は支払われません。
1981年(昭和56年)6月1日以降の新築であれば、それだけで10%の割引が受けられます。新築の住宅を購入する方はまず該当しますので、申し込みのときに確認資料を出し忘れないようにしましょう。住宅性能評価書などで耐震等級が確認できれば、さらに大きな割引になる可能性があります。
さらに、支払った地震保険料は地震保険料控除の対象になります。控除額は所得税で最高5万円、個人住民税で最高2万5千円です(財務省)。会社員の方は年末調整で、自営業の方などは確定申告で手続きします。保険会社から届く控除証明書を捨ててしまわないよう気をつけてくださいね。
地震保険は単独では加入できない
現在、国内において単独で加入できる地震保険はなく、「火災保険に付帯させる形で加入する」保険商品となっています。 主契約である火災保険の保険金額に応じて地震保険の加入上限が決まっていて、地震だけ保険金を多く設定するということはできない仕組みです。 なお、すでに火災保険を契約している場合でも、契約期間の途中から地震保険を追加することができます(日本損害保険協会)。「入りそびれたからもう無理」ということはありませんので、気になったときに保険会社や代理店へ相談してみてください。 もうひとつ知っておきたいのが、地震保険は国と損害保険会社が共同で運営する公的な性格の強い保険で、保険会社によって保険料が変わらないという点です。保険料は「建物の所在地(都道府県)」と「建物の構造」で決まります。ですから「地震保険が安い会社」を探す必要はなく、比較すべきは主契約である火災保険の内容ということになりますね。保険金額は火災保険の30〜50%まで。その理由は?
地震保険で設定できる保険金額は、火災保険の保険金額の30%〜50%の範囲内です。ただし建物は5,000万円、家財は1,000万円が限度となっています(財務省)。 たとえば建物に2,000万円の火災保険を掛けている場合、地震保険は600万円〜1,000万円の範囲で設定することになります。 「全額おりないのなら意味がないのでは?」と感じるかもしれません。ここは誤解しやすいところなのですが、地震保険は建物を建て直すための保険ではなく、「被災した人の生活の安定に寄与する」ことを目的に作られた制度です。当面の生活費や仮住まいの費用をまかなうためのもの、と考えると位置づけがつかみやすいでしょう。 また、地震保険の対象は居住用の建物と家財(生活用動産)です。次のものは対象外とされていますので、あわせて覚えておきましょう(財務省)。- 工場・事務所専用の建物など、住居として使用されない建物
- 1個または1組の価額が30万円を超える貴金属・宝石・骨とう
- 通貨、有価証券、預貯金証書、印紙、切手、自動車 など
保険金は損害の程度で4段階に分かれる
地震保険は、実際にかかった修理費がそのまま支払われるわけではありません。損害の程度を「全損」「大半損」「小半損」「一部損」の4段階で認定し、それぞれ地震保険金額に対する次の割合で支払われます(2017年〈平成29年〉1月1日以降に始まる契約の場合)。見落とされがちな「家財」の地震保険
住宅購入の際、家財を対象にした保険は、建物ほど強く加入を勧められません。しかし、ここが地震への備えでは大きなポイントになります。 地震保険は「建物」と「家財」でそれぞれ契約する仕組みです。つまり建物にだけ地震保険を付けていると、家具や家電が壊れても保険金は支払われません。家財を対象にするには、家財の火災保険に地震保険をセットしておく必要があります。 建物の地震保険が対象とするのは、倒壊や焼失といった建物そのものの損害です。いっぽう家財の地震保険は、靴下1足から冷蔵庫1台といった日用品・家電・家具を対象としています。 東日本大震災のときには「倒壊や焼失は免れたけれど、電化製品や家具がだめになった」という声が多く聞かれました。ご自宅にある食器や衣類、家電をひとつずつ買い直すことを想像してみてください。建物が無事でも、家財の買い直しには相当な金額がかかります。 もちろん家財の地震保険にも保険金額の上限(1,000万円)と、上で説明した4段階の認定があります。「建物だけ」で終わらせず、家財も対象にするかどうかを一度は検討してみる——これが、意外に知られていない備え方といえるでしょう。保険料を抑える割引制度と、地震保険料控除
地震保険には、建物の免震・耐震性能に応じた4つの割引制度があります。いずれも重複して適用することはできず、所定の確認資料の提出が必要です。| 割引の種類 | 割引率 | おもな条件 |
|---|---|---|
| 免震建築物割引 | 50% | 品確法に基づく免震建築物である場合 |
| 耐震等級割引 | 耐震等級3=50%/等級2=30%/等級1=10% | 品確法に基づく耐震等級(構造躯体の倒壊等防止)を有している場合など |
| 耐震診断割引 | 10% | 耐震診断・耐震改修の結果、1981年6月1日施行の耐震基準を満たす場合 |
| 建築年割引 | 10% | 1981年6月1日以降に新築された建物である場合 |
加入を迷ったときのQ&A
Q. 「地震保険は保険料が高い」と聞きました。本当ですか?
A. 保険料は建物の所在地(都道府県)と構造で決まるため、地域によって差が大きいのが実情です。ただし上で紹介した割引と地震保険料控除で負担は変わりますし、契約期間を2〜5年の長期にすると年あたりの保険料が抑えられる仕組みもあります。「高いから見送る」の前に、まずご自宅の条件で見積もりを取ってみましょう。Q. 住宅ローンを借りるとき、地震保険への加入は必須ですか?
A. 火災保険への加入を条件とする金融機関は多い一方で、地震保険まで必須としているかは金融機関によって異なります。必須かどうかは借入先の公式サイトや窓口でご確認ください。なお、地震で住宅が損壊しても住宅ローンの返済義務はなくなりません。ここが「住宅ローンを借りる人ほど地震保険を検討したほうがよい」と言われる理由です。Q. 賃貸住まいでも地震保険には入れますか?
A. 建物は貸主のものなので加入できませんが、ご自身の家財を対象にした地震保険なら契約できます。賃貸契約とセットで加入している火災保険(家財保険)に地震保険が付いているかどうか、証券を確認してみましょう。Q. 返済が難しくなったときに使える制度はありますか?
A. 自然災害で被災し住宅ローン等の返済が困難になった場合に、一定の要件のもとで債務の整理を進められる「自然災害による被災者の債務整理に関するガイドライン」という枠組みがあります。適用の可否は個別の状況によりますので、まずは借入先の金融機関や全国銀行協会の相談窓口に相談してください。まとめ
地震に限らず自然災害で被害を受けたときは、今日・明日の日用品にも困ることになります。建物だけでなく家財も対象にしておくことで、被災直後の経済的な負担を和らげることにつながります。 不動産会社に勧められるまま契約するのではなく、 ①保険金額は火災保険の30〜50%の範囲でいくらにするか ②建物だけにするか、家財も対象にするか ③割引の確認資料を出せるか ——この3点を自分で確認するだけでも、納得感はぐっと高まるはずです。 これから住宅を購入される方はもちろん、すでに購入された方も、火災保険の契約途中から地震保険を追加することができます。この機会に、いまの契約内容を一度確かめてみてはいかがでしょうか。 制度の内容や保険料は改定されることがあります。最新の情報は財務省・日本損害保険協会や、ご契約の損害保険会社の公式サイトでご確認ください。
各種保険について関連記事
-

- 2026.10.06
- 1947view
-

- 2026.10.06
- 1956view
-

住宅ローン控除の仕組み|条件・控除額・申告方法をやさしく解説
- 2026.10.06
- 1855view
-
手付金を払う前に確認|売買契約書・ローン特約のチェックポイント
- 2026.10.06
- 1879view
-
- 2026.10.06
- 1880view
-

- 2026.10.06
- 1882view