
住宅購入の目的を先に整理しよう|賃貸と持ち家、ローン前の考え方
新築一戸建てや分譲マンションの購入を、そろそろ本気で考えてみようか——そう思ったとき、多くの方がまず調べるのは物件情報と金利ではないでしょうか。
けれども、その前にもうひとつ立ち止まって考えておきたいことがあります。「自分は、なぜ家を買いたいのだろう」という問いです。マイホームの購入は一生を左右する大きな買い物ですから、資金シミュレーションや返済計画はもちろん欠かせません。ただ、計画を立てる前に目的がはっきりしていないと、その計画が正しいのかどうかを判断できないのです。ここでは、ローンを組む前に振り返っておきたい考え方を、順を追って整理していきます。
まず前提を新しくしましょう――金利は「下がり続ける時代」ではなくなりました
かつては「金利が下がっているから、いま買うのがお得」という言われ方をよくしました。しかしその前提は、すでに過去のものになっています。
日本銀行は2026年6月16日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を年1.0%程度へ引き上げることを決めました。変動金利の基準となる短期プライムレートはこの政策金利の動きを受けて変わるため、各行の変動金利にも順次反映されています。また固定金利の目安になる長期金利(新発10年物国債の利回り)も上昇が続いており、報道では2026年8月31日に一時2.950%と、約30年ぶりの高い水準をつけたとされています。
ここで大切なのは、「だから急いで買うべき」とも「だから買うのをやめるべき」とも、単純には言えないということです。金利が上がれば同じ借入額でも総返済額は増えますが、一方で物件価格や自分の収入、家族の予定も同時に動きます。金利は判断材料のひとつであって、購入の目的そのものではありません。金利の水準は日々変わりますので、実際に検討する段階では各金融機関の公式サイトで最新の適用金利をご確認ください。
そもそもなぜ住宅を購入したいのか?賃貸で一生暮らすのはダメなことなの?
賃貸と持ち家はどちらが得なのか、という議論はよく話題になります。それぞれにメリットとデメリットがありますが、まずは自分の生活スタイルに当てはめて、どのような暮らしを送りたいのかを考えるところから始めるのがおすすめです。
賃貸では毎月家賃を支払い、契約を更新するタイミングで更新料が必要になることがあります。ここは誤解の多いところなので補足しておきます。更新料は法律で義務づけられているものではなく、賃貸借契約に定めがある場合に支払うものです。地域による慣行の差が大きく、契約書に定めがなければ発生しません。最高裁も、契約書に一義的かつ明確に記載された更新料の条項は、金額が家賃や更新期間に照らして高すぎるといった事情がない限り有効だと判断しています。ご自身の契約がどうなっているかは、契約書を確認してみてください。
賃貸の良さは、建物の修繕費や設備の交換費用を自分で負担しなくてよいこと、そして身軽に住み替えられることです。固定資産税を直接納める必要もありません(ただし、これらの費用は家賃に織り込まれているのが実際のところです)。
一方で持ち家は、返済が終われば住居費の負担が大きく軽くなること、間取りや設備を自分の暮らしに合わせて選べること、そして自分の資産として残ることが魅力です。どちらが正解というより、「何年くらい、どこに、誰と住むつもりなのか」で答えが変わると考えるのが実際に近いでしょう。
生活環境や家族の人数を考えると賃貸より住宅購入するほうがお得でしょ?
家賃を払い続けることを「もったいない」と感じて、住宅購入を意識する方はとても多くいらっしゃいます。その感覚自体は自然なものです。ただし、「いま払っている家賃と同じ額をローン返済に回せばいい」と単純に考えるのは危険です。
持ち家になると、住宅ローンの返済に加えて、固定資産税・都市計画税、火災保険料、そして修繕のための費用が必要になります。マンションであれば、これに管理費と修繕積立金が毎月加わります。家賃と同額のローン返済にしてしまうと、月々の住居費は実質的に増えてしまうのです。
家族が増えて手狭になり、広い一戸建てやマンションへの住み替えを考えたくなる気持ちもよく分かります。それでも順番としては、まず「トータルでいくら払い続けられるのか」を確かめてから物件を探すほうが、後から慌てずに済みます。
家賃と同じ額を返せるとは限りません――持ち家の「家賃以外」のお金
では具体的に、家賃以外にどんなお金がかかるのでしょうか。賃貸と持ち家で並べてみます。
| かかるお金 | 賃貸の場合 | 持ち家(購入後)の場合 |
|---|---|---|
| 毎月の住居費 | 家賃 | 住宅ローンの返済 |
| 更新のときの費用 | 更新料(契約に定めがある場合) | かからない |
| 固定資産税・都市計画税 | 直接は納めない(家賃に含まれる) | 毎年かかる |
| 建物の修繕費 | 貸主・管理会社が負担 | 自分で備える(マンションは修繕積立金) |
| 管理費 | 共益費として家賃と一緒に | マンションは毎月別途かかる |
| 火災保険 | 家財中心の契約が一般的 | 建物と家財。ローン利用時は加入が条件になることが多い |
| 住み替えのしやすさ | 比較的かんたん | 売却または賃貸に出す手続きが必要 |
金額の感覚をつかむために、公的な資料の数字を見てみましょう。国土交通省の「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)では、実際の長期修繕計画366事例をもとに、修繕積立金の目安が専有面積1㎡あたりの月額で示されています。
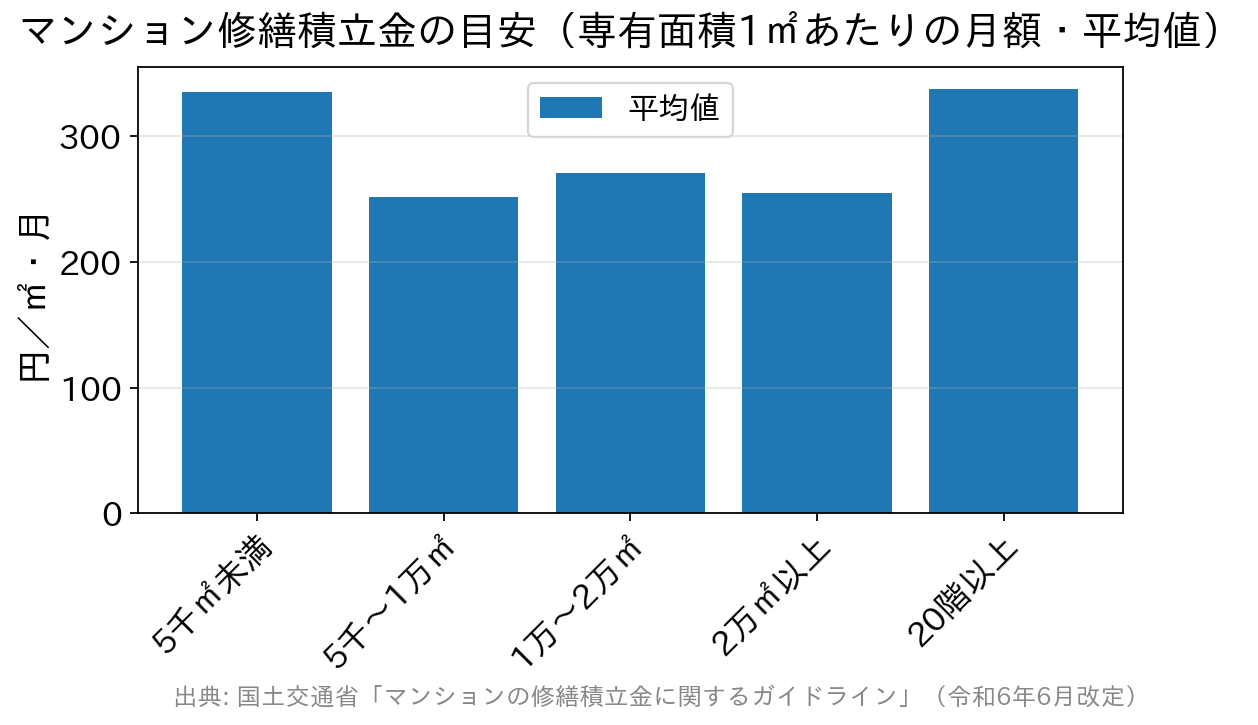
たとえば地上20階未満で建築延床面積が5,000㎡以上1万㎡未満のマンションでは、平均値が252円/㎡・月(事例の3分の2が収まる幅は170円〜320円/㎡・月)です。専有面積70㎡の住戸に当てはめると、月およそ1万7,600円という計算になります。ここに管理費が別途加わりますし、機械式駐車場があればさらに加算が必要とされています。
一戸建ての場合は修繕積立金という形での徴収はありませんが、費用がかからないわけではありません。同ガイドラインが示す積立方式の例では、築後30年間に必要な修繕工事費を1戸あたり522万円と見込み、30年間かけて月額1万4,500円ずつ積み立てるモデルが挙げられています。一戸建てでも、外壁や屋根、給排水設備の修繕はいずれ必要になりますから、自分で計画的に備えておくという発想が欠かせません。
「借りられる額」と「返せる額」は、別のものです
金融機関の審査に通る金額と、無理なく返していける金額は同じではありません。ここを混同してしまうと、あとで生活が苦しくなります。
ひとつの物差しになるのが「総返済負担率」——年収に占める年間返済額の割合です。【フラット35】では利用条件として、年収400万円未満の方は30%以下、年収400万円以上の方は35%以下という基準が定められています(2026年4月1日現在)。しかもこの割合には住宅ローンだけでなく、自動車ローン・教育ローン・カードローン・クレジットカードの分割払いやリボ払いなども含めて計算します。
ただし、これはあくまで「貸してもらえる上限」の基準です。教育費がこれから増えるご家庭、車の買い替えが控えているご家庭では、この上限いっぱいまで借りると余裕がなくなります。自分にとっての「返せる額」は、上限の基準ではなく、家計の実情から逆算して決めましょう。
住宅購入前に自分の目的や返済プランをしっかりと計画しよう
家賃分だけを見て判断するのではなく、トータルで返していけるのかを確かめること。そして、そもそもなぜ住宅購入を検討したのか、自分の目的をはっきりさせること。この2つがそろってはじめて、計画が意味を持ちます。「賃貸がなんとなくもったいないから」という理由だけで購入に踏み切るのは、やはり危険です。
目的を整理するために、次の5つを自分に問いかけてみてください。紙に書き出してみると、意外なほど考えがまとまります。
- この家に、何年くらい住むつもりですか?(転勤や実家の事情も含めて)
- いま感じている不便は、住み替えでなければ解決できませんか?(広さ・通勤・学区・音など)
- 家族の人数や働き方は、10年後にどうなっていそうですか?
- 教育費や車の買い替えなど、大きな出費の予定はいつ頃ですか?
- 収入が一時的に減っても、返済を続けられる金額はいくらまでですか?
5つ目がとくに大切です。返済は、いちばん調子のよいときの収入ではなく、少し余裕を落とした状態を基準に考えると、後から慌てずに済みます。
返済計画を立てるうえでは、金利だけでなく諸費用の分かりやすさも見ておきたいところです。たとえばSBI新生銀行は保証料が0円で、一部繰上返済の手数料もかからないため、将来の見通しを立てやすい銀行のひとつです。金利の数字だけを横に並べるのではなく、こうした費用まで含めて比べると、自分に合う借入先が見えやすくなります。
目的を整理するときに出てくる疑問
Q. 目的といっても、「家族が快適に暮らしたい」くらいしか浮かびません。
A. それで十分な出発点です。そこから「快適とは具体的に何か」を一段掘り下げてみてください。部屋数なのか、通勤時間なのか、収納なのか。具体化できると、必要な物件の条件と予算が自然に絞られていきます。
Q. 結局、賃貸と持ち家はどちらが得なのでしょうか。
A. 住む年数・地域・その方の働き方によって答えが変わるため、一律にどちらが得とは言えません。短期間で住み替える可能性が高いなら賃貸の身軽さが生き、長く同じ場所に住む見通しがあるなら持ち家の良さが出やすい、という整理が現実的です。
Q. 金利が上がっている今は、買わないほうがよいのでしょうか。
A. 金利は判断材料のひとつにすぎません。同じ借入額なら総返済額は増えますが、家族の事情や物件との出会いは待ってくれないこともあります。大切なのは、いまの金利水準でも無理なく返せる金額に借入をおさえることです。
Q. 頭金は多いほうがよいですか。
A. 借入額が減れば総返済額は少なくなります。ただし手元の現金をすべて頭金にしてしまうと、入居後の出費や不測の事態に対応できません。生活費の半年分程度は手元に残しておくのが一般的な考え方です。
Q. 夫婦それぞれの収入を合わせれば、もっと借りられますか。
A. 収入合算やペアローンで借入可能額は増えますが、どちらかが働き方を変えたときの返済負担も同時に増える点は必ず確認してください。将来の働き方の見通しとセットで考える必要があります。
最後に――「いつ買うか」より「なぜ買うか」から
住宅ローンは一生ものの買い物です。だからこそ、しっかりとした返済計画が必要ですし、住宅を購入することで家族にどんな良いことがあるのかを言葉にしておくことが、遠回りのようで近道になります。
金利や物件相場は自分では動かせませんが、目的と返せる金額は自分で決められます。そこがはっきりしていれば、金利が上がった局面でも下がった局面でも、判断の軸がぶれません。まずは家族で「どんな暮らしがしたいか」を話すところから始めてみてはいかがでしょうか。

住宅購入の基礎知識関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3531view
-
- 2026.09.25
- 5195view
-

- 2026.09.25
- 7344view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 4006view
-
- 2026.09.25
- 3403view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3501view



