PayPay銀行の住宅ローンとは?金利・団信・50年ローンの注意点
ジャパンネット銀行からPayPay銀行への改称
ジャパンネット銀行は、1999年に設立された日本初のインターネット専業銀行です。長年にわたり低コストで利便性の高いネット金融サービスを提供してきましたが、2021年4月5日に「PayPay銀行株式会社」へ商号を変更しました。 改称から5年が経ち、いまでは「PayPay銀行」の名前のほうが定着しています。既存の契約はそのまま引き継がれており、住宅ローンも提供が続いています。改称後は借入期間の上限が延びるなど、商品面の見直しも進みました。住宅ローンの基本スペック
まず全体像をつかんでおきましょう。数字が並びますが、最初に見るのは「自分が申し込める条件かどうか」の3点(年齢・年収・借入額)だけで十分です。| 項目 | 内容 |
|---|---|
| 申込年齢 | 借入時20歳以上65歳未満・完済時80歳未満 |
| 年収条件 | 前年度の年収200万円以上 |
| 借入金額 | 500万円以上2億円以下(10万円単位) |
| 借入期間 | 1年以上50年以内(1か月単位)/35年超は年0.3%の金利上乗せ |
| 資金使途 | 戸建て・マンションの購入(中古含む)、戸建ての新築、借り換え、諸費用 |
| 金利タイプ | 変動金利/固定期間2・3・5・10・15・20・30・35年から選択 |
| 保証料 | 不要 |
| 事務手数料 | 借入金額×2.20%(税込) |
| 担保・保証人 | 対象物件に第一順位の抵当権/ペアローン・収入合算・共有名義の場合は連帯保証人が必要 |
金利のしくみと3つの優遇割
PayPay銀行の金利で特徴的なのが、スマホ・ネット・でんきの3つの「優遇割」です。ソフトバンクのスマートフォンなど、指定のサービスを利用していると金利が下がる仕組みで、公式サイトによれば「スマホ優遇割」の適用でさらに年0.070%、「スマホ/ネット/でんき優遇割」をすべて適用するとさらに年0.130%引き下げになります。 2026年9月時点の変動金利(全期間引下型・新規借入/借り換え共通)は年1.330%。ここに優遇割を重ねると、次のように変わります。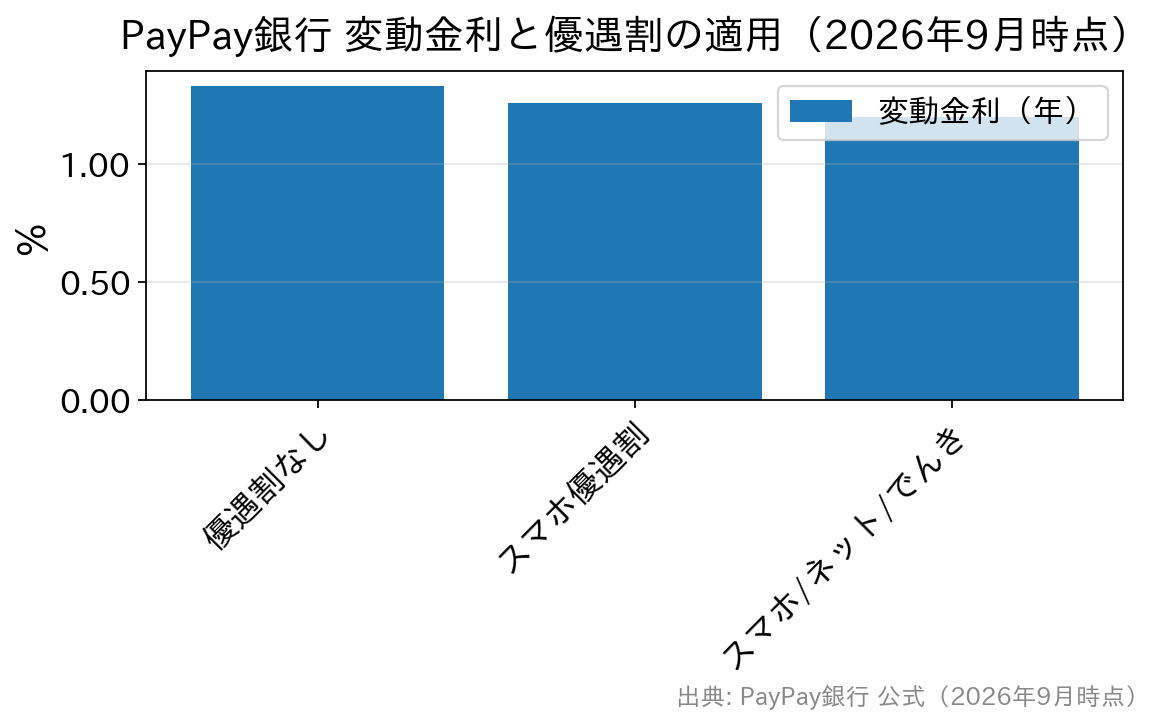
変動金利の見直しルールと注意点
変動金利を選ぶなら、この章がいちばん大事です。ニュースで「日銀が利上げ」と聞くと翌月から返済額が上がるように思えますが、実際にはいくつもの段階をはさんで、時間差で反映されます。 PayPay銀行の場合、変動金利の見直しは年2回(4月と10月)。そして適用のタイミングは、4月1日改定分は同じ年の6月の返済日の翌日から、10月1日改定分は同じ年の12月の返済日の翌日からと決まっています。つまり改定が決まってから実際に返済額へ効いてくるまで、2か月ほどの間があるわけです。この仕組みは銀行や契約によって違うので、他行と比べるときも「いつ見直され、いつから適用されるか」をセットで見てください。 そしてもう一つ、初心者の方がとくに知っておくべき点があります。PayPay銀行の住宅ローンには「返済額5年間一定ルール」と「返済額の増加は125%まで」というルールの取り扱いがありません。 多くの銀行の変動金利には、金利が上がっても5年間は毎月の返済額を据え置き、見直し後も従来の125%を超えないようにする緩衝装置があります。返済額が急に跳ね上がらない代わりに、利息が先に充当されて元本が減りにくくなる仕組みです。PayPay銀行にはこれがないため、金利が上がればその分だけ返済額もすみやかに増えます。将来の負担が見えやすいという利点がある一方で、家計に余裕を持たせておく必要がある、と考えておきましょう。団信のラインナップ
PayPay銀行では住宅ローンを利用する際、団体信用生命保険(団信)への加入が必須です。一般団信の保険料は銀行が負担するため、上乗せの金利はかかりません。 選べるのは次のプランです。- 一般団信:死亡・所定の高度障害状態を保障(上乗せなし)
- がん50%保障団信:がんと診断確定された場合に住宅ローン残高の50%を保障。上乗せ金利は年0.1%(2026年6月1日の借入分から年0.05%→年0.1%に改定)
- がん100%保障団信:残高の全額を保障。上乗せ金利は年0.15%(2026年9月時点)
- (ペア連生)各プラン:ペアローンで契約した場合に、どちらかに万一のことがあれば二人分の残高が0円になるタイプ
手数料・諸費用
保証料が不要である一方、事務手数料は借入金額×2.20%(税込)かかります。3,000万円を借りるなら66万円です。「保証料無料」という言葉だけで判断せず、この定率の手数料まで含めて総額を比べてください。 繰上返済も「すべて無料」ではありません。手数料は次のとおりです(2025年11月7日現在・税込)。| 手数料の種類 | 金額 |
|---|---|
| 一部繰上返済(Web受付) | 無料 |
| 一部繰上返済(電話受付) | 5,500円/1回 |
| 全額繰上返済(電話受付のみ) | 33,000円/1回 |
| 金利タイプ変更(Web受付) | 無料 |
| 条件変更 | 11,000円 |
| 残高証明書の発行 | 880円/1通 |
メリットと気をつけたい点
| 観点 | 評価できる点 | 気をつけたい点 |
|---|---|---|
| 金利 | 優遇割で年0.130%まで引き下げ可能 | 優遇の条件を満たさないと引き下げ幅が小さくなる |
| 費用 | 保証料不要・Webでの一部繰上返済は無料 | 事務手数料が借入金額×2.20%(税込)かかる |
| 手続き | 来店不要でオンライン完結 | 対面でじっくり相談したい方には向かない |
| 借入期間 | 最長50年で月々の返済額を抑えやすい | 35年超は年0.3%の上乗せ・総返済額は増える |
| 変動金利 | 金利上昇が返済額に素直に反映され見通しを立てやすい | 5年ルール・125%ルールがなく返済額が上がりやすい |
よくある質問
Q. ジャパンネット銀行で契約していた住宅ローンはどうなりましたか?
A. 2021年4月の改称以降も、既存の契約はそのままPayPay銀行に引き継がれています。契約内容・金利・返済条件に変更はなく、返済口座も手続きなしで継続されています。
Q. 借入期間を50年にすると何が変わりますか?
A. 毎月の返済額は下がりますが、35年を超える期間で申し込むと年0.3%の金利上乗せがあり、返済期間も長いため利息の総額は増えます。完済時80歳未満という年齢条件にも収まる必要があります。
Q. 優遇割はあとから適用してもらえますか?
A. 適用される金利は借入日時点のものです。条件を満たせるかどうかは申込の段階で確認しておくのが確実です。
Q. 個人事業主でも申し込めますか?
A. 自営業の方向けの取り扱いも用意されていますが、審査で確認される書類は給与所得者と異なります。転職直後の方と同様、収入の安定性をどう示すかが要になります。
Q. PayPay(QRコード決済)とPayPay銀行は同じ会社ですか?
A. 同じグループの会社ですが、別のサービスです。PayPay銀行に口座を持つとPayPay残高のチャージが便利になるといった連携はありますが、住宅ローンの審査とPayPayの利用状況は別のものです。
Q. SBI新生銀行と比べるとどちらがよいですか?
A. どちらもネット中心の銀行で、保証料がかからない点は共通しています。SBI新生銀行は一般団信の上乗せ金利も0円で、がん診断保障付団信や全疾病保障付団信も用意されており、事務取扱手数料は借入金額の2.20%(税込)の定率型、一部繰上返済手数料は0円です。店舗での相談とオンライン手続きの両方に対応しているため、「ネットの手軽さは欲しいが、一度は対面で確認したい」という方には有力な選択肢になります。金利・団信・手数料の3点を並べて比べてみてください。
※金利・優遇条件・団信の内容は改定されることがあります。最新の適用金利と条件は、各金融機関の公式サイトでご確認ください。

住宅ローン商品について関連記事
-
- 2026.09.30
- 5386view
-

- 2026.09.30
- 4510view
-

青梅信用金庫(あおしん)の住宅ローン金利|2026年9月と選び方
- 2026.09.30
- 4030view
-
- 2026.09.30
- 4960view
-
- 2026.09.30
- 2011view
-
JAバンク大分の住宅ローン|条件・保証料・団信の上乗せを解説
- 2026.09.30
- 2044view