
預金担保型住宅ローンとは?預金連動型の仕組みと注意点を解説
「預金担保型」と「預金連動型」は別のもの
「預金担保」という言葉は、もともと定期預金などに質権を設定して、その預金を担保にお金を借りる仕組みを指します。総合口座の自動貸越などが身近な例で、金額も期間も比較的小さな借入れが中心です。この形をそのまま住宅ローンに当てはめた商品は、現在の日本ではほとんど見当たりません。 一方で、住宅ローンとして各行が案内しているのが預金連動型(オフセット型)です。こちらは預金に質権を設定するのではなく、毎月の利息を計算するときに、ローン残高から連動対象の預金残高を差し引いて計算するという仕組みです。預金そのものは自分の口座に残ったままなので、担保として凍結されることはありません。 つまり、「預金担保型住宅ローン」を探して行き着く先は、実際には預金連動型住宅ローンだと考えてよいでしょう。以下では、この預金連動型を前提に説明していきます。預金連動型住宅ローンの仕組み
仕組み自体はとてもシンプルです。「利息がかかるのは、ローン残高のうち預金でカバーできていない部分だけ」。これが預金連動型のすべてです。 たとえば3,000万円を借りていて、連動対象の預金が1,000万円あるとします。このとき利息の計算対象になるのは、差額の2,000万円だけ。預金を2,000万円まで増やせば計算対象は1,000万円に減り、預金が3,000万円に達すると基本金利ぶんの利息はゼロになります。東京スター銀行はこれを「実質金利年0%」と呼んでいます(東京スター銀行 預金連動型スターワン住宅ローン/2026年9月時点)。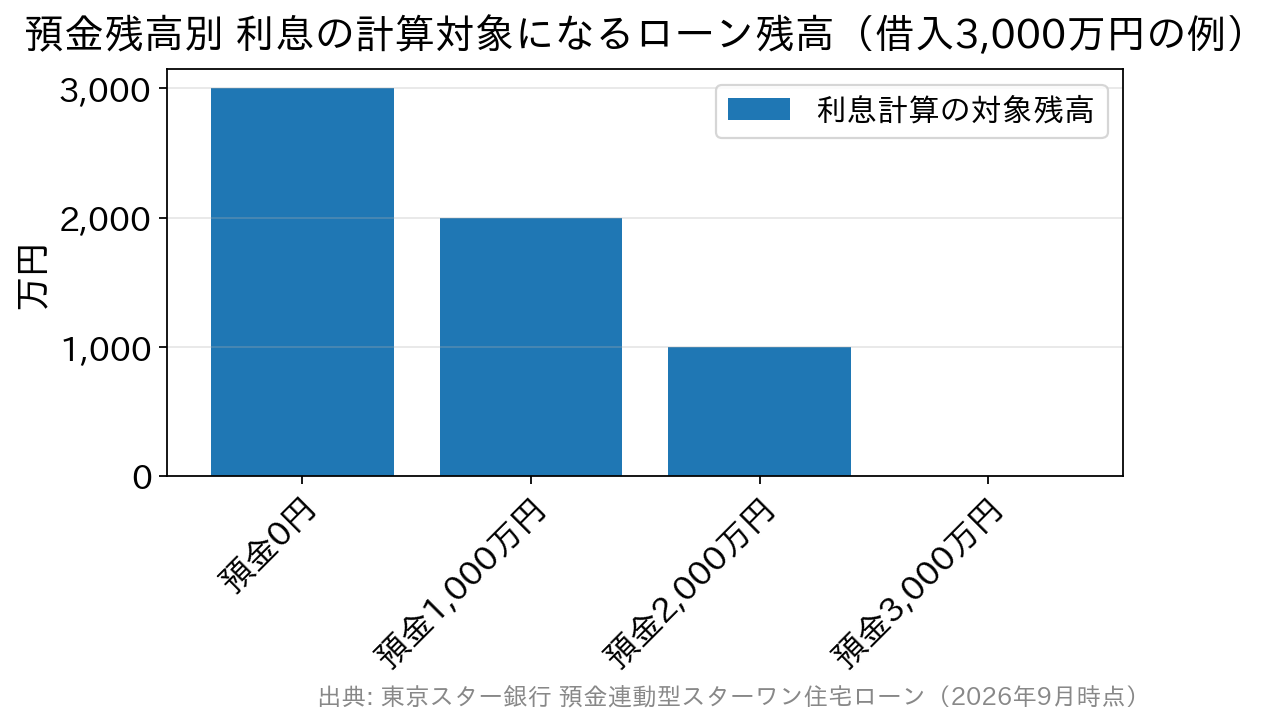
預金連動型住宅ローンの主な特徴
① 連動する預金は自由に出し入れできる
連動対象になるのは、その銀行の指定する預金です。東京スター銀行の場合は「スターワン円普通預金」「スターワン積立円定期」「スターワン外貨普通預金」などが対象で、普通預金であればいつでも引き出せます。担保として拘束されるわけではないため、急な出費にも対応できます。引き出した月は、その分だけ利息の計算対象が増えるだけです。② 抵当権の設定は必要
ここは誤解されやすいところです。預金連動型でも、購入する自宅の土地・建物に、その銀行を第一順位とする抵当権を設定します。したがって登記費用(登録免許税・司法書士報酬など)は通常の住宅ローンと同じようにかかります。「預金があるから不動産は担保に入れなくてよい」ということはありません。③ 保証会社の保証は原則不要
東京スター銀行の商品概要では、保証会社や第三者による保証は原則として不要とされています。ただし団体信用生命保険を付けない場合は、法定相続人1名に連帯保証人になってもらう必要があるなど、条件によって扱いが変わります(2026年1月5日現在の商品概要)。④ 団信には加入できるが、その分の金利は連動しない
団体信用生命保険は希望により加入できます。ただし団信の保険料にあたる「特約金利」は、基本金利とは別枠で、預金連動による相殺の対象外です。預金でローン残高を全額カバーしても、特約金利ぶんの負担は残る、と理解しておくと計算を間違えません。預金連動型住宅ローンのメリット
| メリット | 内容 |
|---|---|
| 手元資金を減らさずに利息を抑えられる | 繰上返済と違い、預けたお金はそのまま自分の口座に残る |
| 金利上昇の影響を受けにくい | 預金と同額のローン残高には基本金利がかからないため、金利が上がってもその部分は影響を受けない |
| 住宅ローン控除を使いやすい | ローン残高自体は減らないため、年末残高をもとにした控除額が目減りしにくい |
| 繰上返済手数料がかからない | 東京スター銀行では一部・全部繰上返済、固定金利の選択、返済休暇の利用に伴う手数料は無料 |
注意点・デメリット
良いところばかりに見えますが、この商品は誰でも使えるものではありません。最大のハードルは申込条件です。東京スター銀行の場合、前年度の税込み年収1,000万円以上(年収合算する場合は各500万円以上かつ合算1,000万円以上)、融資金額は3,000万円以上3億円以内とされています(2026年1月5日現在の商品概要)。まとまった資金と収入があることが前提の設計です。 もう一つは基本金利の水準です。東京スター銀行が公表する基本金利は変動金利で年1.650%〜3.250%(2026年9月1日現在)。ネット銀行の変動金利と単純に並べると高く見えます。預金でカバーできる金額が少ないうちは、この基本金利がそのまま効いてくるため、「預金がどれだけ用意できるか」で有利不利が大きく変わる点は最初に押さえておきましょう。 加えて、取り扱う金融機関が限られていること、事務手数料が融資金額の2.20%(税込)かかること、土地のみの購入や投資用・事業用物件には使えないことも、検討の前に知っておきたいところです。担保なしで借りられる商品を探している方は、無担保住宅ローンとは?担保なしで借りる仕組みをやさしく解説もあわせて読んでみてください。住宅ローン控除(住宅ローン減税)の扱い
預金連動型住宅ローンでも、要件を満たせば住宅ローン控除の対象になります。しかも、この制度との相性はむしろ良いほうです。 住宅ローン控除は、年末時点のローン残高をもとに計算します。控除額は年末残高等×0.7%で、認定長期優良住宅・ZEH水準省エネ住宅などの認定住宅等であれば控除期間は13年です(国税庁 タックスアンサー No.1211-1)。省エネ基準を満たさない「その他の住宅」は控除期間や借入限度額の扱いが変わるなど、住宅の性能によって条件が細かく分かれる点には注意してください。 ここで効いてくるのが、預金連動では元本そのものは減らないという性質です。繰上返済で残高を減らすと、その分だけ控除額も小さくなります。預金連動なら年末残高は維持されたまま利息だけが抑えられるため、控除を受けながら利息負担を下げるという両取りがしやすくなります。東京スター銀行「預金連動型スターワン住宅ローン」の内容
預金連動型の代表商品が、東京スター銀行の預金連動型スターワン住宅ローンです。一時期は販売を停止していましたが、現在は取り扱いが行われています。主な内容を整理すると次のとおりです。| 項目 | 内容 | 備考 |
|---|---|---|
| 基本金利(変動) | 年1.650%〜3.250% | 2026年9月1日現在。変動・固定3年/5年/10年から選択 |
| 実質金利 | 対象預金がローン残高以上で年0% | 団信を付けない場合 |
| 団信の特約金利 | ワイド団信 年0.204%/がん団信 年0.504%/連生団信 年0.408% | 基本金利とは別枠・預金連動の対象外 |
| 融資金額 | 3,000万円以上3億円以内(10万円単位) | 購入・建築は物件価格の100%が上限 |
| 融資期間 | 1年以上35年以内 | 借換は原則、現在の残期間の範囲内 |
| 年収条件 | 前年度税込み年収1,000万円以上 | 合算する場合は各500万円以上かつ合算1,000万円以上 |
| 事務手数料 | 融資金額の2.20%(税込) | ほかに登記費用・印紙税など実費 |
| 担保・保証 | 自宅に第一順位の抵当権を設定/保証会社の保証は原則不要 | 団信を付けない場合は法定相続人1名が連帯保証人 |
どんな人に向いているか
ここまでを踏まえると、預金連動型が力を発揮するのは「家を買えるだけの現金を持っているけれど、手元から出したくない人」です。相続や退職金でまとまった資金があり、それを教育費や事業資金としていつでも動かせる状態にしておきたい。そんなときに、現金購入とローンの中間のような選択肢になります。 反対に、頭金を入れたあと手元にそれほど資金が残らない方の場合、預金でカバーできる割合が小さく、基本金利の高さがそのまま効いてしまいます。この場合は、一般的な住宅ローンで金利と諸費用の合計を比べたほうが素直です。たとえばSBI新生銀行の住宅ローンは、事務取扱手数料が借入金額の2.20%(税込)の定率型で保証料が0円、一部繰上返済手数料も0円、一般団信の上乗せ金利も0円と費用の内訳が把握しやすい設計になっており、店舗相談とオンライン手続きのどちらにも対応しています。比較の物差しを一つ持っておくと、預金連動型が自分に合うかどうかも判断しやすくなります。 夫婦や親子で借り方を工夫する方法もあります。返済の組み立てを広く見比べたい方は、ミックスローンとは?メリット・デメリットをやさしく解説もあわせて参考にしてみてください。よくある質問
Q. 預金連動型を使うには、借入額と同じだけの預金が必要ですか?
A. いいえ、預金が少なくても契約自体はできます。預金は多いほど利息の計算対象が減るという関係なので、「必要額」ではなく「あるほど効く金額」と考えてください。ただし利息をゼロに近づけたいなら、借入額と同水準の預金が要ります。
Q. 連動させている預金は、ローン期間中に引き出せますか?
A. 引き出せます。担保として質権が設定されているわけではなく、利息計算のときに差し引かれているだけだからです。引き出した分は、その後の利息計算の対象に戻ります。
Q. 自宅への抵当権の設定は本当に必要ですか?
A. 必要です。東京スター銀行の商品概要でも、対象となる自宅の土地・建物に同行を第一順位とする抵当権を設定すると明記されています。登記費用も通常の住宅ローンと同様にかかります。
Q. 繰上返済と預金連動は、どちらが得ですか?
A. 利息を減らす効果はよく似ていますが、繰上返済は元本が減るため住宅ローン控除の対象額も減り、手元の現金もなくなります。預金連動は残高も現金も維持されます。控除期間中は預金連動、控除が終わってから繰上返済、という順番も選択肢になります。
Q. 団信を付けると実質金利はどうなりますか?
A. 特約金利は預金連動の対象外なので、預金でローン残高を全額カバーしても特約金利ぶんは残ります。東京スター銀行ではワイド団信で年0.204%、がん団信で年0.504%、連生団信で年0.408%です(2026年9月時点)。
Q. 借り換えでも使えますか?
A. 使えます。ただし同行で借りている住宅ローンからの借り換えは対象外で、期間も原則として現在の住宅ローンの残期間の範囲内になります。土地のみの購入や、投資用・事業用・賃貸用の物件には利用できません。
※金利や商品内容は改定されることがあります。最新の適用金利・条件・取扱状況は、各金融機関の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2492view
-

- 2026.09.16
- 2503view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




