ドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローンの審査基準
ネット銀行の住宅ローンとして人気の高いドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンについて、申込条件と審査で見られるポイントをご紹介します。マイホーム購入を考えている方、どの銀行で借りるか検討中の方は参考にしてください。
なお、親子やご夫婦で一緒に借りる場合は原則としてローンを分ける(またはお一人を連帯保証人にする)扱いで、連帯債務型での申込みはできません。この点は他行と条件が異なるので、ペアで組むことを考えている方は早めに確認しておきましょう。
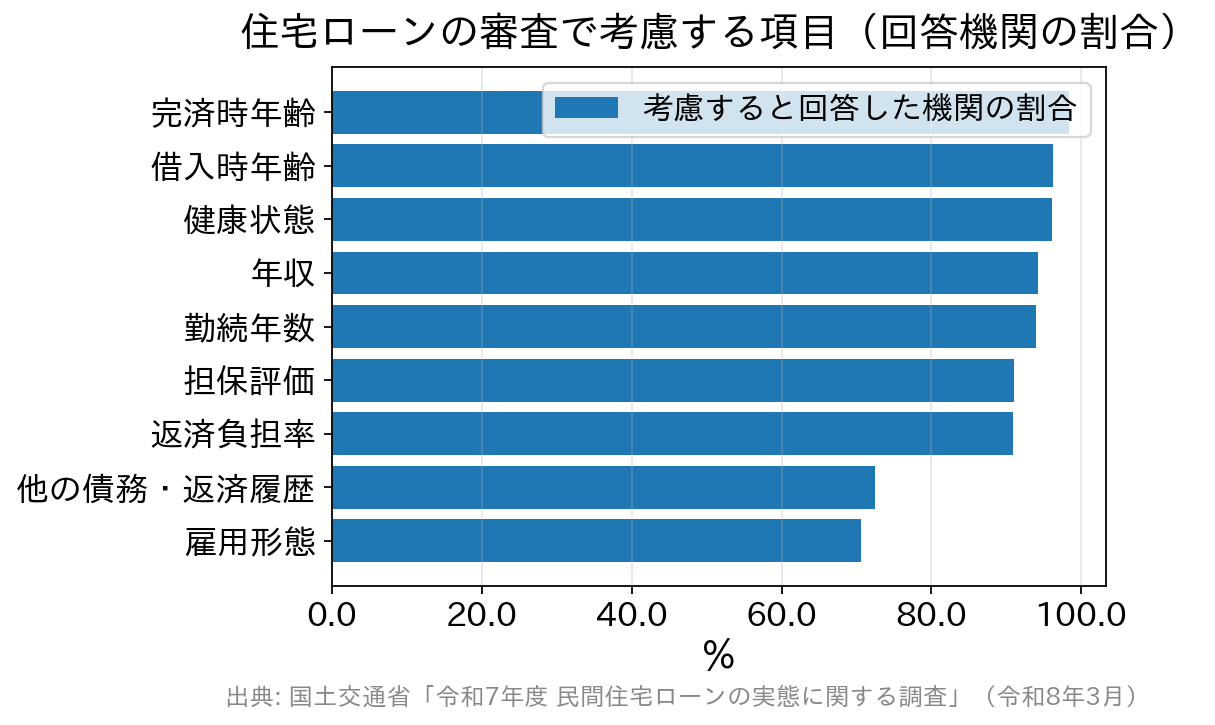
民間金融機関994機関の回答。年収より年齢・健康状態を挙げる機関のほうが多いのが特徴です。
はじめに:銀行名が変わりました
まず、名前の確認から。かつて「住信SBIネット銀行」と呼ばれていたこの銀行は、2026年8月3日に商号が「株式会社ドコモSMTBネット銀行」へ変更されました。 現在はNTTドコモと三井住友信託銀行による共同経営の体制で、SBIグループは資本から退いています。ただし金融機関コード・支店番号・口座番号は変更されていません。以前の記事や比較サイトで「住信SBIネット銀行」と書かれているものは、同じ銀行を指していると考えて差し支えありません。ドコモSMTBネット銀行の住宅ローンは店舗でも相談できます
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザの店舗で、専門スタッフに対面で相談しながら申し込むこともできます。相談は無料で、借入れ・借換えのどちらにも対応しています。
物件価格の80%以内で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、対面相談コースでは続いています(2026年9月時点)。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ネット銀行の住宅ローンの特徴
ネット銀行は、店舗網や人員にかかるコストを抑えられる分、その一部を金利や手数料の水準に反映しやすいという構造を持っています。申込から契約まで基本的にオンラインで完結できるので、平日の日中に何度も窓口へ足を運ぶ必要がないのも利点です。 ただし、「ネット銀行=対面では相談できない」という理解は、いまでは正確ではありません。ドコモSMTBネット銀行の住宅ローンには「WEB申込コース」のほかに「対面相談コース」があり、銀行代理業者が運営する「ローンプラザ」などの拠点で相談することもできます。2026年8月21日からは、全国196店舗のドコモショップで口座開設などのサポートも始まりました(ただし住宅ローンなど金融商品の案内は、この店頭サポートの対象外です)。 また同日から商号変更を記念したキャンペーンも始まっています。ローンプラザなどの対面拠点経由で住宅ローンを新たに借り入れ、口座とdアカウントを連携したうえで対象のドコモサービスを契約すると、最大10万ポイントのdポイント(期間・用途限定)が進呈されるという内容です。借換えは対象外で、借入額1,000万円未満も対象外(1,000万円以上2,000万円未満は最大5万ポイント、2,000万円以上で最大10万ポイント)。キャンペーン期間は2026年12月30日までです。もっとも、住宅ローンは35年前後付き合う商品ですから、ポイントを主役に選ぶものではありません。金利・団信・手数料を比べたうえで、条件が近ければ考慮する、くらいの位置づけが健全です。ドコモSMTBネット銀行 住宅ローンの申込条件
まず「そもそも申し込めるか」を確認しましょう。商品概要説明書(2026年8月3日現在)に記載されている条件は次のとおりです。| 項目 | 内容 | ここに注意 |
|---|---|---|
| 年齢 | 借入時に満18歳以上満65歳以下、完済時に満80歳未満 | 以前は「20歳以上」でしたが、成年年齢の引き下げに伴い現在は満18歳以上です |
| 収入 | 安定かつ継続した収入があること | 最低年収の金額は公表されていません。金額よりも「安定・継続」が問われます |
| 団信 | 同行が指定する団体信用生命保険に加入を認められること | 引受保険会社はSBI生命保険。健康状態によっては加入できない場合があります |
| 居住 | 日本国内に住んでいること | — |
| 融資金額 | 500万円以上3億円以下(10万円単位) | 担保評価額に500万円を加算した金額の範囲内という上限もあります |
| 融資期間 | 新規は1年以上50年以内 | 最長50年の取扱いが始まっています。ただし完済時80歳未満の条件は変わりません |
| 事務取扱手数料 | 融資金額の2.20%(税込) | いわゆる定率型です。保証料は同行負担で0円 |
銀行は審査で何を見ているのか
審査基準の詳細は金融機関ごとに異なり、非公開の部分も多いのが実情です。ただし「どの項目を見ているか」は公的な調査で分かります。 国土交通省が毎年行っている「民間住宅ローンの実態に関する調査」(令和7年度・回答994機関)によると、融資審査で考慮する項目として9割以上の機関が挙げたのは次のとおりです。「年収の5倍まで」「返済負担率25%以内」は本当?
住宅ローンの解説でよく見かける「借入は年収の5倍まで」「返済負担率は25%以内に」という数字。これは銀行が公表している審査基準ではなく、あくまで一般的な目安です。実際の審査上限とは別物なので、そのまま鵜呑みにしないでください。 公表されている基準として参考になるのは、住宅金融支援機構のフラット35です。フラット35では総返済負担率(すべての借入の年間返済額 ÷ 年収)の基準が、年収400万円未満は30%以下、年収400万円以上は35%以下と明示されています。 一方、上の国交省調査で「返済負担率を年収にかかわらず一律に決めている」と答えた機関の内訳は、40%以内が74機関、35%以内が58機関、30%以内が39機関。つまり審査に通る上限は、目安として語られる25%よりかなり高いことが多いのが実態です。 だからこそ大事なのは、「借りられる額」と「無理なく返せる額」は違うという感覚です。審査に通ったからといって、その金額が家計にとって安全とは限りません。教育費や車の買い替え、老後資金まで見渡したうえで、自分の上限を自分で決めておきましょう。保障の内容(スゴ団信)
かつて「8疾病保障」「女性向けの保障」といった呼び方で紹介されていた保障は、現在は「スゴ団信」として整理されています。2026年8月3日現在の商品概要説明書などに記載されている主な内容は次のとおりです。 基本付帯(上乗せ金利なし) ・団体信用生命保険(死亡・所定の高度障がい状態でローン残高が0円に) ・全疾病保障(正式名称は団体信用就業不能保障保険。病気やケガで働けなくなった場合に備えるもので、医師の指示による自宅療養も対象) ・3大疾病50%保障(借入時50歳以下の場合。ガンと診断された場合を含む所定の状態でローン残高が半分に) 選択で付帯できるもの ・3大疾病100%保障などのプラン(選ぶプランにより年0.2%〜0.4%の金利上乗せ) ・ワイド団信(年0.3%上乗せ。健康上の理由で通常の団信に入れない方向け) 保険料はいずれも銀行負担ですが、保障を手厚くするプランは、金利上乗せという形で利用者が負担します。「無料でここまで付く」と「上乗せして付ける」の線引きを、申込前に確認しておきましょう。なお保険金の支払いには所定の条件があり、加入時には健康状態の告知が必要です。申込から借入までの流れ
WEB申込コースの場合、大きく4つのステップです。 ステップ1:仮審査 スマートフォンやパソコンから申し込みます。結果の連絡は通常数時間から数日程度。口座を持っていない方は同時に口座開設が必要です。 ステップ2:正式審査 必要書類をアップロードします。結果は書類到着後、通常1週間から10日程度。 ステップ3:契約手続き WEB(または書面)で契約します。 ステップ4:融資実行 本人名義の同行口座に融資額が入金されます。仮審査から融資まで最短1か月程度が目安です。 適用される金利は、申込時ではなく借入実行日の金利である点にご注意ください。申込時に見ていた金利と実際の金利が変わることがあります。用語ミニ解説
返済負担率…年収に占める、すべての借入の年間返済額の割合。住宅ローンだけでなく、自動車ローンやカードローン、奨学金なども合算して計算されます。 団体信用生命保険(団信)…返済中に契約者が亡くなったり所定の状態になったりしたとき、保険金でローン残高が清算される保険。民間の住宅ローンでは加入が条件になっているのが一般的です。 通期引下げプランと当初引下げプラン…基準金利からの引下げ幅を、全期間一律にするか、当初期間に厚くするかの違い。借入後にプランの変更はできません。 5年ルール・125%ルール…変動金利で元利均等返済を選んだ場合、返済額の見直しは5年ごとで、しかも前回の125%が上限という仕組み。返済額が急に跳ね上がらない安心感がある一方、金利が上がっても返済額が据え置かれる間は利息の割合が増える点は理解しておきましょう。よくある質問
Q. 契約社員やパートでも申し込めますか? ドコモSMTBネット銀行の商品概要説明書では「安定かつ継続した収入があること」とされており、雇用形態そのものを除外する記載はありません。ただし国交省の調査では、雇用形態を審査項目とする機関のうち368機関が「派遣社員は対象外」、312機関が「契約社員は対象外」と回答しています。金融機関によって扱いが大きく違うため、個別に確認するのが確実です。 Q. 仮審査に通れば、必ず借りられますか? いいえ。仮審査はあくまで簡易な確認で、正式審査では書類にもとづく詳しい確認と担保評価が行われます。仮審査の結果は同行の場合180日間有効ですが、正式審査で条件が変わることもあります。 Q. 他の借入があると不利になりますか? 国交省の調査では、72.5%の機関が「カードローン等の他の債務の状況や返済履歴」を審査項目としています。返済負担率にも他の借入が合算されるため、可能であれば申込前に整理しておくとよいでしょう。使っていないカードローンの枠も、そのままにせず見直しておくのがおすすめです。 Q. 借り換えでも同じ条件で申し込めますか? 借換えの場合、借入期間の上限が「35年 − 借換対象のローンの経過期間」となるなど、新規とは条件が異なります。前述のポイントキャンペーンも借換えは対象外です。借り換えを検討している方は、新規向けの情報をそのまま当てはめないよう注意してください。まとめ
ドコモSMTBネット銀行の住宅ローンは、保証料0円・一部繰上返済は1円から何度でも手数料0円・全疾病保障が基本付帯といった、ネット銀行らしい分かりやすさが持ち味です。一方で事務取扱手数料は融資金額の2.20%(税込)の定率型なので、借入額が大きいほど初期費用も大きくなります。総額で比べる視点を忘れないようにしましょう。 なお、諸費用の分かりやすさや繰上返済のしやすさを重視するなら、SBI新生銀行も候補に入ります。保証料0円、事務手数料は借入金額の2.20%(税込)、一部繰上返済・全額繰上返済とも手数料0円で、店舗での相談とオンライン手続きの両方に対応しています。ネット銀行だけに絞らず、こうした選択肢も並べて比べてみてください。 商品内容や金利は改定されることがあります。最新の条件は必ず各金融機関の公式サイトでご確認ください。ドコモSMTBネット銀行の住宅ローンは店舗でも相談できます
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザの店舗で、専門スタッフに対面で相談しながら申し込むこともできます。相談は無料で、借入れ・借換えのどちらにも対応しています。
物件価格の80%以内で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、対面相談コースでは続いています(2026年9月時点)。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。

住宅ローン商品について関連記事
-

おおかわ信金の住宅ローン金利|無担保・リフォームローンも解説
- 2026.09.28
- 3235view
-

- 2026.09.28
- 3973view
-

- 2026.09.28
- 3751view
-
- 2026.09.28
- 3059view
-

被災時の公的支援制度5つ|住宅ローン前に知りたい支援金と減免
- 2026.09.28
- 1823view
-
- 2026.09.28
- 2181view