住宅ローンの返済シミュレーションのやり方|3,000万円を実際に試算
住宅を購入する場合、頭金をある程度用意しても、購入価格に届かないためローンを利用してマイホームを購入すると言った人は多いものです。
「いくら借りられるのか」「毎月いくら返すことになるのか」——ここがぼんやりしたままだと、物件探しの段階で足が止まってしまいます。返済シミュレーションは、その不安を数字に変えてくれる道具です。使い方と、見るべきポイントを順に見ていきましょう。
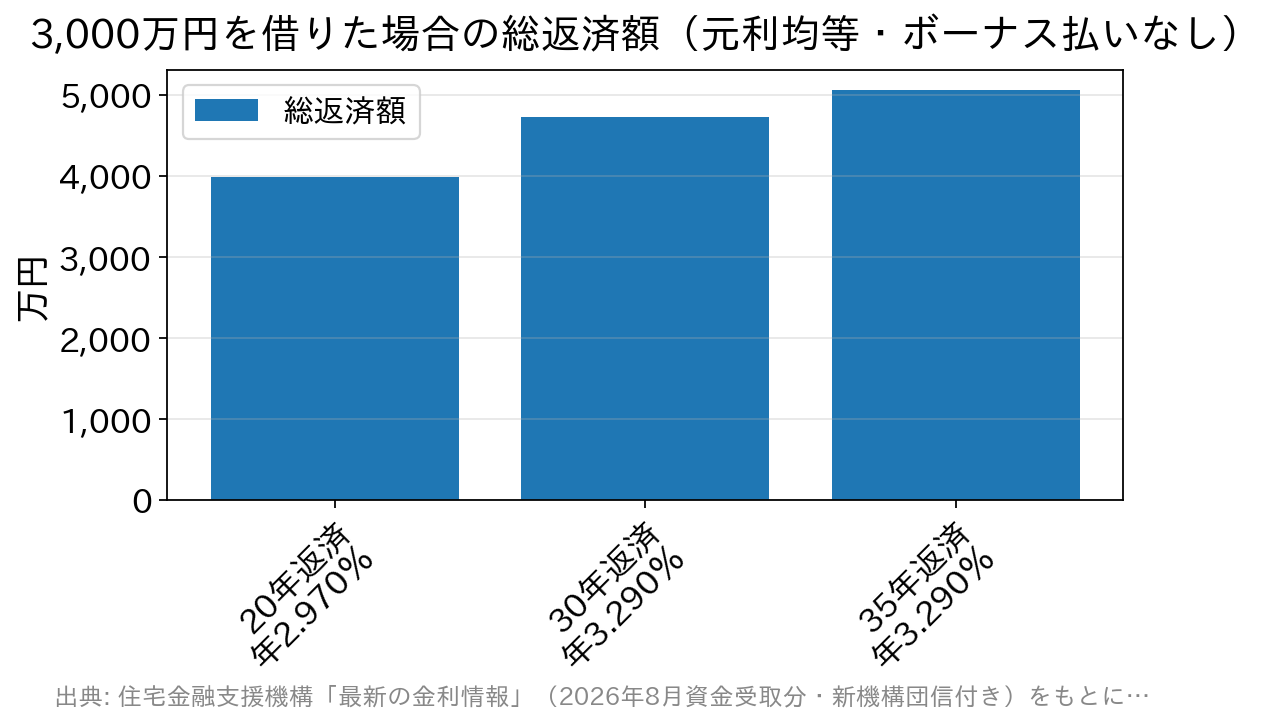
2026年8月時点の【フラット35】(21年以上35年以下・融資率9割以下)年3.290%、【フラット20】(20年以下)年2.970%で当編集部が試算した目安です。元利均等・ボーナス払いなしで計算し、事務手数料などの諸費用は含みません。返済期間が長いほど毎月はラクになりますが、総返済額は増えます。
この表から見えてくることが2つあります。
ひとつは、期間を延ばすと毎月はラクになるけれど、支払う利息は増えるということ。30年と35年を比べると、毎月の負担は約1.1万円軽くなりますが、総返済額は約331万円多くなります。
もうひとつは、3,000万円を借りて、返す総額は5,000万円を超えることもあるという事実です。借入額だけを見ていると気づけない部分なので、シミュレーションでは必ず総返済額の欄まで見るようにしてください。
※上の試算は当編集部が公表金利をもとに計算した目安です。元利均等・ボーナス払いなしで計算しており、事務手数料などの諸費用は含んでいません。金利は毎月見直されますので、実際に検討する時点の金利を各金融機関の公式サイトでご確認ください。
住宅を購入する時のローンと費用について
このローンは住宅ローンと呼ばれるもので、住宅取得専用のローン商品です。 銀行などでは他の使いみちのローンより低い金利のものを用意しており、住宅取得のためのローンとして利用する事が出来ます。 他のローンより金利が低いぶん、返済に含まれる利息を抑えやすいという特徴があります。とはいえ金利は金融機関や商品、金利タイプによって差がありますので、住宅ローンを利用する場合は金利などの比較をしておくのがお勧めです。 因みに、住宅ローンの借入額は年収の3倍から5倍程度に収めるのがよい、と昔からよく言われます。ただしこれはあくまで語り継がれてきた目安で、同じ倍率でも、金利が違えば毎月の返済額はまったく変わります。実際の審査では、年収に対する年間返済額の割合(返済負担率)で見られます。たとえば【フラット35】では、年収400万円未満で30%以下、400万円以上で35%以下という基準が公表されています(2026年4月1日現在)。 また、借りたお金の使いみちにも決まりがあります。商品によっては登記費用や火災保険料、融資手数料といった諸費用の一部も借入対象にできます。たとえば【フラット35】では、融資手数料、金銭消費貸借契約証書の印紙代、登記費用(登録免許税・司法書士報酬)、火災保険料・地震保険料(積立型を除く)、仲介手数料、マンションの修繕積立基金(引渡時一括分)などが対象として挙げられています。 一方で、引越し費用や、あとから買い足す家具・家電の費用は対象として挙げられていません。(カーテンやエアコンなどでも、住宅の請負金額・売買金額に含まれているものは対象になります。)こうした「ローンに乗せられないお金」は自己資金で用意するという前提で、資金計画を立てておくことが大切です。 なお【フラット35】の借入額は、100万円以上1億2,000万円以下(1万円単位)と決められています。返済シミュレーションの特徴について
住宅ローンは、1,000万円や2,000万円と言った具合に高額なローンを組む事になります。 お金を借りた場合には返済義務が生じる事になるため、年収の5倍のローンを組んだ時に生活に支障が起きてしまってはローン返済が困難になってしまいます。 そのため、ローンを組む時には月々幾らまでなら返済が可能になるのか、無理なく返して行ける金額は幾らになるのかといった事を考えておくことが大切です。 例えば、月々の支払額は10万円まで、ボーナス月は15万円を加算する形で支払いが出来ると言う事であれば、年間の支払額は月々10万円の12か月分の120万円と、ボーナス月の15万円が2度の30万円、これらの合計額でもある150万円と言うのが年間に支払える上限と言う事になるわけです。 ここで一つ、初めての方に知っておいてほしいことがあります。ボーナス払いには上限が設けられていることがある、という点です。【フラット35】の場合、6か月ごとのボーナス払いを併用できますが、借入額の40%以内(1万円単位)と決められています。ボーナスに頼りすぎた計画は組めない仕組みになっているわけです。 返済シミュレーションは住宅ローンを利用する時に試算する目的で利用できる便利な道具の一つで、銀行のホームページには返済シミュレーションが用意されているので使う事をお勧めします。金融機関によっては、新規借り入れ用・借り換え用・繰り上げ返済用と目的別に分かれていることもあります(たとえばSBI新生銀行はこの3種類を用意しています)。返済シミュレーションを利用するメリットについて
返済シミュレーションには、希望の借入額と借入期間を入力して毎月の返済額を試算する方法、毎月の返済額と借入期間を入力して、借入可能額を試算する方法で利用が出来ます。 住宅ローンを幾ら借りる事が出来るのかと言った事を知りたい時は、毎月の支払可能額と借入期間を入力することで3,000万円まで借入が出来ると言った事を知ることが出来ますし、3,000万円のローンを組みたいけれども毎月の返済額は幾らになるのかを知りたい時などにも利用する事が出来ます。 つまり、「予算から考える」「返済額から考える」という2つの向きから、同じ計画を検算できるのがシミュレーションの良いところです。物件を見に行く前にこの数字を持っておくと、営業担当者の話も落ち着いて聞けるようになります。3,000万円を借りたら毎月いくら?実際の金利で試算してみる
言葉だけではイメージしづらいので、実際に公表されている金利を使って計算してみましょう。 住宅金融支援機構の【フラット35】(2026年8月資金受取分・新機構団信付き)の金利を公式サイトで確認したところ、借入期間21年以上35年以下・融資率9割以下でもっとも多い金利は年3.290%、借入期間20年以下(【フラット20】)は年2.970%でした。この金利で、3,000万円を元利均等・ボーナス払いなしで借りた場合を試算します。| 返済期間 | 適用金利(2026年8月時点) | 毎月の返済額 | 総返済額 |
|---|---|---|---|
| 20年 | 年2.970% | 約165,929円 | 約3,982万円 |
| 30年 | 年3.290% | 約131,221円 | 約4,724万円 |
| 35年 | 年3.290% | 約120,364円 | 約5,055万円 |
シミュレーションで入れ忘れやすいもの
シミュレーションの結果を見て「これなら払える」と安心したあとで、想定外の出費に気づくことがあります。次の項目は最初から計画に入れておきましょう。 ローンの外にある一時金 事務手数料、登記費用、火災保険料、引越し費用、家具・家電の買い替え。前述のとおり、商品によって借入対象にできるものと、自己資金で用意するものがあります。 毎年かかるお金 固定資産税・都市計画税は、住み続けるかぎり毎年かかります。マンションであれば管理費と修繕積立金も毎月の固定費です。住宅ローンの返済額=住居費ではありません。 これから増える生活費 お子さんの進学、車の買い替え、ご自身やご家族の医療費。いま払える額ではなく、10年後・20年後も払い続けられる額で考えるのが安全です。「借りられる額」と「無理なく返せる額」は別もの
シミュレーションで「3,000万円まで借りられます」と出たとき、それは金融機関の基準に照らして貸せる上限であって、あなたの家計が無理なく返せる金額とは限りません。この2つを混同しないことが、住宅ローン選びでいちばん大事なところです。 おすすめの進め方はシンプルです。まず「今の家賃+毎月の貯蓄のうち、住居費に回してよい分」から毎月の返済額を決める。そのうえでシミュレーションに入れ、借入額を逆算する。この順番なら、家計を起点に計画が組み立てられます。 そして、変動金利を選ぶ場合は、金利が上がったときの返済額も一度計算しておきましょう。今の金利での試算と、少し高い金利で入れた試算。この2枚を並べて見て、それでも大丈夫だと思えたら、その計画は無理のない計画です。
ゼロから学ぶ住宅ローン関連記事
-
- 2026.09.21
- 4797view
-

- 2026.09.21
- 5469view
-
- 2026.09.21
- 4101view
-
- 2026.09.21
- 1809view
-
- 2026.09.21
- 1931view
-
- 2026.09.21
- 1834view