
三菱UFJ銀行の住宅ローン|3つの金利コースと諸費用を解説

3つの金利コースと適用金利
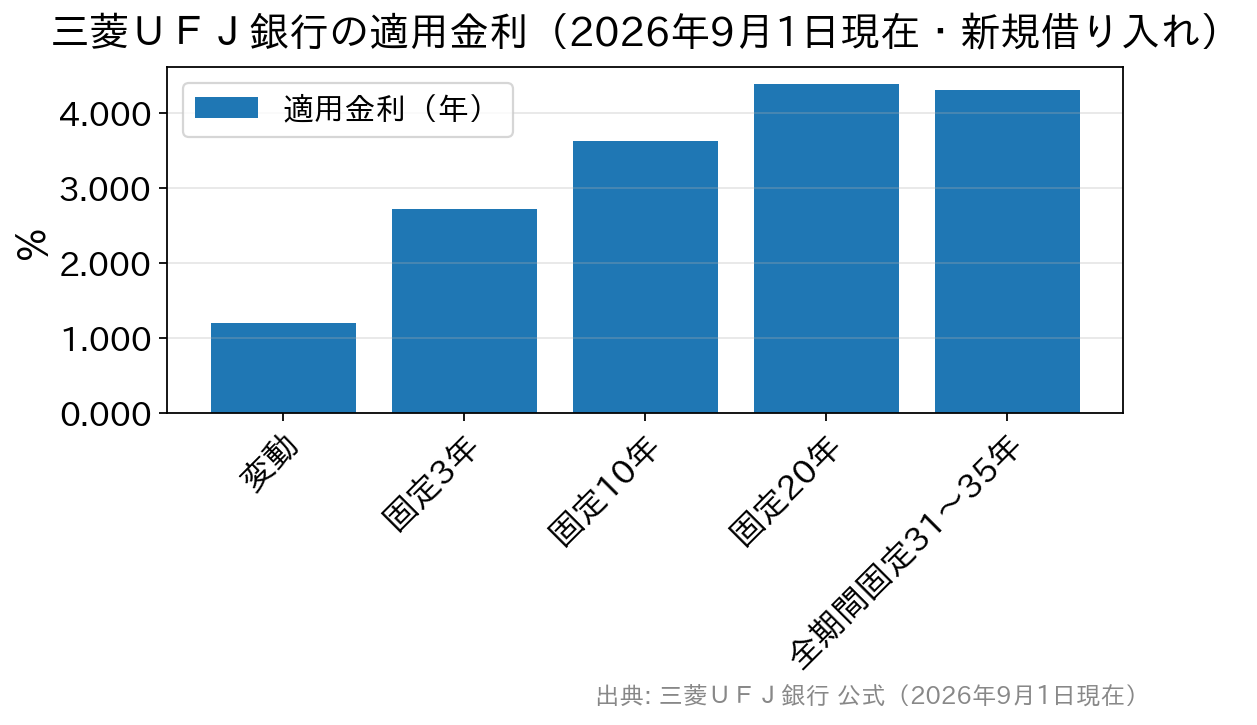
三菱UFJ銀行は日本3大メガバンクの1つで、2006年1月1日に東京三菱銀行とUFJ銀行が合併して誕生し、2018年4月1日に「三菱東京UFJ銀行」から「三菱UFJ銀行」へ商号を変更して現在に至ります。 住宅ローンは新規購入・増改築・借り換えに使え、金利の選び方は次の3コースに整理されています。名前が似ていて迷いやすいので、「引下幅がずっと同じか、最初だけ大きいか、完済まで固定か」で覚えると分かりやすくなります。| コース | 金利タイプ | 適用金利(2026年9月1日現在・新規) |
|---|---|---|
| ずーっと一律優遇コース | 変動金利 | 年1.195%(店頭表示金利 年3.375%から年▲2.180%) |
| 最初に大きな優遇コース | 固定3年 | 年2.720% |
| 固定10年 | 年3.630% | |
| 固定20年 | 年4.390% | |
| 全期間固定コース | 21〜25年 | 年4.100% |
| 26〜30年 | 年4.220% | |
| 31〜35年 | 年4.300% | |
| 36〜40年 | 年4.350% |
借入条件と借入時の諸費用
金利コースを利用するには、いくつか条件があります。- 年齢:借入時18歳以上70歳の誕生日まで、完済時80歳の誕生日まで
- 勤続:同一勤務先に満1年以上勤務し、同行で給与振込を利用していること
- 取引:「スーパー普通預金(メインバンク プラス)」と「三菱UFJダイレクト」を利用中、または今後利用できること
- 借入金額:500万円以上3億円以内(ペアローンは1人2億円・合計4億円が上限)
- 借入期間:2年以上40年以内
手続きはオンライン完結・借入後の手数料
申し込みから借り入れまでの手続きはインターネットで完結でき、来店は不要です。借入後の繰上返済や金利タイプの変更も、三菱UFJダイレクトから手続きできます。 見落としやすいのが、同じ手続きでもインターネットと窓口で手数料が大きく違うことです。| 手続き | インターネット | 店頭窓口 |
|---|---|---|
| 一部繰上返済 | 無料 | 16,500円(税込) |
| 期限前完済 | 16,500円(税込) | 33,000円(税込) |
| 金利タイプの変更 | 無料 | 11,000円(税込) |
| 返済条件の変更(期間短縮など) | 5,500円(税込) | 11,000円(税込) |
団信と疾病保障付住宅ローン
 一般団信の保険料は銀行が負担するため、上乗せの金利はかかりません。死亡または所定の高度障害状態になったときに住宅ローン残高が0円になります。持病や病歴がある方向けには、引受範囲を広げたワイド団信も用意されています。
保障を厚くしたい場合は、別枠の疾病保障付住宅ローンから選びます。現在案内されているプランは次の4種類です。
- 3大疾病50%
- 7大疾病100%
- 全疾病100%
- 保険料支払型(毎月保険料を支払うタイプ。契約内容に応じて保険料が決まります)
「評判」を調べる前に押さえたい3つの数字
「三菱UFJ銀行の住宅ローンの口コミ・評判」を探している方は多いのですが、感想は借りた時期の金利や本人の属性に強く左右されます。判断の材料にしやすいのは、次の3つの数字を他行と並べることです。| 見る数字 | 三菱UFJ銀行(2026年9月1日現在) | 比較のしかた |
|---|---|---|
| 変動金利 | 年1.195%(新規) | ネット銀行は優遇適用でこれより低い場合がある |
| 事務手数料 | 借入金額の2.20%(税込)・保証料不要 | 定率型どうしなら横並びで比べられる |
| 借入期間の上限 | 40年(上乗せなし) | 期間を延ばすと上乗せがある銀行もある |
よくある質問
Q. 三菱東京UFJ銀行から名前が変わったのはいつですか?
A. 2018年4月1日に「三菱UFJ銀行」へ商号変更しました。東京三菱銀行とUFJ銀行が2006年1月1日に合併して「三菱東京UFJ銀行」となり、その後さらに商号を変えたものです。住宅ローンを含む各種サービスは引き続き提供されています。
Q. 変動金利は今後も上がりますか?
A. 先のことは誰にも断定できません。日本銀行の次回の金融政策決定会合は2026年9月17日・18日に開かれ、結果の公表と総裁記者会見は18日に予定されています。結論はまだ出ていないため、金利が動く前提で、返済額に余裕を持たせた計画を立てておくのが現実的です。
Q. 三菱UFJ銀行でフラット35は申し込めますか?
A. 同行のよくあるご質問では、フラット35の新規取扱いは停止していると案内されています。全期間固定を希望する場合は、同行の「全期間固定コース」を検討するか、フラット35を扱う他の金融機関を当たることになります。
Q. 借入期間を40年にすると金利は上がりますか?
A. 三菱UFJ銀行は借入期間40年でも金利の上乗せがないと案内しています。ただし期間が長いほど支払う利息の総額は増え、完済時80歳の誕生日までという年齢条件にも収まる必要があります。
Q. 疾病保障はあとから付けられますか?
A. 付けられません。疾病保障付住宅ローンに加入できるのは借入時のみで、借入後の加入はできない仕組みです。迷っている場合は、申込の段階で保障プランの比較まで済ませておきましょう。
Q. 他の銀行とも比べたほうがよいですか?
A. はい。金利だけでなく、事務手数料・団信・繰上返済の手数料まで並べて比べるのが基本です。たとえばSBI新生銀行は、事務取扱手数料が借入金額の2.20%(税込)の定率型で保証料が0円、一部繰上返済手数料も0円、一般団信の上乗せ金利も0円という構成で、店舗相談とオンライン手続きの両方に対応しています。メガバンクとネット系のどちらかに決め打ちせず、同じ項目で並べてみるのがいちばんの近道です。
※金利・手数料・保障内容は改定されることがあります。最新の適用金利と条件は、各金融機関の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

- 2026.09.19
- 2012view
-

SBIアルヒの住宅ローン|フラット35とスーパーフラットの金利
- 2026.09.19
- 2116view
-

- 2026.09.19
- 2022view
-

にいかわ信用金庫の住宅ローン|やらんまい家Ⅱの金利と疾病保障
- 2026.09.19
- 2062view
-

- 2026.09.19
- 2069view
-

- 2026.09.19
- 2066view




