お子さんの学費が増えてきたり、収入や働き方が変わったりして、住宅ローンの借り換えを考える方はたくさんいます。
ただ「いつ動けばいいのか」がつかめず、そのままになってしまった…という声もよく聞きます。
ここでは、住宅ローンの借り換えを考えるときに押さえておきたいタイミングを、はじめての方にもわかるようにご説明します。
是非参考にしてください。
金利が低いうちに借り換えを検討するのがベストタイミング
住宅ローンの金利タイプには、大きく分けて変動金利型・全期間固定金利型・固定金利期間選択型(固定金利選択型)の3つがあります。
そのうち
固定金利選択型は、最初の3年・5年・10年などを固定金利で返済し、その期間が終わったときに、あらためて変動にするか再び固定にするかを選ぶタイプです。
この固定期間が終わってから、はじめて借り換えを考える方がとても多いのですが、
固定期間が終わってから動き出すのでは、選択肢が狭くなってしまうことがあります。
金利はその時々で変わっているため、固定期間が終わるころには、借り換え先の金利も上がってしまっている可能性があるからです。
せっかく金利が低い時期があったのに、それを見逃してしまってはもったいないですよね。
短期の固定金利タイプでも10年固定タイプでも、
固定期間がまだ残っているうちから、いまの金利水準がどうなっているのかをこまめにチェックしておくことをおすすめします。
そのうえで「いまの金利のほうが有利になりそう」と感じたら、固定期間が残っていても借り換えを検討してよいでしょう。
2026年8月時点の金利水準を見てみましょう
参考までに、全期間固定型の代表格である【フラット35】の金利を見てみます。2026年8月資金受取分では、
借入期間21年以上35年以下・融資率9割以下で年3.290%(新機構団信付き・取扱金融機関のうち最も多い金利)でした。同じフラットでも、借入期間や融資率によって金利は変わります。
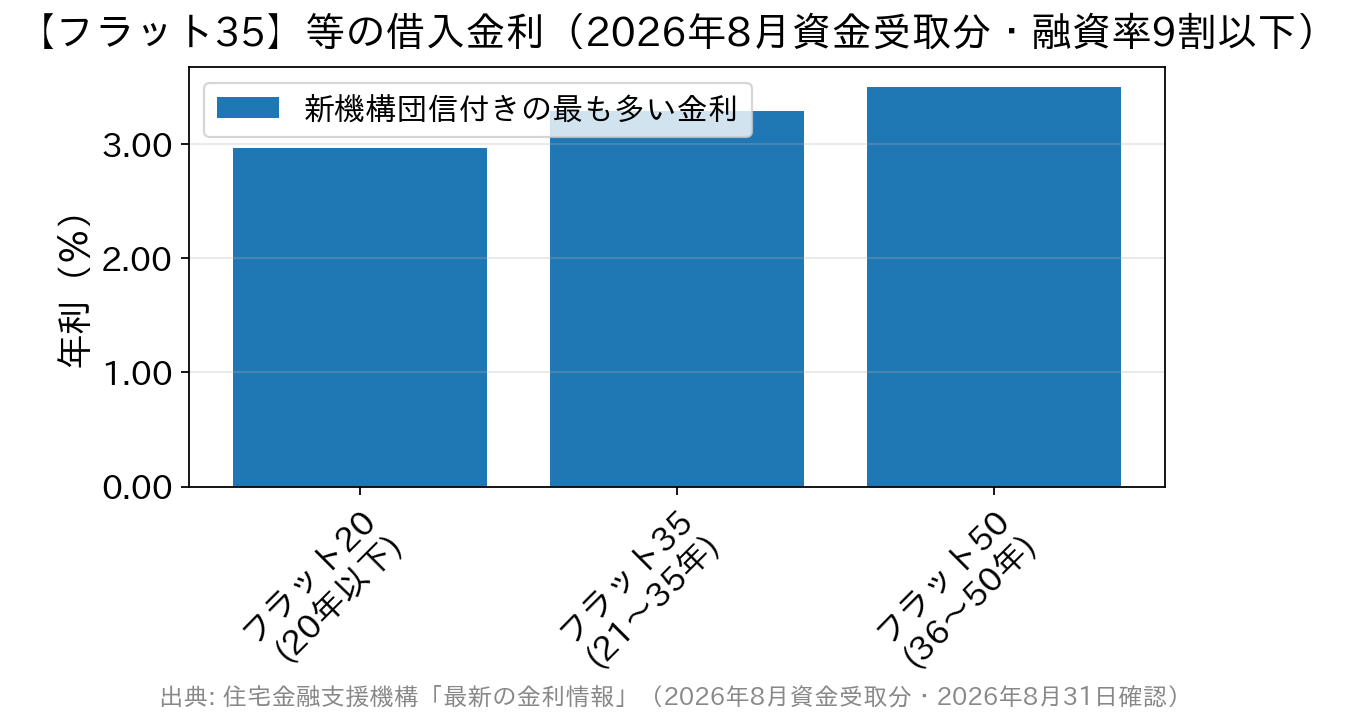 借入期間が長いほど金利は高くなります(いずれも融資率9割以下・新機構団信付き・取扱金融機関で最も多い金利/2026年8月時点)。
フラットの金利は毎月1日ごろに見直されるため、
「今月はいくらか」は必ず住宅金融支援機構や取扱金融機関の公式サイトでご確認ください。上の数字も2026年8月時点のものです。
なお、住宅ローン比較サービス「モゲチェック」の集計によると、借り換えを検討している人が現在返済中の金利は
2026年7月時点で平均1.55%と、7か月連続で上昇し集計開始以来の最高水準になりました。変動金利で返済中の人のうち47.3%が「固定金利への切り替え」を検討しているという結果も出ています。
ただしこれは
「借り換えを検討している人」を対象にした民間サービスの集計で、借りている人全体の平均ではありません。金利が上がって気になっている人ほど検討に動くので、数字は高めに出る点に注意してください。
大切なのは平均値と比べることではなく、
返済予定表や銀行のマイページで「いまの自分の適用金利」を確かめることです。まずはここから始めましょう。
収入が下がりそうなら、早めに書類の準備を
前年に比べて今年の収入が数十万円単位で下がりそうだと分かっている場合は、
早めに動いておくほうが安心です。
借り換えの審査では、収入を証明する書類(会社員なら源泉徴収票、自営業なら確定申告書など)を提出します。
どの年分の書類を求められるかは金融機関や申込む時期によって異なるため、収入が下がる見込みがあるなら、候補となる金融機関に必要書類と対象年分を早めに確認しておきましょう。
また、借り換えは
別の金融機関で住宅ローンをあらためて申し込み、いまのローンを一括返済する手続きです。そのため、最初に住宅ローンを組んだときと同じように、審査を受け直すことになります。
なお、同じ金融機関の中で金利タイプを変えたい場合は「借り換え」ではなく金利タイプの変更(条件変更)という扱いになるのが一般的です。取扱いは金融機関ごとに異なるので、まずは
いまの借入先にも相談してみるとよいでしょう。
そこで不安になるのが「審査に通るのか?」という点ですよね。
少しでも有利な条件で審査を受けられるように、収入や勤務先の状況が安定しているうちに準備を進めておくのが安心です。
健康維持にも気を配ることが大切
住宅ローンの借り入れで意外と見落とされがちなのが、健康状態です。
多くの金融機関では、借入の条件のひとつに
団体信用生命保険(団信)に加入できることを挙げています。つまり借り換えのときも、生命保険に加入できる健康状態であることが前提になるわけです。
とはいえ、健康は誰にとっても思いどおりにいくものではありません。
持病があるなどで一般の団信に加入できるか不安な場合は、次のような選択肢も知っておくと安心です。
- ワイド団信(引受基準緩和型の団信)…加入の条件がゆるやかな団信。取り扱う金融機関が増えていますが、通常は金利に上乗せがあります。
- 【フラット35】…団信への加入は任意です。新機構団信に加入しない場合の金利は、団信付きの借入金利から年0.20%引き下げられます(住宅金融支援機構)。ただし万一のときに返済義務が残る点は理解しておく必要があります。
団信に加入しない道を選ぶ場合は、
別途、収入保障保険などで備えられないかもあわせて考えておくと安心です。
金利・収入・健康は、どれも日々変わっていくものです。借り換えを考えている方は、
早め早めに情報を集めて動くことが何より大切ですね。
借り換えでメリットが出やすい人の目安
「どれくらい条件がそろえば借り換えを考えていいの?」というのは、多くの方が最初につまずくところです。
昔からよく言われている目安は次の3つですが、
あくまで目安であって、これを満たさないと必ず損をするというものではありません。
| 見るポイント | よく言われる目安 | 補足 |
|---|
| いまの金利との差 | 年1.0%以上 | 差が小さくても、残高や残りの期間が大きければ効果が出ることもあります |
| ローンの残高 | 1,000万円以上 | 残高が大きいほど、利息の差が金額に表れやすくなります |
| 残りの返済期間 | 10年以上 | 期間が短いと、諸費用を利息の軽減分で取り戻しにくくなります |
最終的に判断すべきは、
「借り換えで減る利息」から「借り換えにかかる諸費用」を差し引いた金額です。金利差だけで決めず、次の章の費用もあわせて確認しましょう。多くの金融機関が返済シミュレーションを用意しているので、実際の数字で比べてみるのがいちばん確実です。
借り換えにかかる主な費用
借り換えは「新しいローンを借りて、いまのローンを返す」手続きなので、
新規で借りたときと同じような費用がもう一度かかります。おおまかには次のとおりです。
| 費用の種類 | だいたいの水準 | 補足 |
|---|
| 融資事務手数料 | 借入金額×2.20%(税込)など | 借入額に応じた「定率型」と、数万円程度の「定額型」があり金融機関で異なります |
| 保証料 | 0円〜 | 保証料が不要な金融機関もあります(その分、事務手数料が高めのことも) |
| 抵当権の抹消・設定にかかる登記費用 | 登録免許税+司法書士への報酬 | 借入額や依頼先によって変わります |
| 印紙税 | 契約金額に応じた額 | 電子契約に対応している金融機関では不要な場合もあります |
| いまの借入先への全額繰上返済手数料 | 0円〜数万円程度 | いまの契約内容によります。返済予定表や契約書で確認しましょう |
金額は金融機関や契約内容で変わります。
正確な費用は、必ず各金融機関の公式サイトや窓口でご確認ください。
よくある質問(FAQ)
Q. 固定期間の途中でも借り換えはできますか?
A. できます。ただし、いまの契約に違約金や手数料の定めがある場合もあるため、
まず返済予定表や契約書でいまの条件を確認してから比較しましょう。
Q. 借り換えを思い立ってから完了するまで、どれくらいかかりますか?
A. 申込・審査・契約・実行と段階を踏むため、
1か月以上かかることが多いと考えておくと安心です。必要書類の準備にも時間がかかるので、固定期間の終了に合わせたいときは早めに動き出しましょう。所要期間は金融機関によって異なります。
Q. 借り換えの審査は、最初に借りたときより厳しくなりますか?
A. 審査基準は金融機関ごとに違い、一律に「厳しい・ゆるい」とは言えません。ただし借り換えでは
いまの収入・勤務状況・返済実績が改めて見られるため、収入が下がった直後や転職直後は準備に時間の余裕をみておくと安心です。
Q. 団信に入れそうにない場合、借り換えはあきらめるしかありませんか?
A. あきらめる前に、
ワイド団信を扱う金融機関や、
団信への加入が任意の【フラット35】という選択肢を確認してみましょう。フラット35で新機構団信に加入しない場合は、借入金利が年0.20%引き下げられます(そのぶん保障はありません)。
まとめ:まずは「いまの自分の金利」を確かめることから
借り換えのタイミングは、
金利・収入・健康状態という「動いてしまうもの」に左右されます。だからこそ、条件がそろっているうちに情報を集めておくことが大切なのですね。
やることは難しくありません。まずは
返済予定表や銀行のマイページで、いまの適用金利・残高・残りの期間の3つを書き出すところから始めてみてください。この3つがわかれば、各金融機関のシミュレーションですぐに比較できます。
比較するときは、金利の低さだけでなく
諸費用や団信の内容まで含めた総額で見るのがコツです。たとえば
SBI新生銀行の住宅ローンは、保証料や一部繰上返済手数料が0円で、一般団信の上乗せもなく、事務取扱手数料は借入金額×2.20%(税込)の定率型とシンプルな設計になっています。店舗での相談とオンライン手続きの両方に対応している点も、はじめての借り換えでは心強いところでしょう。こうした「わかりやすさ」も含めて、いくつかの候補を並べて比べてみてください。
なお、金利や手数料、団信の内容は変わることがあります。
最新の条件は必ず各金融機関の公式サイトでご確認ください。