住宅ローンの審査期間はどれくらい?日数の目安と逆算のコツ
「審査って、結局どれくらい待つの?」と気になっている方へ。住宅ローンの審査は、事前審査が即日〜1週間ほど、本審査が1〜3週間ほどで、申し込みから借り入れまでは1か月〜1か月半が目安です。
日数は金融機関や書類のそろい方で前後します。長すぎても短すぎても困る場面があるため、物件の決済日から逆算して動くことが、いちばんの備えになります。
※いずれも各金融機関が公式サイトで案内している目安で、審査の混み具合や書類の提出状況によって前後します(2026年10月時点)。
ドコモSMTBネット銀行は、WEB申込コースの仮審査申込を2026年10月30日(金)17時で終了する予定です。それまでに仮審査を申し込んだ人はWEBで手続きを続けられますが、以降に申し込む人はSBIマネープラザなどの銀行代理業者が窓口の対面相談コースになります。表の日数は、この対面相談コースの案内です。
ざっくりつかむなら、事前審査は即日〜1週間、本審査は1〜3週間、借り入れまでは1か月〜1か月半。この感覚があるだけで、スケジュールの組み方がかなり楽になります。
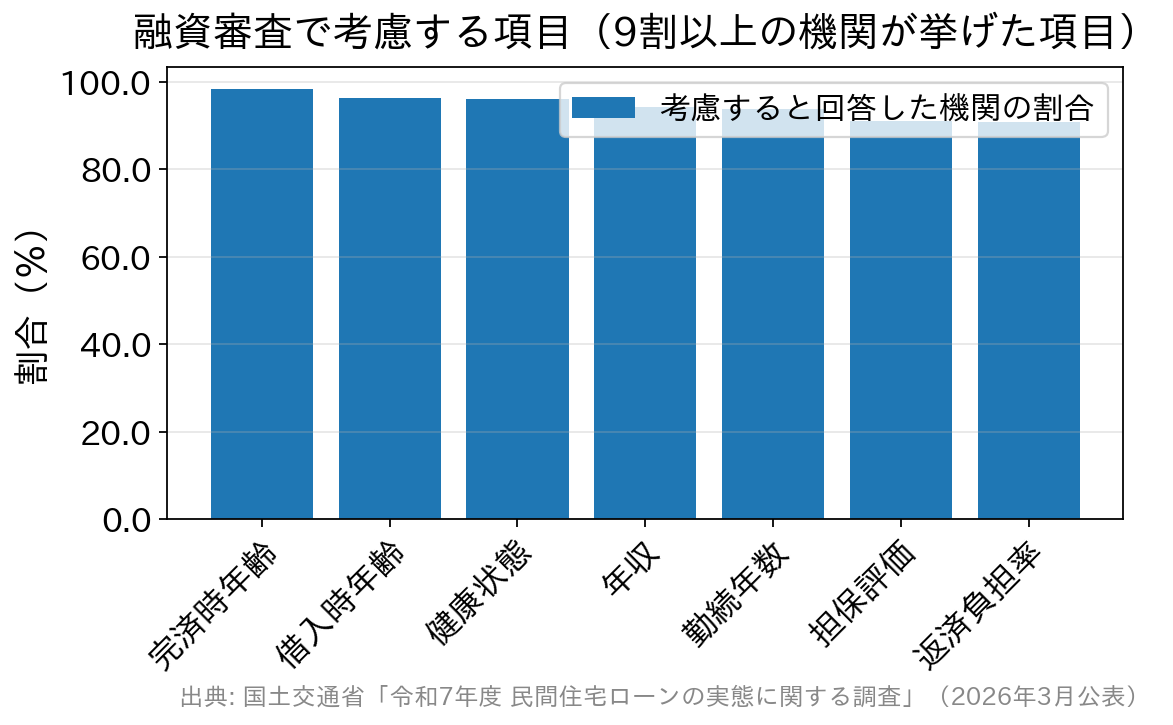
住宅ローンを取り扱う1,021機関が回答(令和7年度調査)。年収だけでなく、完済時の年齢や健康状態も9割以上の機関が審査項目としている。
住宅ローンの審査は「事前審査」と「本審査」の2段階
住宅ローンの審査は、多くの金融機関で2回に分かれています。どちらを指すかで「審査期間」の意味が変わるので、ここを先に押さえておくと話が見えやすくなります。 事前審査(仮審査)は、自己申告の年収や勤務先、借入希望額をもとに、借りられそうかを簡易的に見る審査です。ネットから書類なしで申し込めるところも多く、回答は早めに届きます。 本審査(正式審査)は、事前審査のあとに収入証明や物件の資料を出して受ける正式な審査です。団体信用生命保険(団信)の加入審査も、ふつうはこの段階で行われます。 【用語ミニ解説】団信(だんしん)=返済中に契約者が亡くなったときなどに、保険金で住宅ローンが完済される保険のこと。多くの金融機関で加入が条件になっています。 ただし、どこも2段階とは限りません。SBI新生銀行のように、事前審査と本審査を分けず、1回の審査で結論を出す金融機関もあります。 もうひとつ覚えておきたいのが、審査に通っただけでは、まだお金は出ないという点です。契約を結び、引き渡し・決済の日に融資が実行されて、はじめて借り入れが成立します。審査期間の目安は、金融機関ごとにこれだけ違う
回答までの日数は、金融機関によってかなり差があります。当編集部が2026年10月に各金融機関の公式サイトの案内を確認したところ、目安は下の表のようになっていました。| 金融機関 | 事前審査(仮審査)の回答目安 | 本審査の目安 | 申し込みから借り入れまで |
|---|---|---|---|
| ソニー銀行 | 最短60分 | — | 仮審査の申し込みから通常1か月程度 |
| 三菱UFJ銀行 | ネットの「かんたん事前審査」で最短即日 | 書類提出後1〜2週間程度(公式コラムで紹介している一般的な目安) | — |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コース | 仮審査(任意)は3営業日程度。店舗で案内されるアプリ「かんたん住宅ローン」なら最短翌営業日 | 正式審査は5営業日程度 | 申し込みから約1か月半 |
| SBI新生銀行 | 原則なし(事前審査と本審査を分けずに審査) | 申し込みから審査書類の案内まで約1週間、書類の到着後に約2〜3週間。承認後は実行まで約3週間 | 最短1か月半程度 |
| みずほ銀行 | ネットは「AI事前診断」で最短1分(審査そのものとは別物)。不動産会社経由の事前審査は最短即日〜1週間 | 正式審査・契約で1週間〜10日 | 電子契約なら正式審査の申込日から最短30日以上 |
| SBIアルヒ(店舗) | 最短当日 | 最短3営業日 | おおむね1か月程度 |
| SBIアルヒ(ダイレクト支店) | Web事前審査は2026年7月1日で取り扱いを終了 | Web本申込の審査は1〜2週間 | 本申込の受け付けから融資実行まで6週間以上 |
審査で見られる項目は、国の調査でわかります
「何を見られているのか分からない」というのが、はじめての方がいちばん不安になるところだと思います。ここは推測ではなく、公的な調査で確認できます。 国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度・2026年3月公表。住宅ローンを扱う1,021機関が回答)によると、融資で考慮する項目として、次の7項目を9割以上の金融機関が挙げています。審査期間が長いと困る3つの場面
「早く結果が欲しい」と感じる理由は、大きく分けて3つあります。 1つめは気持ちの面です。結果を待つ間は、どうしても「もし通らなかったら」と考えてしまいがちで、期間が長いほど不安も長引きます。 2つめは売買契約の期限です。売買契約には、ローンが承認されなかったときに契約を白紙に戻せる「住宅ローン特約(融資利用の特約)」が付くのが一般的です。この特約には期限があり、審査が長引いて間に合わないと段取りが崩れます。期限の日付は契約書で確認しておいてください。 3つめは金利です。多くの住宅ローンで、実際に適用されるのは融資実行日の金利です。ソニー銀行の契約約款にも「当初適用金利は、ローン実行日現在の金利とします」とあり、ドコモSMTBネット銀行の対面相談コースも借入日の金利が適用されます。 金利が上がる局面では、実行が後ろにずれるほど不利になることがあります。とはいえ前出の国土交通省の調査では、「申込時金利を適用可能型」の住宅ローンを扱う機関が55.2%ありました。金利の上昇が気になる時期は、申込時の金利を選べるかどうかも聞いてみてください。急がなくてもいいケースと、返済開始の誤解
反対に「結果は少し先でもかまわない」という方もいます。よくあるのが、家を買ってもすぐには住み始められないケースです。いまの賃貸から引っ越す時期をずらしたい場合などが当てはまります。 ここで、昔からある誤解をひとつほどいておきます。「審査が早く終わると、まだ住んでいない家のローンをすぐ払い始めることになる」というのは正確ではありません。 返済が始まるのは、審査が終わった時点ではなく融資が実行されたあとです。ソニー銀行の契約約款では、初回の返済日を「ローン実行日の属する月の翌月の約定返済日」と定めています(2026年8月時点で確認)。 家賃とローンの二重払いを短くしたいときに調整するのは、審査のスピードではなく融資実行日、つまり決済・引き渡しの日です。この日は売主や不動産会社との調整で決まるので、希望があれば早めに担当者へ伝えておいてください。審査期間を左右する4つのこと
同じ金融機関でも、人によって審査にかかる時間は変わります。主な要因は次の4つです。①書類がそろっているか
本審査では、本人確認書類・収入証明・物件の資料などをまとめて出します。1点でも足りないと、そこで手続きが止まります。事前審査の段階から集め始めておくと、本審査がスムーズです。②ペアローン・収入合算かどうか
2人で申し込むと、確認することが単純に倍になります。SBI新生銀行の「よくあるご質問」でも、審査書類の案内まで約1週間のところ、ペアローンや収入合算は10日ほどかかる場合があると案内しています。③物件の種類や状況
建築中の新築や、書類の整理に時間がかかる物件は確認に日数がかかります。SBIアルヒのダイレクト支店は、Web本申込の受け付けから融資実行予定日まで6週間以上を確保できることを利用条件にしています。④団信の告知内容
団信は保険なので、健康状態の告知によっては保険会社の確認に日数がかかります。持病がある方は、引受基準を緩めた「ワイド団信」を扱う金融機関もあるので、早めに相談すると落ち着いて進められます。決済日から逆算する3ステップ
STEP1 「いつお金が必要か」を先に決める
物件の決済・引き渡し日は、いちばん動かしにくい日付です。上の目安を当てはめると、決済日の2か月ほど前には動き出しておくと余裕を持てます。STEP2 事前審査は早めに、比べたい数行へ
事前審査は書類なしで申し込めるところも多く、負担は大きくありません。金利だけでなく、回答の早さや手続きの進め方も金融機関ごとに違います。審査基準の違いが気になる方は、審査が甘い銀行はあるのか、基準の違いを解説した記事も参考になります。STEP3 本審査の書類を先に用意する
事前審査の結果を待つ間が、書類集めにちょうどよいタイミングです。住民票や課税証明書など役所で取る書類は、発行から3か月以内といった期限があることもあるので、取る順番にも気を配ってください。よくある質問
Q. 事前審査に通れば、本審査も必ず通りますか?
A. 必ず通るとは限りません。事前審査は自己申告をもとにした簡易的な確認で、本審査では書類による確認や団信の審査が加わります。ソニー銀行も、仮審査は本審査の結果を保証するものではないと案内しています。Q. 事前審査は、複数の銀行に申し込んでもいいですか?
A. 一般的には可能です。ただ、申し込んだ記録は個人信用情報機関に登録され、SBIアルヒの案内では1年を超えない期間とされています。数を増やしすぎず、本命を数行にしぼるのが現実的です。Q. ドコモSMTBネット銀行のWEB申込コースは、10月30日以降どうなりますか?
A. 仮審査申込の受付は2026年10月30日(金)17時で終了する予定です。それまでに仮審査を申し込んだ人はWEBで続けられ、以降はSBIマネープラザなどが窓口の対面相談コースで申し込みます。Q. 申し込んだあとに転職や引っ越しをしても大丈夫ですか?
A. 勤続年数や年収は主要な審査項目なので、内容が変わると確認のやり直しが必要になることがあります。変更が起きた、または起きそうな時点で、早めに金融機関へ連絡するのが安全です。まとめ|審査期間は決済日から逆算して考える
審査期間は、短ければよい、長ければよいと一律には言えません。売買契約の期限や金利を考えれば早いほうが助かりますが、返済が始まるのは融資実行のあとなので、審査を急いでも支払いが早まるわけではありません。 借りる側にできる準備ははっきりしています。決済日から逆算して予定を組み、事前審査を早めに出し、必要書類を先に集めておくこと。これだけで、期間の長短に振り回される場面はかなり減らせます。 金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。日程を相談しながら進めたい方へ
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗で、スタッフに相談しながら仮審査から契約まで進められます。決済日が決まっている方は、スケジュールも含めて相談できます。
WEB申込コースの仮審査申込は2026年10月30日(金)17時で受付を終了する予定で、その後は対面相談コースでの申し込みになります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。

ゼロから学ぶ住宅ローン関連記事
-
- 2026.10.24
- 1547view
-
入居後のトラブルを防ぐには?引渡し前の立会いと契約不適合責任
- 2026.10.24
- 1666view
-
- 2026.10.24
- 1560view
-
- 2026.10.24
- 2952view
-
- 2026.10.24
- 1556view
-
住宅売却で必要な書類は?場面別の一覧と準備のコツをやさしく解説
- 2026.10.24
- 1563view