住宅ローン減税の手続き|会社員の確定申告と必要書類をやさしく解説
住宅ローン減税(正式には「住宅借入金等特別控除」といいます)は、年末時点の住宅ローン残高の一定割合が、所得税などから直接差し引かれる制度です。会社員の方は毎月の給料から所得税が天引きされているので、1年目に確定申告をすることで、納めすぎた分が戻ってくるしくみになっています。
ここで大切なのは、「この制度は、待っていても自動では適用されない」という点です。初めての住宅ローンで不安な方に向けて、手続きの流れと必要書類を、順番にかみくだいてご案内します。
 国税庁が案内している主な提出書類は次のとおりです。
・確定申告書
・(特定増改築等)住宅借入金等特別控除額の計算明細書
・住宅取得資金に係る借入金の年末残高等証明書(金融機関から届きます)
・売買契約書または工事請負契約書の写し
・登記事項証明書(家屋・土地)
・補助金の交付を受けた場合は、その額がわかる書類
・住宅取得等資金の贈与の特例を受けた場合は、贈与税の申告書などの写し
昔の解説に出てくる「住民票の写し」は、現在は提出書類に含まれていません。また源泉徴収票も、2019年(平成31年)4月1日以後は申告書への添付・提示が不要になりました(申告書を作成するときには手元に必要です)。登記事項証明書も、計算明細書に不動産番号を書けば添付を省略できます。「昔より少し軽くなっている」と覚えておくと、身構えずに済みます。
中古住宅を買った場合で、その住まいが1982年(昭和57年)1月1日以前に建築されたものであるときは、これに加えて「耐震基準適合証明書」「建設住宅性能評価書の写し」「既存住宅売買瑕疵担保責任保険の付保証明書」のいずれか1つが必要です。
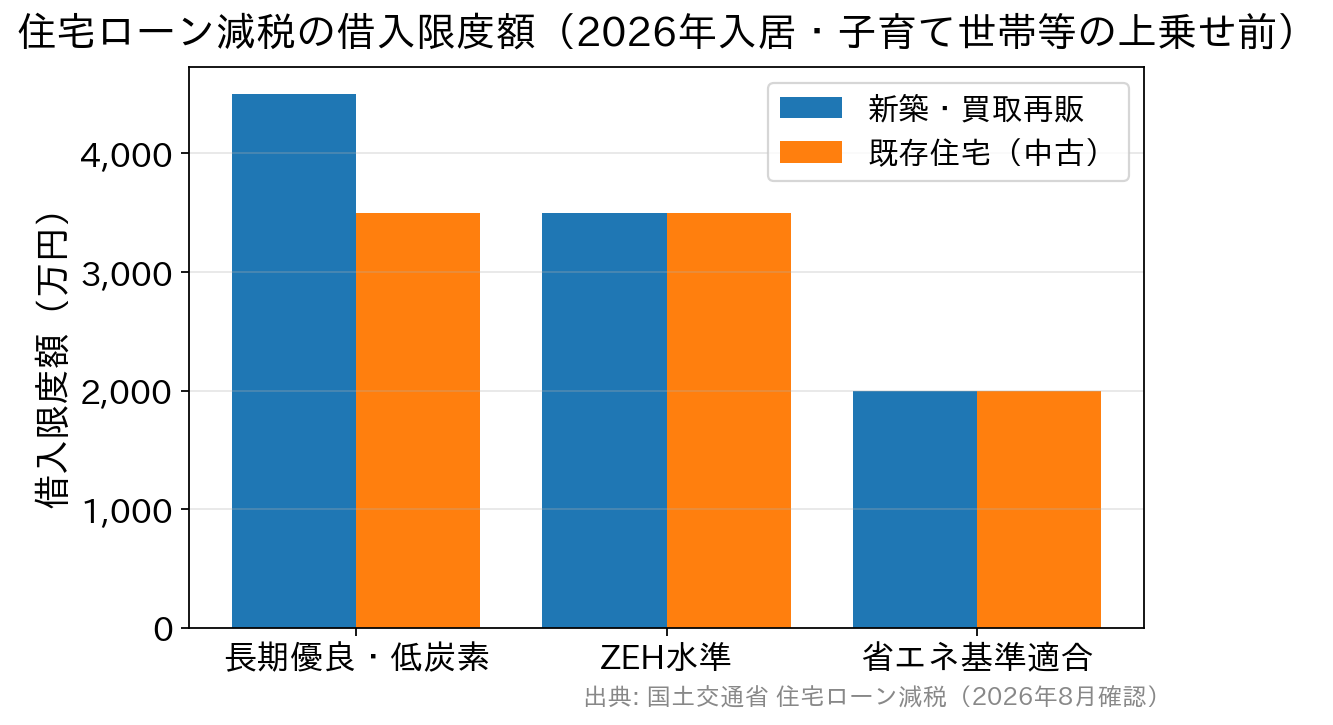
子育て世帯・若者夫婦世帯は、いずれの区分でも上乗せがあります。
かっこ内は、子育て世帯(19歳未満の扶養親族がいる方)・若者夫婦世帯(配偶者がいる40歳未満の方、または40歳未満の配偶者がいる40歳以上の方)の上乗せ後の金額です。
注意したいのは「その他の住宅」=省エネ基準を満たさない住宅の扱いです。新築については、2024年(令和6年)以降に建てられたものは原則として控除の対象外になっています(2023年末までに建築確認を受けた住宅などには経過措置があります)。これから新築を検討するなら、省エネ性能は「あると得」ではなく「ないと対象外」になり得る条件だと考えておきましょう。
なお省エネ基準適合住宅についても、建築確認が2028年(令和10年)以降になるものは原則として対象外とされています。数年先に完成する住まいを検討している方は、着工時期と性能の両方を早めに確認しておくと安心です。
そもそも、いくら戻ってくるの?
控除される金額は、年末のローン残高 × 0.700%です。かつては「残高の1%が10年間」という制度でしたが、2022年(令和4年)の税制改正で控除率が0.700%に見直され、代わりに新築などの控除期間が最長13年間に延びました。古い解説を読むと1%と書かれていることがありますので、注意してください。 控除は「税金の計算のもとになる所得を減らす」のではなく、計算し終えた税額からそのまま引かれるタイプです。そのため、同じ金額でも家計に効く実感が大きいのが特徴です。所得税から引ききれなかった分は、翌年度の住民税から一定額まで差し引かれます(上限があります)。 この制度は令和8年度の税制改正で適用期限が5年延長され、2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居した場合が対象になっています(国土交通省 住宅ローン減税ページ・2026年8月時点)。1年目は確定申告、2年目からは年末調整
会社員の方がまずおさえておきたいのが、手続きが必要なのは1年目だけという点です。 1年目(入居した年の翌年)……自分で確定申告をします。申告の受付は原則として翌年2月16日から3月15日までですが、還付だけを受ける申告なら、年明けから提出できます。 2年目以降……勤務先の年末調整で手続きが完了します。用意するのは次の2つだけです。 ・税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」 ・借入先の金融機関から毎年届く「住宅取得資金に係る借入金の年末残高等証明書」 この2枚を勤務先に提出すれば、あとは会社が計算してくれます。1年目の確定申告さえ乗り切れば、残りの年はぐっと楽になると考えてよいでしょう。1年目の確定申告でそろえる書類
国税庁が案内している主な提出書類は次のとおりです。
・確定申告書
・(特定増改築等)住宅借入金等特別控除額の計算明細書
・住宅取得資金に係る借入金の年末残高等証明書(金融機関から届きます)
・売買契約書または工事請負契約書の写し
・登記事項証明書(家屋・土地)
・補助金の交付を受けた場合は、その額がわかる書類
・住宅取得等資金の贈与の特例を受けた場合は、贈与税の申告書などの写し
昔の解説に出てくる「住民票の写し」は、現在は提出書類に含まれていません。また源泉徴収票も、2019年(平成31年)4月1日以後は申告書への添付・提示が不要になりました(申告書を作成するときには手元に必要です)。登記事項証明書も、計算明細書に不動産番号を書けば添付を省略できます。「昔より少し軽くなっている」と覚えておくと、身構えずに済みます。
中古住宅を買った場合で、その住まいが1982年(昭和57年)1月1日以前に建築されたものであるときは、これに加えて「耐震基準適合証明書」「建設住宅性能評価書の写し」「既存住宅売買瑕疵担保責任保険の付保証明書」のいずれか1つが必要です。
対象になる住まいの条件
おもな要件は次のとおりです(2026年入居の場合)。 ・自分が主に住む家であること。引き渡しまたは工事完了から6か月以内に入居し、その年の12月31日まで住み続けていること ・住宅ローンの返済期間が10年以上であること ・控除を受ける年の合計所得金額が2,000万円以下であること ・登記簿上の床面積が40平方メートル以上であること(ただし合計所得金額が1,000万円を超える方、および子育て世帯等の上乗せ措置を使う方は50平方メートル以上) ・店舗などとの併用住宅なら、床面積の2分の1以上が居住用であること 床面積の要件は、令和8年度の税制改正で新築・中古ともに40平方メートル以上へ緩和されました。所得の要件も、以前の「3,000万円以下」から2,000万円以下に引き下げられていますので、古い数字を見かけたら疑ってください。 中古住宅の築年数のルールも、すでに変わっています。かつては「築20年以内(耐火建築物なら25年以内)」という条件がありましたが、この築年数要件は廃止され、いまは1982年(昭和57年)1月1日以後に建築された住宅(新耐震基準の住宅)であればよいという形に整理されています。それ以前の住宅でも、上に挙げた耐震関係の証明書があれば対象になります。借入限度額は住まいの性能で変わります
控除の計算に使えるローン残高には上限(借入限度額)があり、住まいの省エネ性能によって差がつく設計になっています。2026年(令和8年)に入居する場合は次のとおりです。| 住宅の区分 | 新築・買取再販 | 既存住宅(中古) | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(5,000万円) | 3,500万円(4,500万円) | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 3,500万円(4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 2,000万円(3,000万円) | 13年間 |
| その他の住宅(上記に該当しないもの) | ―(原則対象外) | 2,000万円 | 10年間 |
共働き夫婦がつまずきやすいところ
夫婦の収入を合わせて借りる場合、借り方によって「2人とも控除を受けられるか」が変わります。ここは後から変更しにくいところなので、申し込み前に確認しておきたいポイントです。 ・ペアローン……夫婦がそれぞれ別々にローンを契約します。2人とも債務者なので、それぞれが控除を受けられます。 ・連帯債務型……1本のローンを夫婦2人で背負います。負担割合に応じて按分し、2人とも控除を受けられます(確定申告では「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」を使います)。 ・連帯保証型……主債務者は1人で、配偶者は保証人です。保証人は債務者ではないため、控除の対象になりません。 「収入を合算したのだから2人とも戻ってくるはず」と思い込んでいると、あとで想定が崩れます。あわせて、登記の持分は実際に負担した資金の割合に合わせておくことも大切です。大きくずれると贈与とみなされることがあるため、迷ったら契約前に金融機関や税務署に確認しておきましょう。手続きの疑問Q&A
Q. 1年目の確定申告を忘れてしまいました。もう受けられませんか? 給与所得者で還付を受ける申告であれば、その年の翌年1月1日から5年以内に申告できます。気づいた時点で早めに手続きをしましょう。 Q. 年末残高等証明書が年末調整に間に合いませんでした。 2年目以降でも、その年分については確定申告で控除を受けられます。あきらめずに翌年の申告で対応してください。 Q. 途中で繰り上げ返済をすると、どうなりますか? 控除額は年末残高をもとに計算されるので、残高が減れば控除額も減ります。ただし、返済期間を短くしすぎて全体の期間が10年未満になると、その後は控除を受けられなくなります。期間短縮型の繰り上げ返済をするときは、この点を必ず確認してください。 Q. 借り換えをしても控除は続きますか? 新しいローンが従来のローンを返すためのもので、返済期間が10年以上あるなど一定の要件を満たしていれば、引き続き対象になります。控除の残り期間が延びるわけではない点にはご注意ください。 Q. 災害で住めなくなってしまったら? 控除を受けていた住宅に災害で住めなくなった場合には、適用期間の特例などが設けられています。詳しくは国税庁のコード8013(災害により被害を受けたときの住宅借入金等特別控除の適用期間の特例等)をご確認ください。最後に:申告を忘れないことが最大のコツ
住宅ローン減税は、13年間で考えると数百万円規模になることもある大きな制度です。それでも手続きをしなければ1円も戻ってきません。まずは「入居した翌年に確定申告をする」ことだけ、カレンダーに書き留めておいてください。 そして、控除の効果は借入先を選ぶときにも関わってきます。金利や事務手数料の水準、団体信用生命保険の保障内容は銀行ごとに差がありますので、控除だけを見て決めず、返済総額と保障をあわせて比べるのが安心です。たとえばSBI新生銀行は、保証料や一部繰上返済手数料がかからず、一般団信の保険料の上乗せもないため、諸費用の見通しを立てやすい住宅ローンのひとつです。店頭とオンラインのどちらでも相談できる点も、初めての方には心強いところでしょう。 なお、税制の細かい要件は改正で動きます。ご自身のケースに当てはまるかどうかは、最新の情報を国税庁・国土交通省の公式サイトや所轄の税務署でご確認ください。
ゼロから学ぶ住宅ローン関連記事
-
- 2026.09.21
- 4796view
-
- 2026.09.21
- 5469view
-
- 2026.09.21
- 4100view
-
- 2026.09.21
- 1807view
-
- 2026.09.21
- 1930view
-
- 2026.09.21
- 1833view