宮崎銀行の住宅ローン|満額快答プレミアムの金利と選び方
宮崎銀行(みやぎん)は宮崎県に本店を置く地方銀行で、鹿児島県にも店舗を展開しています。住宅ローンは「満額快答」シリーズを中心に5つの商品がそろい、変動金利は地方銀行としては競争力のある水準です。ただし数字の見え方には少しコツがあり、「一番低い金利」と「自分に適用される金利」は別もの。はじめて住宅ローンを検討する方向けに、公式情報をもとに順を追って整理します。
5つの住宅ローン商品を整理する
宮崎銀行の住宅ローンは、公式サイトで次の5つが案内されています。名前が似ているので、まず「保証会社が誰か」「手数料の取り方が定率か定額か」で整理すると分かりやすくなります。
- みやぎん住宅ローン「満額快答プレミアム」……中心となる商品。融資手数料は借入金額×2.20%(税込)の定率型
- みやぎん住宅ローン「満額快答・定率型」……別途「融資手数料」がかかるタイプ
- みやぎん住宅ローン「満額快答・定額型」……手数料が定額のタイプ。そのぶん金利は高めの設定
- 全国保証保証付住宅ローン「住まいるいちばん」……全国保証(株)の保証を利用するタイプ
- アイフル保証付住宅ローン「満額快答Wish」……アイフル(株)の保証を利用するタイプ
保証会社が違う商品が並んでいるのは、審査の入り口を複数用意しているということです。ひとつの商品で条件に合わなくても、別の保証会社の商品なら相談の余地がある場合があります。どの商品を案内されるかは審査によって決まるので、「自分はどれで検討できるか」を最初に窓口で聞いてしまうのが早道です。
2026年9月の適用金利
宮崎銀行のローン金利一覧(2026年9月1日現在)に掲載されている住宅ローン金利は次のとおりです。
| 金利タイプ | 満額快答プレミアム | 満額快答・定率型 | 満額快答・定額型 | 基準金利 |
|---|---|---|---|---|
| 変動金利型 | 年0.975%〜 | 年1.410% | 年1.600% | 年3.375% |
| 固定金利選択型2年 | 年2.300% | 年3.800% | ||
| 固定金利選択型5年 | 年2.800% | 年4.600% | ||
| 固定金利選択型10年 | 年3.300% | 年5.100% | ||
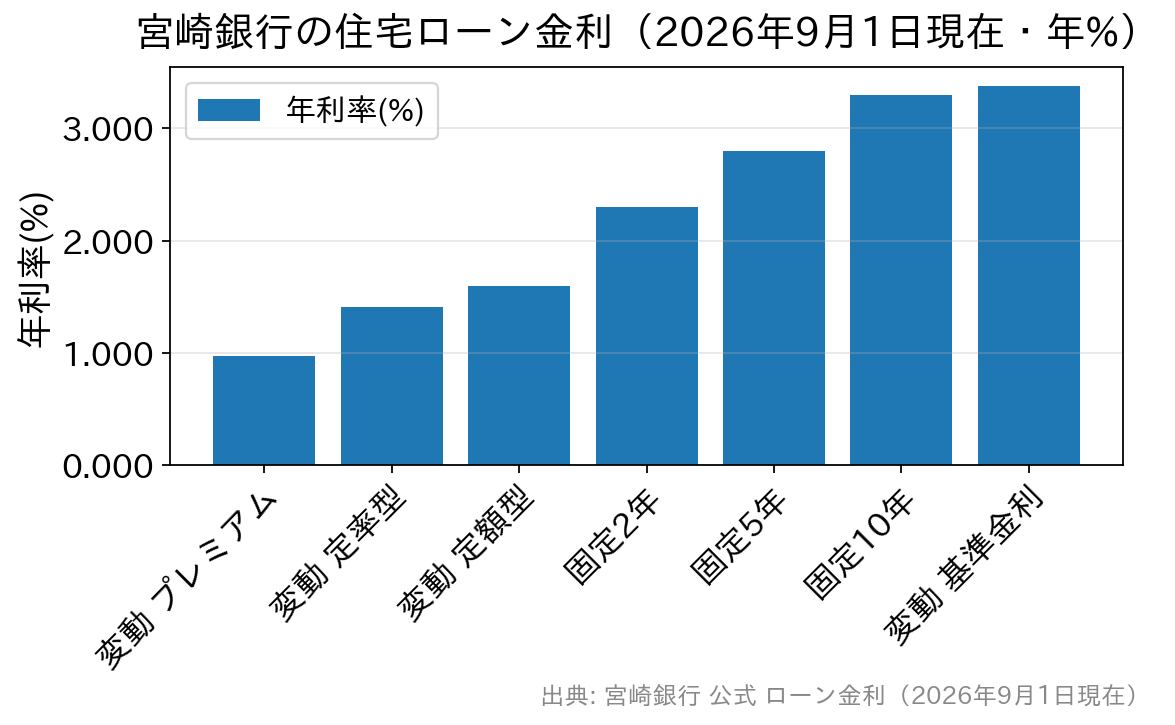
変動金利型で見ると、手数料を定率で払う「プレミアム」が年0.975%〜と最も低く、定額型は年1.600%。その差は0.625%あります。「手数料を先に多く払って金利を下げる」か「手数料を抑えて金利は高め」かという選択で、借入額が大きく期間が長いほど定率型の金利差が効いてきます。プレミアムの融資手数料は借入金額×2.20%(税込)なので、たとえば3,000万円なら66万円。この初期費用を含めた総額で比べないと判断を誤ります。
公式サイトには次の注意書きもあります。あわせて押さえておきましょう。
- 住宅ローン金利はエリアによって異なる場合がある(宮崎県外の店舗では条件が違うことがあります)
- 優遇金利は一定の条件を満たす人が対象(=0.975%は誰にでも適用される数字ではありません)
- 実際の融資金利は、申込時点ではなく借り入れ時点の金利が適用される
- 東京支店で満額快答プレミアムを利用する場合は変動金利のみの取扱い
3つ目はとくに重要です。申し込みから借り入れまでの間に金利が動けば、適用されるのは借入時の金利です。金利が動きやすい局面では、資金実行の時期も含めて相談しておくと安心です。
「満額快答プレミアム」の条件を読む
中心商品である「満額快答プレミアム」の主な条件は次のとおりです(公式サイトの商品案内より)。
- 利用できる方:借入時に満18歳以上満71歳未満、完済時に満85歳未満(団信の保険満了年齢以内であること)/給与所得者は安定継続した勤務年数と年収がある方/自営業者は直近3年間安定継続した所得があり、直近3期の決算書に損失がなく安定した利益がある方/給与振込指定または公共料金振替3項目以上を利用(または新規で申込み)
- 融資金額:100万円以上2億円以内(10万円単位・所要資金の100%以内)
- 返済期間:1年以上50年以内(中古の戸建・マンションも最長50年に対応)
- 使いみち:土地の先行取得、新築・建売・マンション・中古住宅の購入、増改築・修繕、住み替え・建て替え、外構・解体・諸費用など。家具・家電の購入資金と引越費用も総額100万円まで
- 保証人:原則不要 担保:対象物件に第1順位の抵当権
- 団信:一般団信の保険料は銀行負担。ほかに生活習慣病団信・夫婦連生がん団信・ワイド団信があり、保険内容によって金利の上乗せがあります
読者にとって実用的なのは、中古物件でも最長50年の返済期間に対応している点と、家具・家電・引越費用まで100万円を上限に借入対象になる点です。住み替えでは家具の買い替えが重なりがちなので、手元の現金を残せる意味は小さくありません。ただし借りたお金には利息が付きます。数十年かけて返す住宅ローンで家電を買うことになる点は理解しておきましょう。
もう一点、自営業の方の条件が具体的に示されているのも特徴です。直近3年間の安定継続した所得と、直近3期の決算内容が見られます。該当する方は、申し込み前に決算書を確認しておくと話が早く進みます。
固定期間が終わったあとが分かれ目
固定金利選択型(2年・5年・10年)を選ぶ場合、いちばん大事なのは「固定期間が終わったあとどうなるか」です。宮崎銀行の公式案内では、進む道によって扱いが大きく変わります。
| 期間終了後の選択 | 適用される金利 |
|---|---|
| 再び固定金利選択型を選ぶ(条件を満たす場合) | 住宅ローン固定金利選択型の店頭基準金利から年1.000%引き下げ(借入期間終了まで) |
| 変動金利に移行する | 基準金利が適用 |
固定を再選択したときの引き下げには、①ポイントサービス「たまるーじ倶楽部」に入会している ②みやぎんアプリを登録している ③返済に滞りがない——という条件が示されています。手続きとしては難しくありませんが、知らないまま条件を外すと引き下げを受けられません。契約時に必ず確認しておきましょう。
また変動金利型については、短期プライムレートを基準に、年2回(4月1日・10月1日)基準金利の見直しが行われると明記されています。ここで初心者がよく混同するのが「長期金利」との違いです。ニュースで話題になる長期金利(10年国債の利回り)は、フラット35など固定金利の目安であって、変動金利が動く直接の理由ではありません。変動金利の基準は短期プライムレートで、その背景には日本銀行の政策金利があります。「金利が上がった」という報道を見たら、どの金利の話なのかを確かめる——この習慣だけでも判断の精度が上がります。
なお、契約時の金利引き下げ幅は借入期間中適用されますが、途中で固定金利選択型へ変更すると、それ以降は契約時の引き下げ幅が適用されなくなる点も公式に明記されています。「変動で借りて、上がりそうになったら固定に切り替える」という作戦を考えている方は、切り替えの条件を先に確認してください。
相談は「みやぎん住まいのプラザ」で
宮崎銀行は住宅ローン専門の相談拠点「みやぎん住まいのプラザ」を設けており、平日だけでなく休日も専門スタッフが相談に応じています。設置は宮崎県内の本店・都城・日向・延岡と、鹿児島県の鹿児島・鹿児島南・国分(住まいのプラザ日向は平日のみ、延岡は平日と日曜日のみの営業)。
手続きの流れは、①借入額の相談(物件が決まる前でもOK)→②事前審査申込(店頭のほかWEBから24時間・来店不要)→③事前審査の回答→④本申込・契約、という順です。印紙代が不要になる電子契約も取り扱われています。
はじめての住宅ローンで迷いやすいのは、「物件が決まってから銀行に行くもの」と思い込んでしまうことです。公式にも「購入物件が決まる前でも、まずは事前申込を」と案内されているとおり、借りられる目安を先に知っておくほうが物件選びもぶれません。最初の一歩は、この事前相談だと考えてよいでしょう。
他の選択肢と比べるときの視点
地方銀行・フラット35・ネット銀行を比べるときは、金利だけでなく諸費用・団信・繰上返済のしやすさまで含めた「総額」と「使い勝手」で見ると失敗しにくくなります。参考までに、全期間固定のフラット35は2026年9月の最頻金利が年3.460%(融資率9割以下・新機構団信付き・返済期間21〜35年)でした。
| 比較の観点 | 宮崎銀行で確認すること | 他行と比べる視点 |
|---|---|---|
| 金利 | 優遇条件を満たしたうえで自分にいくら適用されるか | 最低金利ではなく実際の適用金利で並べる |
| 融資手数料 | プレミアムは借入額×2.20%(税込) | 定額型の代表例はSBI新生銀行 |
| 保証 | どの保証会社の商品で検討できるか | 保証会社を使わないSBI新生銀行などは保証料0円 |
| 団信 | 一般団信は銀行負担/特約の上乗せ幅 | 上乗せ幅と保障範囲のバランスで比べる |
| 固定期間終了後 | 再選択なら基準金利−1.000%、変動移行なら基準金利 | 「借りた後」の条件まで含めて比較する |
ネット系・新形態の銀行も候補に入れると、諸費用を抑えやすくなります。たとえばSBI新生銀行は、一般団信込みで保証料0円・一部繰上返済手数料0円と費用の内訳が分かりやすく、店舗での相談とオンライン手続きの両方に対応しています。SBIグループとしての安心感もあり、地元の銀行と並べて検討する価値のある一行です。金利・手数料・団信の最新の詳細は各金融機関の公式サイトでご確認ください。
よくある質問(FAQ)
Q. 変動金利の「年0.975%〜」は、誰でも適用されるのですか?
A. いいえ。公式サイトに「優遇金利は、一定の条件を満たすお客さまが対象」「住宅ローン金利は、エリアによって異なる場合があります」と明記されています。「〜」が付いた表示は下限の数字だと考え、事前審査で自分に適用される金利を確認してから他行と比べてください。
Q. 「満額快答プレミアム」と「定額型」は、どちらを選べばよいですか?
A. プレミアムは融資手数料が借入金額×2.20%(税込)かかる代わりに金利が低く、定額型は手数料を抑えられる代わりに金利が高めです(2026年9月時点で変動 年0.975%〜 と 年1.600%)。借入額が大きく、返済期間が長いほど金利差の影響が大きくなるため、金利と手数料を合計した総額で試算してもらうのが確実です。
Q. 固定金利選択型の期間が終わったら、金利はどうなりますか?
A. 再び固定金利選択型を選び、たまるーじ倶楽部への入会・みやぎんアプリの登録・返済に滞りがないという条件を満たせば、店頭基準金利から年1.000%引き下げが借入期間終了まで適用されます。一方、変動金利に移行する場合は基準金利が適用されると案内されています。将来の返済額を左右する部分なので、契約前に必ず確認してください。
Q. 中古住宅を買う場合でも、返済期間を長くとれますか?
A. 「満額快答プレミアム」は中古の戸建・マンションも最長50年に対応すると案内されています。ただし期間を延ばせば総支払額は増え、完済時年齢の条件(満85歳未満)もあります。「毎月の返済額」と「完済までの総額」「完済時の年齢」の3つをセットで確認しましょう。
Q. 自営業ですが、申し込めますか?
A. 公式サイトでは、自営業の方の条件として直近3年間において安定継続した所得があり、経営会社の直近3期決算書に損失がなく安定した利益があることが示されています。給与所得者より確認される範囲が広いので、確定申告書や決算書を手元にそろえてから相談すると話が早く進みます。なお審査基準は変わることがあるため、詳細は宮崎銀行にご確認ください。
金利・手数料・団信・キャンペーンの内容は改定されることがあります。最新情報は各金融機関の公式サイトでご確認ください。
住宅ローン商品について関連記事
-

- 2026.10.06
- 1947view
-

- 2026.10.06
- 1959view
-

住宅ローン控除の仕組み|条件・控除額・申告方法をやさしく解説
- 2026.10.06
- 1855view
-
手付金を払う前に確認|売買契約書・ローン特約のチェックポイント
- 2026.10.06
- 1879view
-
- 2026.10.06
- 1882view
-

- 2026.10.06
- 1882view