住宅ローンが通りやすい人とは?審査で本当に見られる条件
「新築マンションを購入しようと思っていますが、住宅ローンの審査が通るかどうか不安です。ローンが通る人と通らない人ではどのような違いがあるのか教えてください。」
一戸建てやマンションなどを購入する際、住宅ローンの審査が通るかどうか不安に感じる方もいらっしゃるのではないでしょうか。
通らないケースをあらかじめ知っておけば、前もって手を打つこともできます。
今回は「住宅ローンが通る人、通らない人」について、国土交通省が毎年おこなっている調査や、信用情報機関・住宅金融支援機構の公式情報をもとに、できるだけ具体的にお話ししていきます。
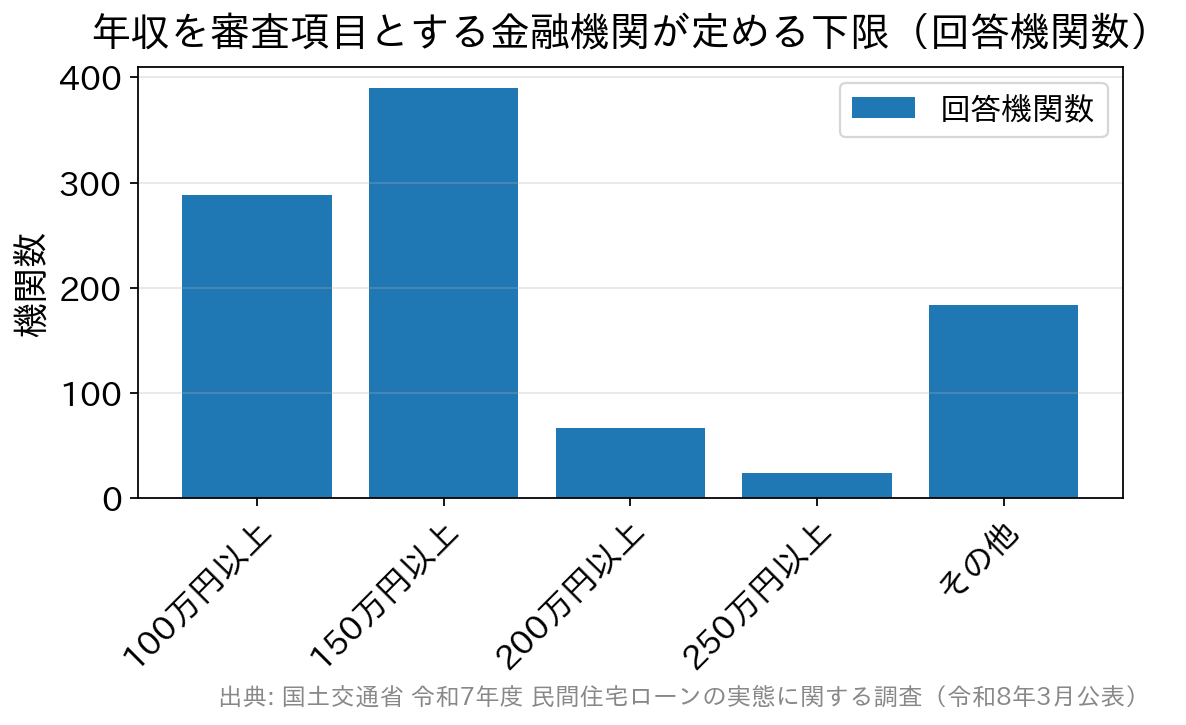
年収を審査項目とする金融機関(936機関)が定める下限。「150万円以上」「100万円以上」が中心 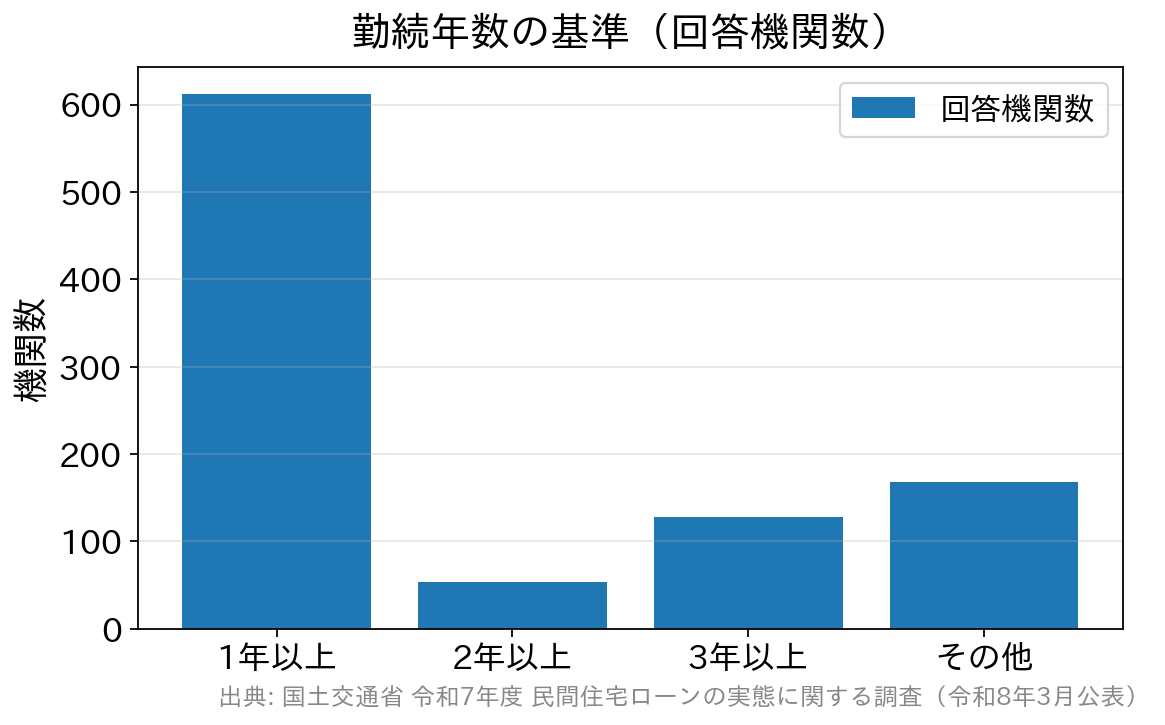
勤続年数を審査項目とする金融機関(933機関)の基準。「1年以上」が突出して多い
出典:指定信用情報機関のCIC「CICが保有する信用情報」(2026年8月確認)。最新の内容は公式サイトでご確認ください。
不安な方は、本格的に動き出す前にいちど自分で開示して確かめておくと、気持ちがずいぶん楽になります。
年収が低いと、ローンは通りにくいのでは?
「年収が低い」ことそのものよりも、その収入で無理なく返せる借入額になっているかのほうが大切です。 意外に思われるかもしれませんが、金融機関が定めている年収の下限は、想像よりも低いことが多いのです。国土交通省「民間住宅ローンの実態に関する調査」(令和7年度調査)で、年収を審査項目としている金融機関がどの水準を基準にしているかを見ると、次のようになっています。- 今の勤務先に安定して勤め続けていること
- 車やカードなど、ほかの借入れが無いか、完済間近であること
- 過去に返済の延滞など、信用情報に「異動」の記録が無いこと
勤続年数は「3年以上」ないとダメですか?
よく「3年、できれば5年」と言われますが、実際の設定で最も多いのは「1年以上」です。既存の借入れがあると、ローン審査は通りにくいの?
車やカード、キャッシングなどの借入れが無いほうが有利なのは、前述のとおり返済負担率に効いてくるためです。ただし、借入れがあっても組めるケースはたくさんあります。ポイントは次の2つです。- 申込みの前に、整理できる小口の残債は片づけておく(数万円の分割払いでも、借入可能額に響くことがあります)
- いま返済中のものを、金額・毎月の返済額・完済予定日まで正確に把握しておく
使っていないクレジットカードは解約したほうがいい?
「解約ではなく退会にすると評価が上がる」といった説明を見かけることがありますが、クレジット会社や信用情報機関の公式情報でそうした区別を確認することはできません。惑わされないようにしてください。 指定信用情報機関のCICが公表している内容によれば、登録されるのは契約日・契約額(極度額)・残債額・入金履歴・異動(延滞・保証履行・破産)の有無といった客観的な取引事実です。つまり効いてくるのは「呼び方」ではなく、実際の残高と支払いの状況ということですね。 使っていないカードのキャッシング枠を審査上どう扱うかは金融機関によって異なりますので、枚数が多くて気になる場合は、申込先に確認したうえで判断するのが確実です。家族に延滞歴があると、自分の審査に影響しますか?
信用情報は、あくまで「その人ひとりの情報」です。CICは信用情報を「客観的な取引事実を登録した個人の情報」と説明しており、登録・照会は氏名や生年月日などで本人を識別して行われます。家族の記録がそのまま本人の審査に使われるわけではありません。 ただし、次の場合はその方自身も審査の対象になります。- 配偶者などを収入合算者・連帯債務者にする場合(【フラット35】では返済負担率の計算に収入合算者の借入れも含まれます)
- ペアローンで、それぞれが債務者になる場合
自分の記録が気になるときは、自分で確認できます
信用情報は本人であれば開示請求ができます(本人以外からの申込みは受け付けられません)。CICが公表している保有期間の目安は次のとおりです。| 情報の種類 | どんな記録か | 保有期間 |
|---|---|---|
| 申込情報 | クレジットやローンに新規申込みをした事実 | 照会日より6か月間 |
| クレジット情報 | 契約内容・残債額・入金履歴・異動の有無など | 契約期間中および契約終了後5年以内 |
| 利用記録 | 利用途上で加盟会員が照会した事実 | 利用日より6か月間 |
とにかく年収が高ければ、ローンは通りやすいということ?
単純に「年収が高い=通りやすい」とはならないケースもあります。 まず、収入の構成が一過性のものであったり、変動が大きかったりする場合です。継続して返済していけるかが読みにくいため、金額の大きさだけでは判断されません。 もうひとつが健康状態です。多くの金融機関では団体信用生命保険(団信)への加入が住宅ローンの条件になっており、団信に加入できないことを理由に借りられないケースがあります。団信は、契約者が亡くなったり所定の高度障害状態になったりしたときに、保険金でローンが返済される仕組みです。 先ほどの国土交通省の調査でも、健康状態を審査項目とする金融機関は96.1%と非常に高く、その内容は「団信加入が必要」という回答が大多数を占めています。年収と同じくらい、健康状態も大事な要素なのですね。団信に入れないと、住宅ローンは組めないのですか?
必ずしもそうではありません。【フラット35】は公式に、「健康上の理由その他の事情で団体信用生命保険に加入されない場合も【フラット35】をご利用いただけます」と明記しています(その場合の借入金利は加入時と異なります)。 また前述の調査でも、団信の加入を「選択可能」とする金融機関が一定数あることがわかります。 団信の引受条件は保険会社や商品ごとに異なりますので、健康面に不安がある方こそ、1社の結果だけであきらめずに複数の選択肢を確認してみてください。なお、団信に加入しない場合は万一のときの備えを別途どう用意するか(一般の生命保険で代替するなど)もセットで考えておくと安心です。今日からできる、通りやすくするための準備
まとめとして、申込みの前にやっておきたいことを整理しました。- 返済中のものをすべて書き出す……車・カードの分割払い・リボ払い・奨学金など。毎月の返済額と完済予定日まで。
- 整理できる小口の残債を片づける……返済負担率に直接効きます。
- 信用情報を自分で開示して確認する……延滞の記録に心当たりがある方はとくに。
- 健康状態と団信の条件を早めに確認する……持病がある場合は、選択肢を複数持っておく。
- 短期間にあちこち申し込みすぎない……申込みの事実は照会日から6か月間、信用情報に残ります。

住宅ローンの注意点関連記事
-
- 2026.09.23
- 3709view
-

- 2026.09.23
- 3331view
-

- 2026.09.23
- 3838view
-

- 2026.09.23
- 5638view
-

- 2026.09.23
- 7046view
-

- 2026.09.23
- 3310view