三菱UFJ銀行の住宅ローンの口コミ・評判は?金利と団信を解説
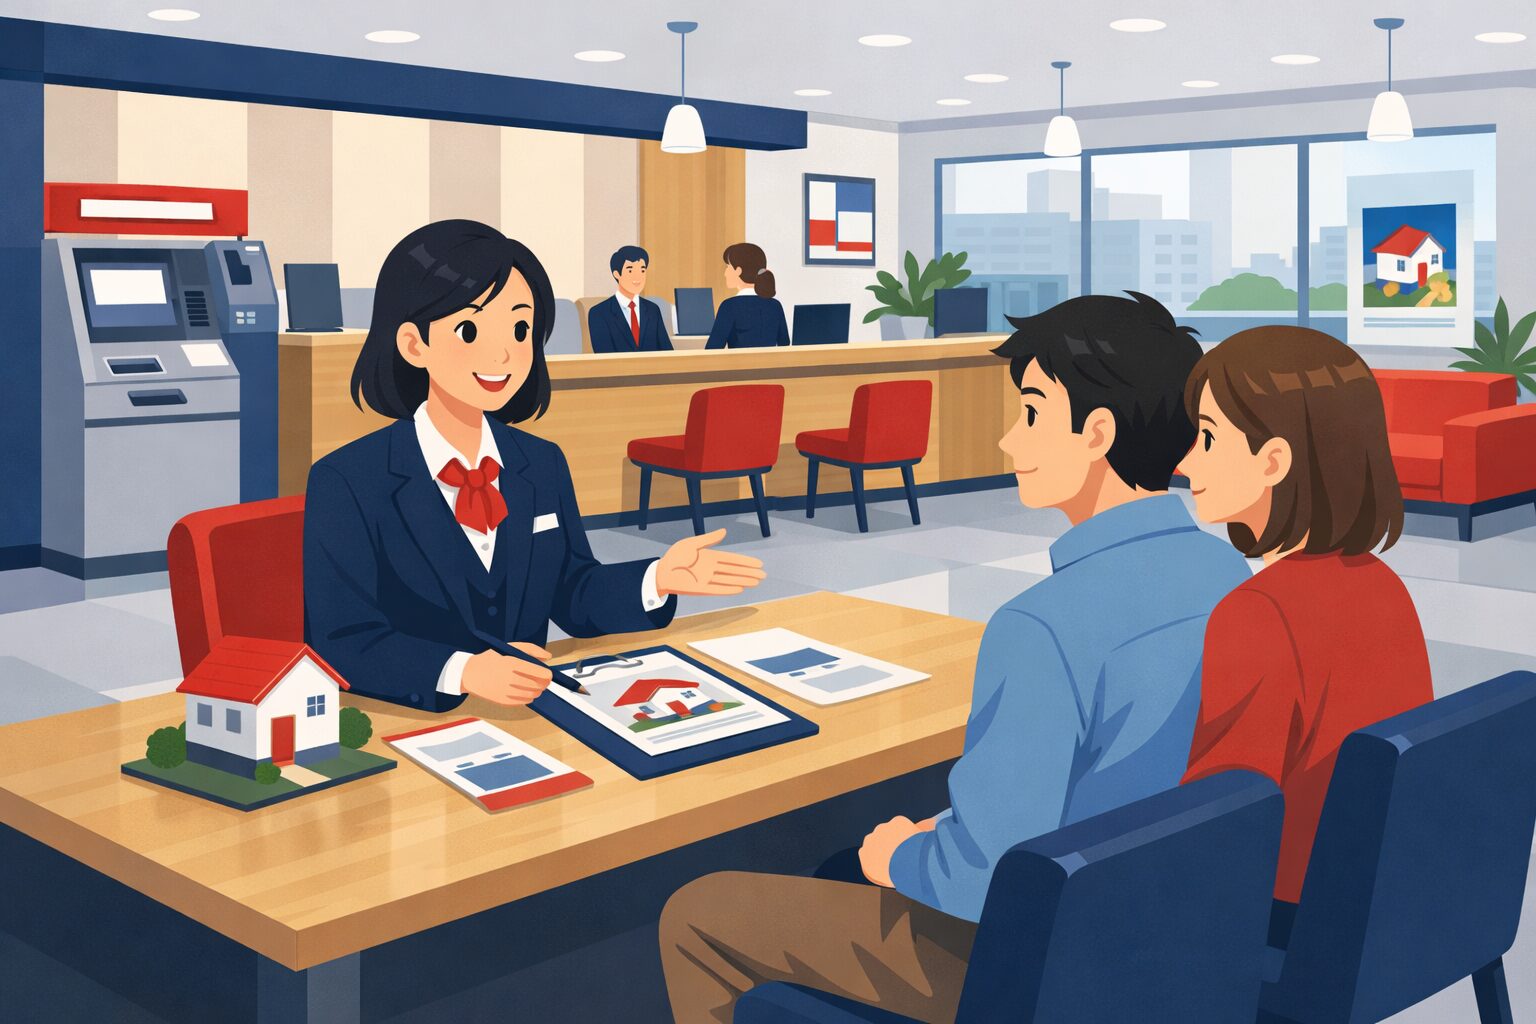
三菱UFJ銀行の住宅ローンは、「ずーっと一律優遇コース(変動)」「最初に大きな優遇コース(固定3年・10年・20年)」「全期間固定コース」の3つの金利コースから選ぶしくみで、店舗での相談とインターネットでの申込・契約のどちらにも対応しています。口コミで話題になりやすいのも、金利の低さより「相談のしやすさ」のほうです。
ネット専業銀行と比べると、窓口を持つ銀行は人件費や店舗コストが金利・手数料に反映されやすい面があります。一方で、担当者の顔が見えないことや書類のやりとりに不安を感じる方もいます。ここでは三菱UFJ銀行の住宅ローンについて、公式サイトで確認できる金利コース・団信・手数料を整理しながら、どんな人に向くのかを初心者の方にもわかるように解説します。
3つの金利コースから選ぶ三菱UFJ銀行の住宅ローン

三菱UFJ銀行の住宅ローンは、金利タイプそのものではなく「金利コース」を選ぶのが特徴です。コースごとに、店頭表示金利からどのように引き下げるかが決まっています。
| 金利コース | 2026年9月の適用金利(新規借入) | 引き下げのしかた |
|---|---|---|
| ずーっと一律優遇コース(変動金利) | 年1.195% (店頭表示金利 年3.375%) |
完済まで店頭表示金利から年▲2.180%。固定金利に変更しても引下幅は変わらない |
| 最初に大きな優遇コース(固定金利) | 固定3年 年2.720%/固定10年 年3.630%/固定20年 年4.390% | 当初固定期間に大きく引き下げ、終了後は固定3年が年▲1.800%、固定10年・20年が年▲1.550% |
| 全期間固定コース | 21〜25年 年4.100%/26〜30年 年4.220%/31〜35年 年4.300%/36〜40年 年4.350% | 完済まで金利が確定。借入期間中の金利タイプ変更はできない |
金利は2026年9月1日現在の新規借入の適用金利です(三菱UFJ銀行 公式「住宅ローン金利」)。借り換えの場合、変動金利は年1.245%(店頭表示金利から年▲2.130%)と新規より引下幅がやや小さくなります。
借入期間40年でも金利の上乗せはなし
借入期間は2年以上40年以内で、公式サイトには「借入期間40年でも、金利上乗せなし」と明記されています。借入金額は500万円以上3億円以内(ペアローンは1人2億円・合計4億円が上限)です。
おもな利用条件は次のとおりです。
- 借入時の年齢が18歳以上70歳の誕生日まで、完済時に80歳の誕生日までの方
- 団体信用生命保険に加入が認められる方
- 日本国籍の方、または永住許可を受けている外国籍の方
- 同一勤務先に満1年以上勤務し、同行で給与振込を利用中の方
- 「スーパー普通預金(メインバンク プラス)」と「三菱UFJダイレクト」を利用中、または今後利用できる方
給与振込やネットバンキングの利用が条件に入っている点は、申し込み前に確認しておきたいポイントです。より詳しい商品内容は、三菱UFJ銀行の3つの金利コースと諸費用をまとめた記事でも整理しています。
変動金利は短期プライムレートに連動する
変動金利の基準金利(店頭表示金利)は、銀行が企業向けの貸出などに使う短期プライムレートを目安に見直されます。三菱UFJ銀行の短期プライムレートは年2.375%(2026年8月3日より適用)で、最新の値は同行の短期プライムレートのページに掲載されています。
その大もとにあるのが日本銀行の政策金利です。日銀は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決め、この方針は2026年9月24日から適用されます(日本銀行「金融市場調節方針の変更について」2026年9月18日)。
「政策金利が上がる=来月から返済額が増える」ではありません
ここは初めての方がいちばん誤解しやすいところです。政策金利が動いてから各行の基準金利が見直され、さらに契約ごとの適用金利へ反映されるまでには段階と時間差があります。
三菱UFJ銀行の場合、既に借りている人の変動金利は「毎月型」か「年2回型」かで見直しの基準日と反映時期が異なると案内されています(三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」)。
さらに変動金利・元利均等返済で借りている場合は、いわゆる5年ルールにより一定期間は毎月の返済額そのものが変わりません(返済額に占める元金と利息の割合が変わります)。元金均等返済には5年ルール・125%ルールの適用はありません。
自分の契約がどの型で、いつ見直されるのかは「ご返済のお知らせ」や返済予定表で確認できます。ニュースの数字ではなく、自分の契約書を見るのが確実です。
口コミで語られるのは「窓口とネットの使い分け」
住宅ローンの比較サイトなどに寄せられる口コミでは、窓口や電話での対応の丁寧さに触れたものが目立ちます。ただし口コミは投稿者個人の感想であり、適用される金利や審査結果は人によって異なります。
一方、公式サイトで事実として確認できる「使い勝手」は次の3点です。
- 事前審査はWebで完結し、書類提出は不要。最短即日で回答(受付状況により日数がかかる場合あり)
- 団信の申込・契約は「マイページ」から電子申込・電子契約に対応
- 対面で相談したいときはローン窓口設置店で相談でき、その場で事前審査の申し込みもできる
つまり「手続きはネットで効率的に、不安な点は窓口で相談」という使い分けができるわけです。これは店舗網を持つメガバンクならではの強みと言えるでしょう。三菱UFJグループの他行と迷っている方は、三菱UFJ信託銀行の住宅ローンとの違いもあわせて確認してみてください。
団信に入れない方でも、あきらめるのはまだ早い
三菱UFJ銀行の住宅ローンには、死亡または所定の高度障害状態になった場合に住宅ローン残高が0円になる一般団信が用意されており、保険料は銀行が負担します(借入人の上乗せ負担はありません)。
ワイド団信は上乗せ年0.300%・借入時50歳の誕生日まで
他行で健康上の理由から団信に加入できず借りられなかった方でも、引受範囲を拡大した「ワイド団信」で借りられる可能性があります。公式サイトで案内されている条件は次のとおりです。
- 住宅ローン金利に年0.300%上乗せ
- 借入時の年齢は18歳以上50歳の誕生日まで、完済時は80歳の誕生日まで
- 申込金額は500万円以上1億円以内(10万円単位)
- 引受保険会社はクレディ・アグリコル生命保険株式会社
- 高血圧症・糖尿病・脂質異常症・潰瘍性大腸炎・高尿酸血症などでも加入できる場合がある
加入には保険会社所定の引受審査があり、ローン自体にも銀行所定の審査があります(三菱UFJ銀行 公式「ワイド団信」)。持病があるからと最初からあきらめず、まず相談してみる価値はあります。
病気やケガに備える疾病保障付住宅ローン
がんなどの病気に備えたい方向けには、疾病保障付住宅ローンとして「3大疾病50%」「7大疾病100%」「全疾病100%」「保険料支払型」の4プランが用意されています。上乗せ金利や保険料などの条件は変更されることがあるため、申し込み前に最新の内容を確認してください。
諸費用と、借りたあとにかかる手数料
借入時の諸費用は、借入金額の2.20%を銀行に支払う方式で、この金利コースでは保証料は不要と案内されています。このほかに印紙税・抵当権設定にかかる登録免許税・司法書士報酬が必要です。
意外と見落とされがちなのが、借りたあとの手数料です。三菱UFJ銀行はインターネット手続きだと安くなる設計になっています。
| 手続き | インターネット | 店頭窓口 |
|---|---|---|
| 一部繰上返済 | 無料 | 16,500円(税込) |
| 期限前完済(全額返済) | 16,500円(税込) | 33,000円(税込) |
| 金利タイプの変更 | 無料 | 11,000円(税込) |
2025年8月1日現在の金額です(三菱UFJ銀行 公式「借入後に必要な住宅ローン手数料」)。こまめに繰上返済するなら、ネット手続きが前提と考えておくとよいでしょう。
なお、全額を前倒しで返す「期限前完済」まで手数料を0円にしたい場合は、保証料が原則0円で一部繰上返済・全額繰上返済のいずれも原則手数料0円とされているSBI新生銀行のような選択肢もあります(SBI新生銀行 公式「住宅ローンの手数料・諸費用」)。店舗相談を重視するか、費用の少なさを重視するかで、向く銀行は変わってきます。
三菱UFJ銀行の住宅ローンに関するよくある質問(FAQ)
Q. 三菱UFJ銀行の住宅ローンはネットだけで手続きできますか?
A. 事前審査はWebで完結し、書類提出は不要で最短即日回答と案内されています。団信の申込や契約もマイページからの電子申込・電子契約に対応しています。対面で相談したい場合はローン窓口設置店を利用できます。
Q. 三菱UFJ銀行でフラット35は申し込めますか?
A. 申し込めません。公式サイトのよくあるご質問で「フラット35の新規取扱いは停止しています」と案内されています。全期間固定で借りたい場合は、同行の全期間固定コースを検討することになります。
Q. 持病があっても三菱UFJ銀行の住宅ローンは借りられますか?
A. 引受範囲を広げたワイド団信(金利に年0.300%上乗せ・借入時50歳の誕生日まで)に加入できれば借りられる可能性があります。保険会社の引受審査と銀行の審査の両方が必要です。
Q. 借入期間を40年にすると金利は高くなりますか?
A. 公式サイトでは借入期間40年でも金利の上乗せはないと明記されています。ただし期間を延ばすと毎月返済額は下がる一方で総返済額は増えるため、期間の長さは返済総額とセットで考えてください。
Q. 変動金利が上がると、毎月の返済額もすぐ増えますか?
A. 変動金利かつ元利均等返済なら、5年ルールにより一定期間は返済額が変わりません(元金と利息の割合が変わります)。元金均等返済には5年ルール・125%ルールの適用はありません。
三菱UFJ銀行は日本の三大メガバンクのひとつで、信用力・安心感は国内トップクラスです。金利の絶対値だけを見ればネット専業銀行に軍配が上がる場面もありますが、3つの金利コースから選べること、ワイド団信や疾病保障の選択肢があること、店舗とネットを使い分けられることは、20年・30年と付き合う相手を選ぶうえで大きな判断材料になります。
金利・手数料・団信の条件は見直されることがあるため、申し込み前に必ず公式サイトでご確認ください。あわせて、三菱UFJ銀行の住宅ローンの優遇条件を解説した記事もご覧いただくと、比較の軸が整理しやすくなります。

住宅ローン商品について関連記事
-
- 2026.11.01
- 1367view
-
- 2026.11.01
- 1377view
-
住宅ローン借り換えのデメリットは?諸費用・審査・団信の注意点
- 2026.11.01
- 1378view
-
- 2026.11.01
- 2673view
-
住宅の引渡し・決済当日の流れ|準備する書類と手順をやさしく解説
- 2026.11.01
- 1608view
-
- 2026.11.01
- 1625view