
興産信用金庫の住宅ローン|みらい・マイホームローンの金利と条件

興産信用金庫(こうさんしんようきんこ)の住宅ローンは、変動金利型の「こうさん住宅ローン みらい」と「こうさん住宅ローン マイホームローン」、担保のいらない「無担保住宅ローン」、全期間固定の「フラット35」という4本立てです。変動金利型の優遇後金利はどちらも年1.400%(店頭年3.125%)で、2年・3年・5年・10年の固定期間を選べるのは「みらい」だけ(2026年9月時点・公式サイトにて確認)。つまり最初の分かれ道は、固定期間を使いたいかどうかと、どちらの保証会社の審査を受けるかの2点になります。
2026年9月時点の掲載金利(興産信用金庫 ローン金利一覧)。優遇後の金利は審査結果によって決まります。
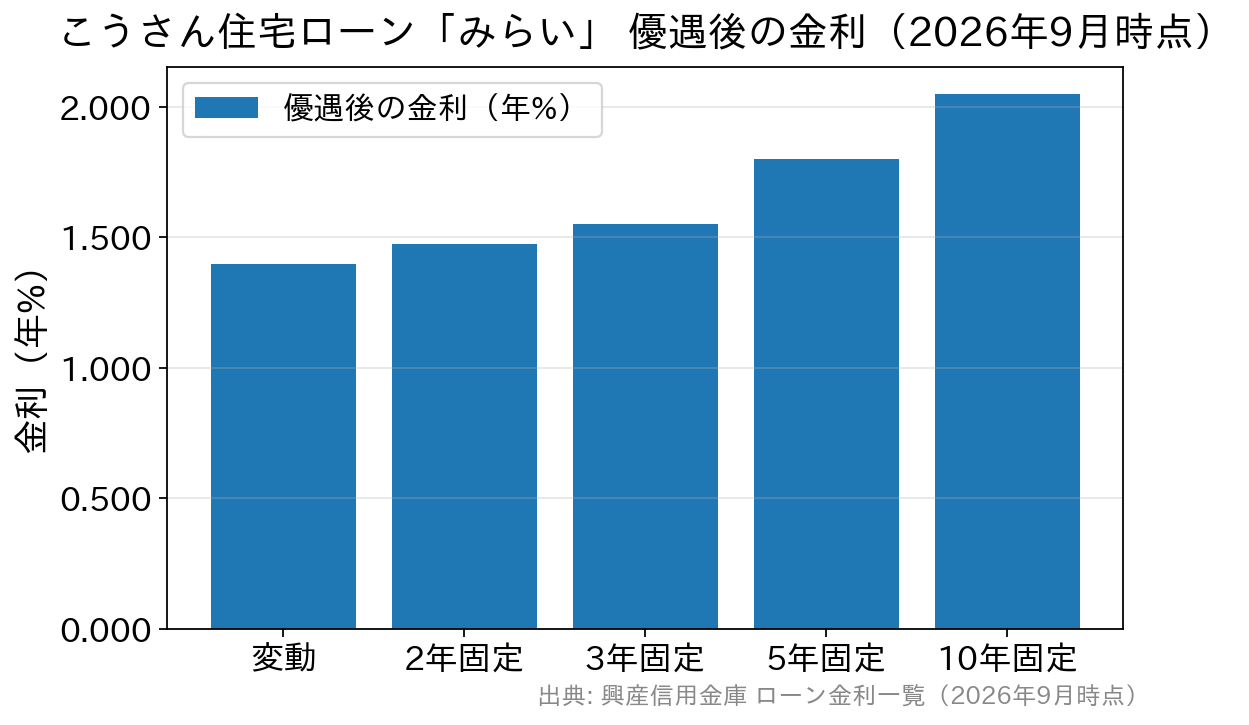
固定期間が長いほど金利は高くなる(優遇後・審査結果により決定)
ざっくり言えば、固定期間を使いたい人・年齢がやや上の人は「みらい」、独立して間もない自営業の人(事業2年以上)は「マイホームローン」が相談の入口になります。
マイホームローンでは3大疾病団信・就業不能団信を付けることもできます。ただしその場合は申込時年齢が満20歳以上満50歳未満、完済時年齢が満75歳未満と条件が変わるため、保障を手厚くしたい人ほど早めの相談が向いています。
2026年9月時点の掲載金利(興産信用金庫 フラット35)。「融資率」は物件価格に対する借入額の割合で、頭金を1割入れて9割以下に収めると金利が下がります。
フラット35は保証料が不要で、繰上返済の手数料もかかりません。借入期間は15年以上35年以内、完済時年齢が80歳になるまでの範囲で設定します。なおフラット35の融資限度額は2026年4月実行分から1億2,000万円に引き上げられています(住宅金融支援機構【フラット35】)。興産信用金庫のページには以前の上限表示が残っている箇所があるため、借入額の上限は窓口で確認しておくと確実です。
もうひとつ、こうさん無担保住宅ローン(変動年3.125%、リピートプランは年2.975%)もあります。抵当権の設定がいらないぶん手続きが軽く、リフォームや小規模な住宅資金に向いた商品です。無担保型の使いどころは九州ひぜん信用金庫の住宅ローン|無担保型とフラット35を解説でも整理しているので、あわせて読んでみてください。
興産信用金庫は東京・千葉・埼玉・神奈川をカバーする信用金庫
興産信用金庫は1923年(大正12年)創立、東京都千代田区神田紺屋町に本店を置く信用金庫です。店舗数は18店舗で、営業地区は東京23区と多摩地域の一部に加え、千葉県(市川市・船橋市・柏市など)・埼玉県(さいたま市・川口市・川越市など)・神奈川県(横浜市・川崎市・藤沢市など)にも広がっています(興産信用金庫「KOSANの概要」)。 「東京の信金だから都内の物件しか相談できないのでは」と思われがちですが、実際には住まいか勤務先のどちらかが営業地区内にあれば申し込めます。都心で働きながら千葉・埼玉・神奈川で家を買う人も対象に入る、という点は覚えておくと便利です。 沿革をたどると、1954年に葛飾信用金庫と、2000年(平成12年)6月には神田信用金庫と合併して現在の姿になりました(興産信用金庫 沿革)。信用金庫は地域の会員が出資し合ってつくる協同組合型の金融機関で、窓口で担当者と相談しながら進められるのが最大の持ち味です。こうさん住宅ローン「みらい」の金利と条件
「みらい」は、興産信用金庫の住宅ローンのなかで金利タイプをいちばん自由に選べる商品です。変動のほか、2年・3年・5年・10年の固定期間を選べます。| 金利タイプ | 店頭金利 | 優遇後の金利 |
|---|---|---|
| 変動金利型 | 年3.125% | 年1.400% |
| 2年固定(2年後変動) | 年3.200% | 年1.475% |
| 3年固定(3年後変動) | 年3.275% | 年1.550% |
| 5年固定(5年後変動) | 年3.525% | 年1.800% |
| 10年固定(10年後変動) | 年3.775% | 年2.050% |
- 申込時の年齢:満20歳以上満70歳未満、最終返済時満80歳以下
- 勤続・事業年数:給与所得者は勤続1年以上、事業者は事業3年以上(公的年金を受給中の方も可)
- 融資金額:50万円以上2億円以内
- 返済期間:最長50年以内(借地の場合は30年以内)
- 保証:一般社団法人しんきん保証基金。原則として保証人は不要で、別途保証料が必要
- 団体信用生命保険:加入が必要で、保険料は金庫が負担
「マイホームローン」との違いはどこ?
同じ変動金利年1.400%でも、「みらい」と「マイホームローン」は保証会社・年齢条件・団信の選択肢が違います。ここを知らずに窓口へ行くと、なぜ2つあるのか分からず戸惑いがちです。| 比較の観点 | みらい | マイホームローン |
|---|---|---|
| 金利タイプ | 変動/2・3・5・10年固定 | 変動のみ |
| 保証会社 | しんきん保証基金 | 全国保証株式会社 |
| 申込時の年齢 | 満20歳以上満70歳未満 | 満20歳以上満65歳未満 |
| 最終返済時の年齢 | 満80歳以下 | 満80歳未満 |
| 事業者の事業年数 | 3年以上 | 2年以上 |
| 融資金額 | 50万円以上2億円以内 | 100万円以上2億円以内 |
| 返済期間 | 最長50年以内 | 2年以上50年以内 |
フラット35と無担保住宅ローン
フラット35は、住宅金融支援機構と提携した全期間固定金利の住宅ローンです。借入時に決まった金利が最後まで変わらないので、「返済額がずっと同じ」という安心感が最大の特徴になります。| 返済期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 20年以下 | 年3.31% | 年3.42% |
| 21年以上35年以下 | 年3.63% | 年3.74% |
申し込みから借り入れまでの流れ
初めてだと「どこから手をつければ?」となりますが、やることは4つだけです。- 仮審査を申し込む……営業店の窓口、インターネットの仮審査申込、仮審査申込書をFAX・郵送(あんしんサポートセンター宛)の3通り
- 仮審査の結果を待つ……保証会社が審査します。記載内容について電話確認が入ることがあります
- 正式申込・契約……本人が来店して契約書に署名捺印。運転免許証や健康保険証など本人確認書類が必要です
- 融資実行……契約書に基づいて実行されます
金利が動く局面での考え方
「みらい」の変動金利は、当金庫の住宅ローンプライムレートに応じて年2回見直されます。つまり日銀の政策金利が動いたとしても、その翌月にすぐ返済額が変わるわけではなく、プライムレートの改定 → 年2回の見直し → 適用金利の変更という段階を踏みます。 日本銀行の次の金融政策決定会合は2026年9月17日(木)・18日(金)に予定されており、結果の公表と総裁の記者会見は18日です(日本銀行 金融政策決定会合の運営)。結論が出るのはこれからなので、「上がるから今すぐ借りる」と急ぐ必要はありません。それよりも、変動を選ぶなら見直しのタイミングと、適用金利が上がったときに家計が耐えられるかを先に確かめておくほうが確実です。 固定期間を選ぶか迷ったら、城南信用金庫の住宅ローン|スーパーマイホームの金利と特徴のような同じ東京の信用金庫と条件を並べてみると、「自分がどこを重視しているか」がはっきりしてきます。よくある質問(FAQ)
Q. 興産信用金庫の住宅ローンは東京都内に住んでいないと申し込めませんか?
A. いいえ。営業地区は東京23区のほか千葉県・埼玉県・神奈川県の一部にも及び、住まいか勤務先のどちらかが営業地区内にあれば対象です。対象となる市区は公式の概要ページで確認できます。
Q. 「みらい」と「マイホームローン」はどちらを選べばよいですか?
A. 変動金利は同じ年1.400%(2026年9月時点)なので、固定期間を選びたいなら「みらい」です。事業年数2年で申し込みたい自営業の方や、3大疾病団信・就業不能団信を付けたい方は「マイホームローン」が候補になります。
Q. 保証料はいくらかかりますか?
A. 「みらい」「マイホームローン」はいずれも別途保証料が必要ですが、金額は借入額・期間・審査結果で変わるため一律ではありません。フラット35は保証料が不要です。見積もりは仮審査の段階で確認しましょう。
Q. 団体信用生命保険の保険料は自己負担ですか?
A. 一般の団信であれば保険料は興産信用金庫が負担します(加入は必要です)。3大疾病団信などの上乗せ保障を選ぶ場合の負担は商品ごとに条件が異なるため、窓口で確認してください。
Q. 返済期間50年で借りても大丈夫ですか?
A. 毎月の返済額は下がりますが、利息を払う期間が延びるため総返済額は増えます。最終返済時の年齢制限(満80歳以下)もあるので、定年後も返済が続く前提になっていないかを必ず確認してください。
金利・手数料・商品内容は改定されることがあります。最新の適用金利と条件は興産信用金庫の公式サイトまたは窓口でご確認ください。

住宅ローン商品について関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3531view
-
- 2026.09.25
- 5195view
-

- 2026.09.25
- 7344view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 4005view
-
- 2026.09.25
- 3403view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3501view



