
城南信用金庫の住宅ローン|スーパーマイホームの金利と特徴

先に結論をお伝えします。2026年9月9日時点で城南信用金庫の公式サイトに掲載されている住宅ローンは、「城南スーパーマイホーム」「無担保住宅ローン」「城南リフォームローン」の3本です。主力の城南スーパーマイホームは、金利が城南スーパー定期預金の店頭表示金利に連動して決まるのがいちばんの特徴で、1年変動型は年1.125%〜、全期間固定型は10年以内 年4.175%〜40年以内 年5.250%(2026年9月1日現在)。融資期間は最長50年、しんきん保証基金の保証付なら融資金額は2億円以内まで対応します。なお金利優遇基準は2021年9月30日に廃止されており、「優遇幅で下がる」タイプの商品ではありません。
- 預金金利に連動するというしくみを、初めての方向けにかみくだいて解説
- 2026年9月1日現在の金利一覧(変動3タイプ・固定・全期間固定)
- 団信・保証・保証料・取扱手数料の目安と、申込み前に知りたい注意点
城南信用金庫と、いま申し込める住宅ローン
城南信用金庫は東京都品川区に本店を置く信用金庫で、2001年に京都中央信用金庫が誕生するまで、預金量・貸出金量ともに信用金庫で1位を誇った大手です。東京都・神奈川県を中心に多くの店舗を展開しており、対面でじっくり相談しやすいのが持ち味です。
公式サイトの「借りる」ページで住宅関連として案内されているのは、次の3つです(2026年9月9日確認)。
- 城南スーパーマイホーム…新築・購入・増改築・借り換えに使える主力の住宅ローン
- 無担保住宅ローン(しんきん保証基金保証付)…融資金額2,000万円以内・期間25年以内。リフォーム資金にも利用可
- 城南リフォームローン(同)…融資金額1,000万円以内・期間15年以内の増改築・改装用
抵当権の設定が不要な無担保型は登記費用などを抑えられるので、比較的少額の住宅資金やリフォームなら、まず無担保型で足りないかを考えてみるのもひとつの手です。以下では主力の城南スーパーマイホームを詳しく見ていきます。
城南スーパーマイホームの金利(2026年9月1日現在)
金利タイプは変動3種類・固定2種類・全期間固定4区分の計9つから選べます。
| 金利タイプ | 適用金利 | どんな人向きか |
|---|---|---|
| 1年変動型 | 年1.125%〜 | いちばん低い金利で始めたい方 |
| 2年変動型 | 年1.800%〜 | 見直し周期を少し長くしたい方 |
| 3年変動型 | 年1.975%〜 | 3年ごとの見直しで様子を見たい方 |
| 5年固定型 | 年3.600% | 短期間だけ返済額を確定したい方 |
| 10年固定型 | 年4.175% | 教育費のかかる時期を固定したい方 |
| 全期間固定型 10年以内 | 年4.175% | 完済まで返済額を一切変えたくない方 |
| 全期間固定型 20年以内 | 年4.625% | |
| 全期間固定型 30年以内 | 年5.075% | |
| 全期間固定型 40年以内 | 年5.250% |
出典:城南信用金庫 公式「城南スーパーマイホーム」(2026年9月1日現在の金利・2026年9月9日確認)。
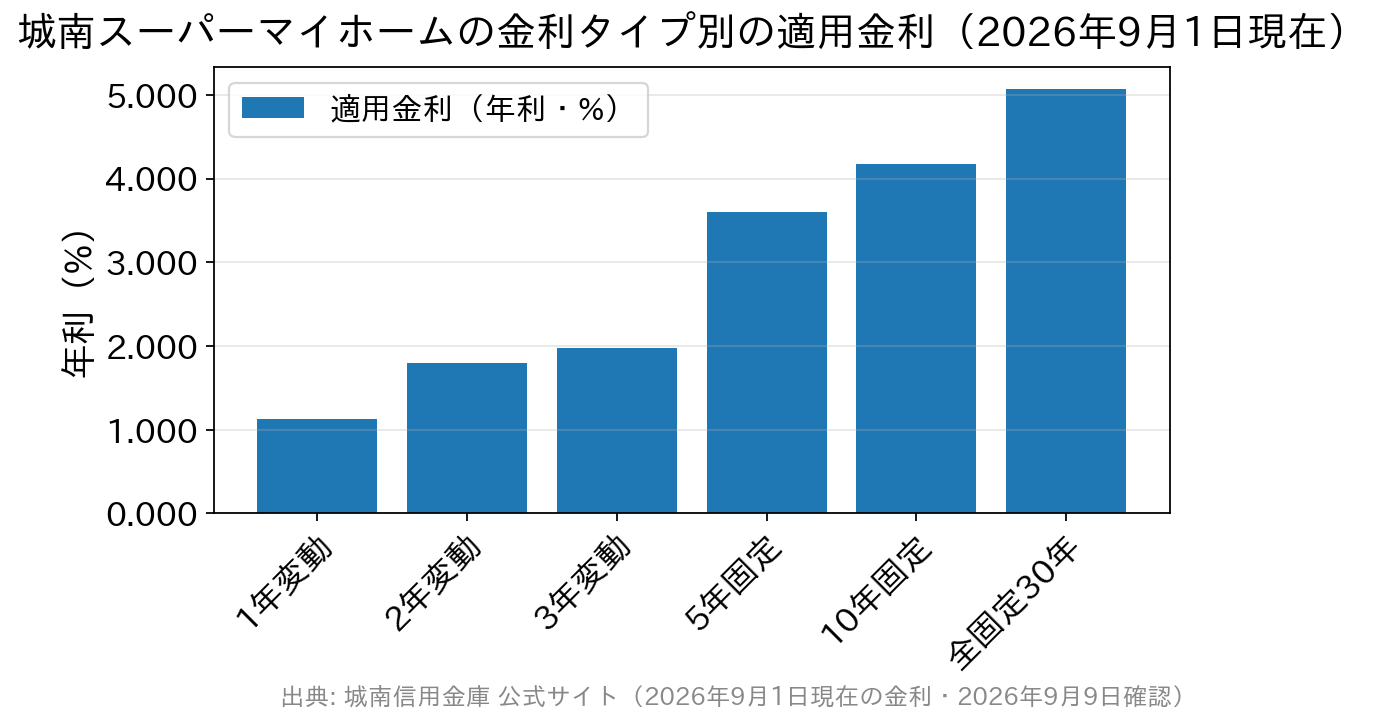
変動型と全期間固定型の差はかなり大きいのがひと目でわかります。ここで大事なのは、適用されるのは申込時ではなく実際に借り入れる日(契約日)の金利だという点です。申込みから融資実行までのあいだに預金金利が上がれば、その分だけ融資利率も上がります。審査の結果によって金利が上乗せになる場合もあるため、表の数字がそのまま自分の金利になるとは限りません。
「預金金利に連動する」とはどういうこと?
城南スーパーマイホームのいちばんの特徴がここです。ふつうの変動金利は「短期プライムレート」という銀行間の基準に連動しますが、この商品は城南信用金庫のスーパー定期預金の店頭表示金利に連動します。
1年変動型の場合、公式サイトには次のように示されています。
年1.125%〜 = スーパー定期1年もの(300万円未満)の店頭表示金利 年0.500% + 年0.625%〜
つまり「預金金利+上乗せ幅」という単純な足し算です。見直しは、借入日および借入予定日から12か月ごとの第1営業日を基準日とし、基準日どうしの預金金利の変動幅だけ、基準日の翌月の約定返済日の翌日から反映されます。預金金利が年0.300%上がれば、融資利率も年0.300%上がるという、とても分かりやすい設計です。
この「分かりやすさ」は裏返すと、預金金利が上がれば確実にローン金利も上がるということでもあります。日本銀行の政策金利は現在おおむね年1.0%程度で、2026年9月8日には「日銀が9月17日・18日の会合で年1.25%程度への引き上げを決める方針」とする報道も出ました。ただしこれは報道であって、日銀はまだ何も決定していません(会合は9月17日・18日、結果の公表は18日)。とはいえ政策金利が上がる局面では預金金利も上がりやすいため、この商品を検討するなら「預金金利が上がったとき、自分の返済額はいくらになるか」を先に試算しておくことを強くおすすめします。
融資条件・団信・保証のしくみ
| 項目 | 内容 | 補足 |
|---|---|---|
| 使いみち | 住宅の新築・購入・増改築、他行からの借り換え | 建築基準法などに適合した不動産が対象 |
| 融資金額 | 100万円以上10万円単位(しんきん保証基金保証付は2億円以内) | 信用金庫としては上限が高め |
| 融資期間 | 50年以内 | 完済年齢と総支払額に注意 |
| 返済方法 | 元金均等・元利均等・元利均等ボーナス併用 | ボーナス返済分の元金は融資額の50%まで |
| 担保 | 対象不動産に抵当権を設定 | 建物に火災保険を付け、質権設定の場合あり |
| 団信・保証 | 原則、団体信用生命保険に加入+しんきん保証基金の保証または1名以上の連帯保証 | 保証か連帯保証かを選べる |
団体信用生命保険(団信)は、契約者に万一のことがあったときに残りのローンが保険金で完済されるしくみで、この商品では原則として加入が必要です。保障を上乗せするタイプの有無や条件は店舗で確認しましょう。すでに加入している生命保険と保障が重なっていないかを、申込みの段階で一度整理しておくと無駄がありません。
融資期間が最長50年という点も押さえておきたいところです。期間を延ばせば毎月の返済額は下がりますが、そのぶん総支払額は増え、完済時の年齢も上がります。この点については、2026年9月に「金融庁が返済期間40年・50年といった超長期の住宅ローンを扱う銀行の審査体制の監視を強化する方針」と報じられました(共同通信の独自報道。金融庁の正式発表としては確認できていません)。規制や禁止が決まったわけではありませんが、「借りられる額」と「無理なく返せる額」は別物という視点は、期間を延ばして毎月の返済額を下げようと考えたときこそ大切になります。
保証料と取扱手数料の目安
公式サイトには具体的な例が示されています(いずれも例示で、条件により変わります)。
- 保証料:融資金額3,000万円・期間20年(元利均等返済)の場合、213,000円〜747,000円。金額・期間・保証プランで変わります。
- 取扱手数料(例1):しんきん保証基金の保証を利用し、融資金額3,000万円・都内不動産の場合、55,000円(税込)。
- 取扱手数料(例2):保証基金の保証を利用せず、融資金額3,000万円・期間30年の場合、165,000円(税込)。
ネット系銀行に多い「融資額×2.20%(税込)」という定率型の事務手数料だと、3,000万円なら66万円ほどかかります。保証基金を利用する場合の取扱手数料55,000円(税込)は、定率型と比べるとかなり抑えめです。ただし保証料が別途かかるので、手数料と保証料を足した「初期費用の合計」で比べるようにしてください。
ドリーム・マイホーム/レディース・サポートは?
かつて城南信用金庫には、当初期間の優遇幅が大きい「ドリーム・マイホーム」や、女性向けの「レディース・サポート」といった住宅ローンがありました。
2026年9月9日時点で公式サイトの「借りる」ページを確認したところ、これらの商品名は掲載されていませんでした(掲載されていたのは前述の3本です)。ただし「取り扱いを終了した」と公式に告知されているわけではありませんので、現在の取扱いの有無は店舗または公式サイトの「借りる」ページでご確認ください。ウェブ上には旧商品の情報が残っていることがあるので、商品名で検索して見つけた情報は、必ず公式の現在のラインアップと突き合わせるのが安全です。
他の信用金庫の商品も見比べたい方は、芝信用金庫の女性向け住宅ローン「フェリーチェ」や、興産信用金庫のマイホームローン「みらい」とフラット35もあわせてご覧ください。
申込み前に押さえたい2つの注意点
①金利優遇基準は2021年9月30日に廃止されています。「取引条件をそろえて金利を下げてもらう」という、いま多くの金融機関が採用しているタイプではありません。表示されている金利がほぼそのまま出発点と考えて、他行と比べましょう。
②城南信用金庫の住宅ローンからの借り換えには利用できません。借り換えに使えるのは他の金融機関のローンです。すでに城南信用金庫で借りている方が条件を見直したい場合は、まず店舗に相談することになります。
そのうえで、利用できるのは城南信用金庫の営業地域内に住んでいるか、営業地域内の事業所に勤めている方に限られます。申込みには事前の審査があり、反社会的勢力ではないことの表明・確約も必要です。
よくある質問(FAQ)
Q. 城南信用金庫の住宅ローンの金利はいくらですか?
A. 城南スーパーマイホームは、1年変動型 年1.125%〜、2年変動型 年1.800%〜、3年変動型 年1.975%〜、5年固定型 年3.600%、10年固定型 年4.175%、全期間固定型は10年以内 年4.175%〜40年以内 年5.250%です(2026年9月1日現在)。
Q. 城南信用金庫の住宅ローンに金利優遇はありますか?
A. 城南スーパーマイホームの金利優遇基準は2021年9月30日に廃止されています。取引条件による引き下げを前提にした商品ではないため、表示金利を基準に比較してください。
Q. 団体信用生命保険には必ず入る必要がありますか?
A. 城南スーパーマイホームは原則として団信への加入が必要です。あわせて、しんきん保証基金の保証を付けるか、1名以上の連帯保証を立てるかを選ぶ形になっています。
Q. 「預金金利に連動する」と返済額はどう変わりますか?
A. 1年変動型なら、借入日から12か月ごとの第1営業日を基準日として、スーパー定期1年もの(300万円未満)の店頭表示金利の変動幅がそのまま融資利率に反映されます。預金金利が年0.300%上がれば融資利率も年0.300%上がります。
Q. 申込みのときの金利がそのまま適用されますか?
A. いいえ。適用されるのは実際に借り入れる日(契約日)の利率です。申込みから融資実行までに基準となる預金金利が上がれば、その分だけ融資利率も上がります。
Q. 誰でも申し込めますか?
A. 城南信用金庫の営業地域内に住んでいるか、営業地域内の事業所に勤務している方が対象です。まずはお近くに店舗があるかを確認し、事前審査から進めましょう。
城南信用金庫の住宅ローンは、預金金利に連動するという分かりやすいしくみと、最長50年・2億円以内という幅の広さ、そして保証基金利用時の取扱手数料55,000円(税込)という抑えめの初期費用が持ち味です。対面でじっくり相談しながら決めたい方に向いています。一方で金利優遇のしくみがないぶん、表示金利そのもので他行と勝負する必要がある点は正直に押さえておきましょう。
比較の候補には、営業地域に縛られない全国型の銀行も並べてみてください。たとえばSBI新生銀行は保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円と諸費用がすっきりしていて、店舗での相談とオンライン手続きの両方に対応しています。金利・諸費用・団信を合計した「総額」で並べると、自分に合う1本が見つけやすくなりますよ。
※金利・商品ラインアップ・手数料は改定されることがあります。最新の内容は城南信用金庫の公式サイトまたは店舗でご確認ください。

住宅ローン商品について関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3531view
-
- 2026.09.25
- 5195view
-

- 2026.09.25
- 7344view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 4005view
-
- 2026.09.25
- 3403view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3501view



