飯能信用金庫の住宅ローン|金利と飯能市など5市の提携優遇

飯能信用金庫(愛称「はんしん」)の住宅ローンは、変動金利型の最優遇金利が年0.945%(基準金利 年3.350%)です(2026年9月1日現在)。この金庫の特徴は金利の数字そのものより、飯能市・鶴ヶ島市・日高市・狭山市・入間市と結んだ「提携住宅ローン」にあります。対象の市に定住するために家を買うなら最優遇金利からさらに0.05%、飯能市で空き家バンクなどを使うならもう0.05%引き下がる仕組みで、「そのまちに住むこと」がそのまま金利の条件になるのが地域金融機関ならではのところです。
2026年9月1日現在(飯能信用金庫 個人ローン金利情報)。最優遇金利は申込内容・審査結果によって決まります。
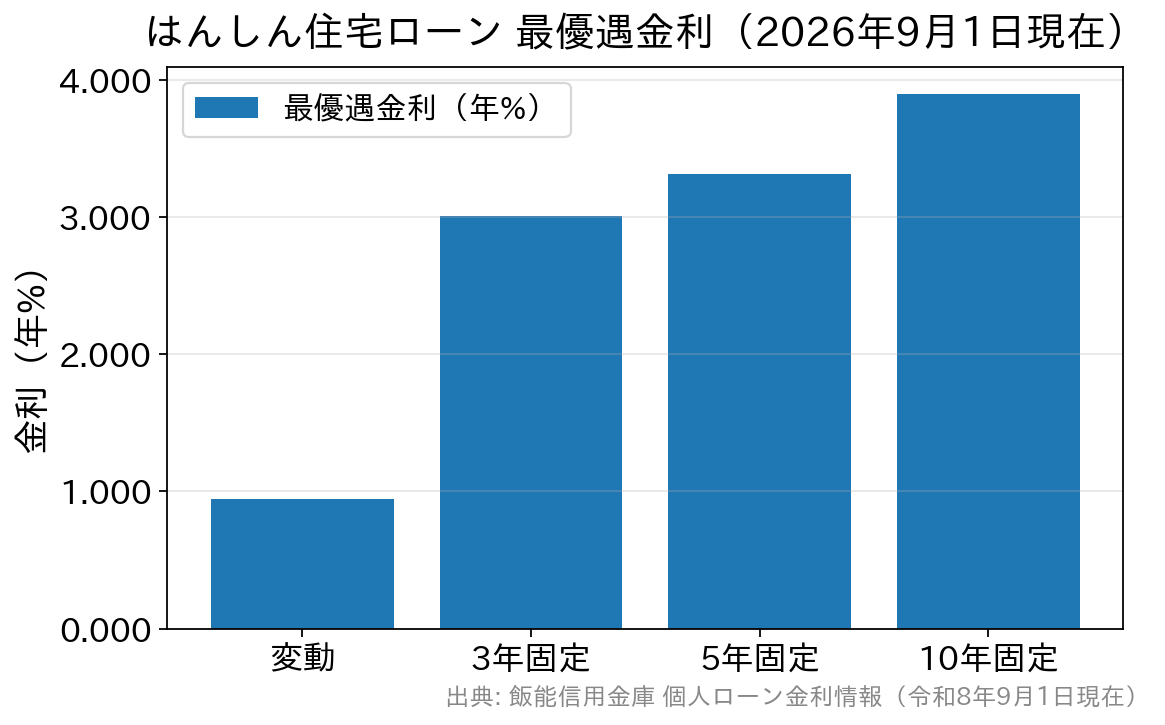
変動と固定の差が大きい(最優遇金利は審査結果により決定)
幅としては0.05%ずつと小さく見えますが、市の移住・定住支援そのものと組み合わせられる点に意味があります。飯能市の空き家バンクを使えば宅地建物取引業者への仲介手数料がかからないなど、金利以外の負担も減ります。まず市役所の制度を調べ、それから金融機関に相談するという順番のほうが、受けられる支援を取りこぼしません。
ワイド団信があるのは見逃せないポイントです。持病があって通常の団信に加入しづらい方でも、引受基準を緩和したワイド団信なら選択肢が残ります。
一方で、保障を厚くすると上乗せ分だけ返済総額は増えます。保障の手厚さと金利は基本的にトレードオフだと理解したうえで、どこまで必要かを考えてください。ちなみにSBI新生銀行のように、全疾病保障付団信を上乗せ0円で用意している銀行もあります(SBI新生銀行 住宅ローン)。地域の提携優遇を取るか、団信の上乗せがない銀行を取るか——この比べ方をすると判断しやすくなります。
飯能信用金庫(はんしん)の営業エリア
飯能信用金庫は埼玉県飯能市に本店を置く信用金庫で、「はんしん」の愛称で親しまれています。営業基盤は西武池袋線沿線を中心とした埼玉県西部で、飯能市・日高市のほか狭山市・入間市・鶴ヶ島市などが主な地元エリアです。 信用金庫の住宅ローンは、原則として営業エリア内に住んでいるか勤めている方が対象になります。「都心に通いながら埼玉西部に家を持つ」という買い方をする人が多い地域なので、勤務地が都内でも相談できるかどうかは早い段階で窓口に確認しておくとよいでしょう。 地域密着型の金融機関を選ぶ意味そのものについては、天草信用金庫の住宅ローン|地域密着の特徴と借りるときのポイントをやさしく解説でも整理しています。はんしん住宅ローンの金利(2026年9月)
飯能信用金庫の住宅ローンは、基準金利から優遇幅を差し引いた「適用金利」で借りる形です。金利は毎月見直され、申込時点ではなく借り入れる日の金利が適用されます。| 金利制度 | 基準金利 | 最優遇金利 |
|---|---|---|
| 変動金利型 | 年3.350% | 年0.945% |
| 固定金利選択型 3年固定 | 年5.080% | 年3.005% |
| 固定金利選択型 5年固定 | 年5.390% | 年3.315% |
| 固定金利選択型 10年固定 | 年5.970% | 年3.895% |
3つの金利制度と「5年ルール・125%ルール」
飯能信用金庫の住宅ローンでは、借入時に次の3つから選びます。- 変動金利型……金庫所定の住宅ローン基準金利に連動。見直しは年2回(毎年4月1日・10月1日基準)
- 固定金利特約付変動金利型……3年・5年・10年の固定期間を選び、期間終了後に再度選び直す
- 固定金利型(35年以内)……借入当初の金利が最後まで続く
自治体提携住宅ローンで金利が下がる仕組み
飯能信用金庫は飯能市・鶴ヶ島市・日高市・狭山市・入間市との提携住宅ローンを取り扱っています。各市に定住するための土地・建物の購入資金、建物の新築資金とその付帯費用が対象で、条件を満たすと固定金利・変動金利のどちらでも最優遇金利からさらに年0.05%引き下げになります。 飯能市ではこれに上乗せがあり、「農のある暮らし」飯能住まい制度または飯能市空き家バンク制度を利用する場合はさらに年0.05%引き下がります。飯能市の公式サイト側でも、空き家バンクまたは「飯能住まい」の利用者に対して飯能信用金庫・埼玉りそな銀行の住宅ローン金利優遇がある旨が案内されています(飯能市「空き家を買いたい方・借りたい方」)。| 優遇の種類 | 引き下げ幅 | 主な条件 |
|---|---|---|
| 提携住宅ローン | 年0.05% | 飯能市・鶴ヶ島市・日高市・狭山市・入間市に定住するための住宅資金 |
| 飯能市の上乗せ | さらに年0.05% | 「農のある暮らし」飯能住まい制度/飯能市空き家バンク制度の利用 |
| 金利優遇プラン | 別途設定 | 給与振込または年金振込+カードローン契約などの取引条件 |
団信は上乗せ金利で選ぶ
飯能信用金庫の住宅ローンは団体信用生命保険への加入が必要です。保障を手厚くする場合は、金利に上乗せする形で負担します。| 団信の種類 | 上乗せ金利 |
|---|---|
| SBI生命 団体信用生命保険 就業不能保障特約付(全疾病保障) | 年0.2% |
| SBI生命 ワイド団体信用生命保険 | 年0.3% |
| 就業不能保障+3大疾病保障特約付団信 | 年0.3% |
申込条件と必要書類
主な条件は次のとおりです。- 年齢:満18歳以上満70歳未満で、完済時に満80歳以下
- 勤続年数:現在の勤務先に1年以上(法人役員は3年以上/自営業は同一場所で同一業種を3年以上)
- 融資金額:2億円以内(1万円単位)
- 融資期間:1年以上50年以内(元金は1年以内の据置期間を設定可)
- 資金使途:土地・建物の取得、マンション購入、増改築・リフォーム、他行からの借り換え
- 保証:金庫指定の保証機関の保証。保証人は原則不要で、別途保証料が必要
よくある質問(FAQ)
Q. 飯能市に住んでいなくても飯能信用金庫の住宅ローンを相談できますか?
A. 信用金庫は営業エリア内に居住または勤務している方が対象です。飯能市・日高市のほか狭山市・入間市・鶴ヶ島市などの埼玉県西部が基盤なので、購入予定地と勤務先の両方を伝えたうえで窓口に確認するのが確実です。
Q. 自治体提携住宅ローンはどれくらい金利が下がりますか?
A. 提携5市に定住するための住宅資金であれば、条件を満たすと最優遇金利から年0.05%引き下げ。飯能市で「農のある暮らし」飯能住まい制度または空き家バンク制度を利用する場合はさらに年0.05%下がります。
Q. 飯能信用金庫でフラット35は借りられますか?
A. 2026年9月時点の公式サイトの住宅ローン一覧には、住宅ローン・無担保住宅ローン・就業不能保障+3大疾病保障特約付住宅ローン・SBI生命の全疾病保障付住宅ローンが掲載されており、フラット35は載っていません。取扱いの有無は窓口でご確認ください。全期間固定を希望するなら、まずは超長期固定金利型住宅ローン(35年以内)が候補になります。
Q. 変動金利が上がったら、すぐに返済額も増えますか?
A. いいえ。見直しは年2回(4月1日・10月1日基準)で、返済額自体は10月1日を5回経過するまで据え置かれ、元金と利息の内訳で調整されます。見直し後の返済額も前回の1.25倍が上限です。ただし据置期間中は元金の減りが遅くなります。
Q. 持病があっても団信に入れますか?
A. 飯能信用金庫は引受基準を緩和したSBI生命ワイド団体信用生命保険を用意しており、金利に年0.3%上乗せすることで選べます。加入できるかどうかは告知内容と保険会社の審査次第なので、早めに相談してください。
金利・優遇条件・商品内容は見直されることがあります。最新の適用金利と条件は飯能信用金庫の公式サイトまたは各支店窓口でご確認ください。

住宅ローン商品について関連記事
-
- 2026.09.21
- 4799view
-

- 2026.09.21
- 5475view
-
- 2026.09.21
- 4102view
-
- 2026.09.21
- 1811view
-
- 2026.09.21
- 1934view
-
- 2026.09.21
- 1841view