
武蔵野銀行の住宅ローン|金利とがん団信・産休育休特例

先に結論をお伝えします。武蔵野銀行の住宅ローン(むさしの住宅ローン/スーパー大満足)は、変動金利が融資手数料型 年0.980%〜、保証料型 年1.070%〜(2026年9月の金利)。店頭標準金利 年3.375%から最大で年2.395%も差し引かれるのが特徴です。そして見逃せないのが団信で、がん団信が年齢を問わず金利の上乗せなしで付けられます。さらに産休・育休中でも申し込めて、お子さん1人につき最長2年の元金据置が使える——共働き・子育て世代にとって使いどころの多い住宅ローンです。
- 2026年9月の適用金利(変動2タイプ・固定5年/10年)と差引のしくみ
- がん団信・連生がん団信・8疾病団信・ワイド団信の上乗せ金利の一覧
- 産休・育休特例や繰上返済手数料など、申込み前に知りたい実務の話
武蔵野銀行の住宅ローンの基本
武蔵野銀行は埼玉県さいたま市大宮区に本店を置く地方銀行です。2015年には千葉銀行と包括的な提携を結ぶなど、首都圏で存在感のある銀行で、埼玉県内と東京都の一部などが営業エリアになっています。
主力の住宅ローン(金利表では「スーパー大満足」の名称で掲載されています)は、住宅の購入・建築・増改築・建替えや住宅用土地の購入に利用でき、仲介手数料・登記費用・火災保険料などの諸費用も含めて借りられます。指定の保証会社を利用するため、原則として保証人は不要です。
2026年9月の金利|変動は年0.980%〜
公式サイトに掲載されている金利は次のとおりです。
| 金利タイプ | 適用金利 | 店頭標準金利からの差引 |
|---|---|---|
| 変動金利・融資手数料型 | 年0.980%〜 | 最大 年▲2.395% |
| 変動金利・保証料型(一括払い方式) | 年1.070%〜 | 最大 年▲2.305% |
| 固定5年 | 年2.650%〜 | 最大 年▲2.510% |
| 固定10年 | 年2.850%〜 | 最大 年▲2.850% |
出典:武蔵野銀行 公式「住宅ローン」およびローン金利一覧(2026年9月1日現在・2026年9月9日確認)。店頭標準金利は年3.375%です。
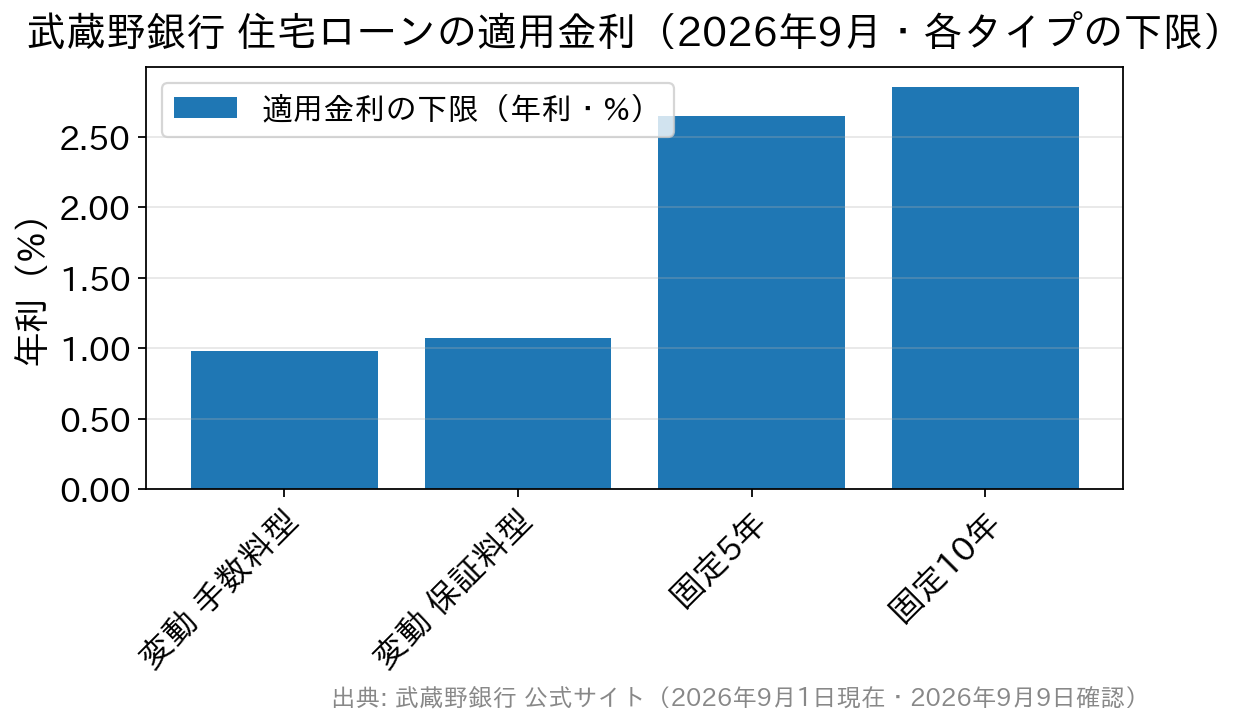
上記の金利には、「サステナブル住宅応援プラン」による年0.02%の優遇(環境等に配慮した住宅の新築・購入が対象)と、給与振込の指定+武蔵野銀行アプリ登録による年0.05%の優遇が適用済みの数字が示されています。実際の適用金利は審査結果によって変わるため、表示金利は「上限まで下がったときの姿」として見ておきましょう。
なお他の金融機関からの借り換え専用の「借換スペシャル」もあり、こちらは変動金利型が融資手数料型 年0.950%〜、保証料型 年1.375%〜となっています(2026年9月1日現在)。
ちなみに、日本銀行の政策金利は現在おおむね年1.0%程度で、2026年9月8日には「日銀が9月17日・18日の会合で年1.25%程度への引き上げを決める方針」とする報道が出ました。これは報道であり、日銀はまだ何も決定していません(結果の公表は9月18日)。変動金利を選ぶときは、金利が上がった場合の返済額まで試算してから決めるようにしてください。
「融資手数料型」と「保証料型」はどう違う?
初めての方がいちばん迷うのがこの2択です。武蔵野銀行の公式サイトでは、次のように整理されています。
- 融資手数料型(年0.980%〜)…金利は低いが、借入時に融資手数料を払う。低金利で長く借りて毎月の返済額を抑えたい方向け
- 保証料型(一括払い方式)(年1.070%〜)…保証料を一括で前払いする。繰上返済でできるだけ早く返したい方向け
ポイントは繰上返済との相性です。保証料は前払いした期間ぶんの一部が繰上返済時に戻ってくるのに対し、融資手数料は原則として戻りません。「早く返し終える予定があるなら保証料型、長く借りるなら手数料型」というのが公式の案内どおりの考え方になります。具体的な手数料額・保証料額は借入条件によって変わるので、両方のパターンで総額を試算してもらいましょう。
団信の上乗せ金利|がん団信は上乗せなし
団体信用生命保険(団信)は、契約者に万一のことがあったときに残りのローンが保険金で完済されるしくみです。武蔵野銀行では死亡・高度障害などを保障する一般団信に加えて、次のプランが選べます(融資手数料型・保証料型で共通)。
| 団信の種類 | 借入時満40歳未満 | 借入時満40歳以上 |
|---|---|---|
| がん団信 | 上乗せなし | |
| 連生がん団信(ペアローン限定) | +年0.22% | |
| 8疾病団信 | +年0.15% | +年0.30% |
| ワイド団信 | +年0.30% | |
いちばんのポイントは、がん団信が年齢を問わず上乗せなしで付けられることです。ネット系銀行でもがん団信は年0.10%〜0.20%程度の上乗せが一般的なので、ここは素直に強みといえます。
ただし、条件面も正しく押さえておきましょう。
- 免責期間…がん保障は融資日から90日間、脳卒中・急性心筋梗塞保障と5つの重度慢性疾患保障は3か月間、保障の対象外です
- 「上皮内がん」や「皮膚の悪性黒色腫以外の皮膚がん」は保障対象外です
- がんに罹患したことがある方は加入できません
- 申込金額は最高1億円まで(連生がん団信はペア2人の合計で1億円まで)
健康上の理由で通常の団信に入れない方向けには、引受条件をゆるやかにしたワイド団信(+年0.30%)が用意されています。これらの団信の引受保険会社はクレディ・アグリコル生命保険株式会社です。すでに加入している生命保険と保障が重なっていないかを確認してから選ぶと無駄がありません。
産休・育休特例とペアローン・LGBT特例
武蔵野銀行の住宅ローンで特徴的なのが、子育て世帯へのサポートです。公式サイトでは「3つの安心 子育てサポート」として次の3点が案内されています。
- 産休・育休期間中でも住宅ローンを借りられる
- 産休・育休期間中、お子さん1人あたり最長2年間の「元金据置」が使える
- 男性の方も元金据置を利用できる
元金据置とは、その期間は利息だけを払い、元金の返済を先送りにできるしくみです。収入が一時的に下がる時期の負担を抑えられる一方、据置期間中は元本が減らないため、その後の返済額や総支払額は増えます。使える制度として知っておきつつ、使うかどうかは家計の状況で判断しましょう。
夫婦それぞれが契約者になるペアローンにも対応しており、ペアローン限定の連生がん団信(+年0.22%)に入れば、どちらかに万一のことがあった場合に2人分の住宅ローンが完済になります。通常はそれぞれが単独の団信に入るため、一方が完済になってももう一方のローンは残ります。ここは覚えておく価値のある違いです。またペアローン・収入合算の取扱いは同性パートナーまで拡大されています(住宅ローンLGBT特例)。
ただしペアローンには注意も必要です。2026年9月には「金融庁が返済期間40年・50年の超長期住宅ローンやペアローンについて、返済能力を超えた融資が行われていないか監視を強化する方針」と報じられました(共同通信の独自報道。金融庁の正式発表としては確認していません)。規制が決まったわけではありませんが、ペアローンは片方の収入が途切れたときのリスクが大きいという指摘そのものは、借りる側が最初に考えておくべき論点です。
申込条件と手続きの流れ
申込みの主な条件は次のとおりです。
- 年齢…申込時に満18歳以上満65歳6か月以下で、完済時に81歳を超えないこと
- 年収…200万円以上。給与所得者は勤続年数に関係なく申込み可能(自営業・法人役員は営業〔勤続〕年数3年以上)
- 指定の団信に加入でき、指定の保証会社の保証を受けられること
- 営業エリア内(埼玉県内、茨城県猿島郡五霞町、東京都の一部)に居住または居住予定であること
勤続年数を問わないのは、転職直後の方には心強い条件です。手続きは①仮審査(ホームページから申込み)→②正式審査(マイページを作成)→③電子契約でのご契約→④借入れという流れで、契約手続きは電子化されており、来店・Webのどちらでも進められます。
返済中に役立つ点として、インターネットバンキング「むさしのダイレクト」を使った一部繰上返済と金利タイプの変更は手数料無料です(全額繰上返済は店頭受付で所定の手数料)。コツコツ繰上返済したい方には効いてきます。
なお借り換えに使えるのは他の金融機関のローンで、武蔵野銀行で現在利用中の住宅ローンを切り替えることはできません。
フラット35など、そのほかの住宅ローン
武蔵野銀行では「フラット35」証券化住宅ローン(機構買取型)も取り扱っています。最長35年の全期間固定金利で、最高1億2,000万円まで、保証料・繰上返済手数料は不要、つなぎ融資も利用可能です。2026年9月1日現在の金利は、融資率9割以下・返済期間21年以上でA方式(金利差し引きタイプ)年3.460%/B方式(標準金利タイプ)年3.650%(新機構団信〔一般〕の場合)。団信を夫婦連生にすると+年0.18%、3大疾病付は+年0.24%、不加入は▲年0.20%です。
このほか、変動・固定選択型とフラット35を組み合わせて金利リスクを分散する「むさしのフラット35パッケージ」、女性専用の「ロング・エスコート」、中古住宅の購入費用とリフォーム費用をまとめられる「リフォームパックプラン」などが用意されています。
地方銀行の住宅ローンを他にも見比べたい方は、京葉銀行の住宅ローン|金利・保証料0円・がん団信や、大分銀行の住宅ローン「夢ホーム100%」の金利・団信もあわせてご覧ください。
よくある質問(FAQ)
Q. 武蔵野銀行の住宅ローン金利は今いくらですか?
A. 2026年9月の金利は、変動金利が融資手数料型 年0.980%〜・保証料型 年1.070%〜、固定5年が年2.650%〜、固定10年が年2.850%〜です。店頭標準金利 年3.375%から最大で年2.395%差し引かれます(適用金利は審査結果によります)。
Q. がん団信の金利上乗せはいくらですか?
A. がん団信は年齢を問わず上乗せなしで利用できます。ペアローン限定の連生がん団信は+年0.22%、8疾病団信は借入時満40歳未満で+年0.15%・満40歳以上で+年0.30%、ワイド団信は+年0.30%です。
Q. 融資手数料型と保証料型はどちらを選べばよいですか?
A. 公式サイトでは、低金利で長く借りて毎月の返済額を抑えたい方には融資手数料型、繰上返済で早く返したい方には保証料型を案内しています。繰上返済の予定があるかどうかで判断し、両方の総額を試算してもらいましょう。
Q. 産休・育休中でも住宅ローンを申し込めますか?
A. 申し込めます。さらに産休・育休期間中はお子さん1人あたり最長2年間の元金据置が利用でき、男性も対象です。ただし据置期間中は元本が減らないため、総支払額は増えます。
Q. 繰上返済に手数料はかかりますか?
A. インターネットバンキング「むさしのダイレクト」を利用した一部繰上返済と金利タイプの変更は手数料無料です。全額繰上返済は店頭受付で所定の手数料がかかります。
Q. 勤続年数が短くても申し込めますか?
A. 年収200万円以上であれば、給与所得者は勤続年数に関係なく申し込めます。自営業・法人役員の方は営業(勤続)年数3年以上が条件です。
武蔵野銀行の住宅ローンは、店頭標準金利から最大年2.395%という大きな差引、年齢を問わず上乗せなしのがん団信、そして産休・育休特例や同性パートナーまで広げたペアローンと、暮らし方の変化に寄り添う設計が持ち味です。埼玉県を中心とした営業エリアにお住まいなら、有力な候補になるでしょう。
比較の際は、諸費用や団信の構成が異なる全国型の銀行も並べてみてください。たとえばSBI新生銀行は保証料0円・一部繰上返済手数料0円で、一般団信に加えて全疾病保障付団信も上乗せ0円と、費用の内訳がすっきりしています。店舗での相談とオンライン手続きの両方に対応している点も、じっくり相談したい方には安心材料です。金利・手数料・団信を合計した総額で並べるのが、納得できる1本を選ぶ近道です。
※金利・団信の内容・優遇条件は改定されることがあります。最新の適用金利と条件は武蔵野銀行の公式サイトまたは窓口でご確認ください。

住宅ローン商品について関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3522view
-
- 2026.09.25
- 5184view
-

- 2026.09.25
- 7335view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 3996view
-
- 2026.09.25
- 3393view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3492view



