
住宅ローンの金利は3種類|変動・固定・固定金利選択型の違いと選び方
住宅ローンには各銀行とも様々な商品を発表しています。
どの住宅ローンが自らにあったプランになるかは、各個人でかなり違ってきます。
まず、第一に考えたいのは住宅ローンの金利についてです。この金利には銀行ごとに若干プランは違うものの、「固定金利型」「変動金利型」「固定金利選択型」と大きく3つに分けられます。
なお、この記事を書いている2026年は、金利が動いている時期です。日本銀行は2026年6月16日の金融政策決定会合で政策金利(無担保コールレート〈オーバーナイト物〉)を年1.0%程度へ引き上げることを決めました。3つのタイプがそれぞれどう影響を受けるのか——ここを押さえておくと、金融機関の説明もぐっと理解しやすくなります。
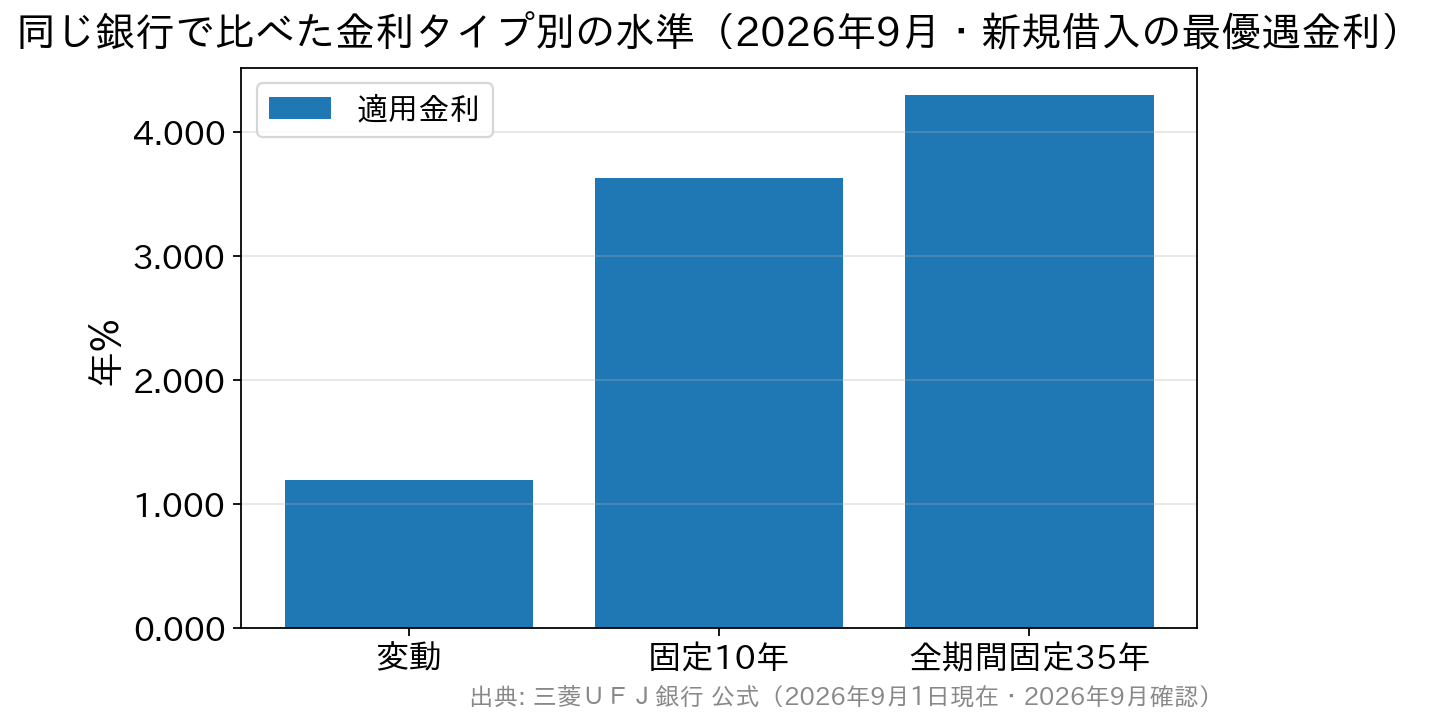
三菱UFJ銀行の新規借入・最優遇金利(2026年9月1日現在)。同じ銀行でもタイプによってこれだけ差があります。最優遇金利は条件を満たした場合の金利です。  一方で変動金利型は、変動金利タイプの中のひとつで、その時の金利情勢により利率が変動していく金利タイプのことを言います。
借り入れ後に金利が下がってくれば返済額が減りますが、逆に金利が上がってくると返済額も増加してしまうことになります。
<金利が上がっても、返済額はすぐには増えないことがある>
ここではじめての方がつまずきやすいのが、「5年ルール」と「125%ルール」です。
多くの変動金利型では、金利の見直しは年2回あるのに、毎月の返済額の見直しは5年ごとという仕組みになっています(5年ルール)。さらに、5年後に返済額を見直すときも、それまでの返済額の125%(1.25倍)が上限とされます(125%ルール)。急に返済額が跳ね上がらないようにする、家計を守るための仕組みです。
ただし、これは「返済額が増えない」だけで「支払う利息が減る」わけではありません。返済額が据え置かれている間に金利が上がると、返済額に占める利息の割合が増え、元金の減りが遅くなります。負担が消えるのではなく、後ろへ持ち越されるということです。極端に金利が上がった場合には、毎月の返済額で利息を払いきれない「未払利息」が生じる可能性もあります。
さらに注意したい点が2つあります。
・このルールは「元利均等返済」の場合の仕組みで、「元金均等返済」にはありません(三菱UFJ銀行の公式FAQでも明記されています)。
・すべての金融機関が採用しているわけではありません。たとえばSBI新生銀行は、変動金利の元利均等返済でも5年ルールを設けていません。この場合は金利が上がるとすぐ返済額に反映されますが、その代わり未払利息が発生しにくく、返済の終盤にまとめて負担が来る心配が小さいという特徴があります。どちらが良い・悪いではなく、「急な変化を避けたいか」「先送りを避けたいか」という考え方の違いです。
金利が低い時に住宅ローンを組もうとすると、固定金利は高く感じてしまい変動金利を魅力的に感じてしまうものですが、将来はどうなるのかはわかりません。借り入れる金額が少ない方や、短い期間でローンが完了する方、繰上返済に回せる余力がある方なら、金利が動くリスクは小さく、向いていると言えるでしょう。
いかがですか? 固定金利タイプと変動金利タイプの2つは、どちらを選んだら得というのははっきりわかりません。変動金利は将来どうなるか予測ができないからです。 だからこそ、自分のライフプランと、金利が上がった場合の返済額の両方を見てから決めることが大切です。 なお、本文で挙げた金利はいずれも2026年9月時点で確認した数値です。住宅ローンの金利や引き下げ幅は毎月見直されますので、申込みの前に必ず各金融機関の公式サイトで最新の内容をご確認ください。
固定金利タイプ:固定金利型
固定金利型は、文字の通り一定の金利に固定されていて、ローンを組んで借り入れた際の金利のまま支払っていくタイプです。 利率がずっと変わらないと全返済期間の返済額が確定するため、ライフプランも立てやすくなります。また、急な経済変動にも安心して住宅ローンを払い続けることができますね。 しかしその反面、借り入れた後に金利が安くなったとしても、毎月の返済金額は変わりません。また、固定であるがために、借入時点の金利は変動金利より高く設定されます。 この「高さ」は時期によってかなり違います。たとえば2026年9月時点では、三菱UFJ銀行の新規借入の最優遇金利で見ると、変動が年1.195%なのに対し、全期間固定(31〜35年)は年4.300%です(同行公式・2026年9月1日現在)。全期間固定金利の代表格である【フラット35】も、2026年9月の資金受取分は、借入期間21年以上35年以下・融資率9割以下・新機構団信付きで最も多い金利が年3.460%となっています(住宅金融支援機構)。変動金利タイプ:変動金利型
一方で変動金利型は、変動金利タイプの中のひとつで、その時の金利情勢により利率が変動していく金利タイプのことを言います。
借り入れ後に金利が下がってくれば返済額が減りますが、逆に金利が上がってくると返済額も増加してしまうことになります。
<金利が上がっても、返済額はすぐには増えないことがある>
ここではじめての方がつまずきやすいのが、「5年ルール」と「125%ルール」です。
多くの変動金利型では、金利の見直しは年2回あるのに、毎月の返済額の見直しは5年ごとという仕組みになっています(5年ルール)。さらに、5年後に返済額を見直すときも、それまでの返済額の125%(1.25倍)が上限とされます(125%ルール)。急に返済額が跳ね上がらないようにする、家計を守るための仕組みです。
ただし、これは「返済額が増えない」だけで「支払う利息が減る」わけではありません。返済額が据え置かれている間に金利が上がると、返済額に占める利息の割合が増え、元金の減りが遅くなります。負担が消えるのではなく、後ろへ持ち越されるということです。極端に金利が上がった場合には、毎月の返済額で利息を払いきれない「未払利息」が生じる可能性もあります。
さらに注意したい点が2つあります。
・このルールは「元利均等返済」の場合の仕組みで、「元金均等返済」にはありません(三菱UFJ銀行の公式FAQでも明記されています)。
・すべての金融機関が採用しているわけではありません。たとえばSBI新生銀行は、変動金利の元利均等返済でも5年ルールを設けていません。この場合は金利が上がるとすぐ返済額に反映されますが、その代わり未払利息が発生しにくく、返済の終盤にまとめて負担が来る心配が小さいという特徴があります。どちらが良い・悪いではなく、「急な変化を避けたいか」「先送りを避けたいか」という考え方の違いです。
金利が低い時に住宅ローンを組もうとすると、固定金利は高く感じてしまい変動金利を魅力的に感じてしまうものですが、将来はどうなるのかはわかりません。借り入れる金額が少ない方や、短い期間でローンが完了する方、繰上返済に回せる余力がある方なら、金利が動くリスクは小さく、向いていると言えるでしょう。
変動金利タイプ:固定金利選択型
そんな2つの商品を組み合わせたのが固定金利選択型になります。 固定金利と勘違いしてしまいそうですが、これは変動金利タイプのひとつです。 当初の数年間を固定金利とし、期間が過ぎた後はその時の変動金利利率で返済を行うというものです。2年・3年・5年・10年・15年などの期間があり、この期間だけ利率が固定されます。 固定期間が終了すると、変動型か固定金利選択型かを選ぶことができ、その選んだ時点の金利で再計算されることになります。 銀行からすれば、ずっと低い固定金利で返済を受けるリスクが減らせるため、おすすめの商品として取り扱っています。しかし、借りる側からすると、固定期間が終わったあとの返済額に、先ほどの125%ルールのような上限が働かない商品がある点に注意が必要です。「当初10年は安心」で終わらせず、11年目にどうなるのかまで必ず確認してください。確認したいのは次の3つです。 ①固定期間が終わったあと、金利の引き下げ幅(優遇幅)はいくつになるのか……当初期間は引き下げ幅が大きく、期間終了後は小さくなる商品があります。 ②期間終了後の返済額に上限(125%ルールなど)はあるのか……商品によって扱いが異なります。 ③期間終了後に自動で変動へ移るのか、こちらから選び直す必要があるのか……手続きが必要な場合、忘れると不利になることがあります。 教育資金など他のことにお金がかかるため、その期間だけ固定金利にしておきたい方などに向いています。なぜ変動と固定は、別々の動き方をするのか
ニュースで「金利が上がった」と聞くと、3つのタイプがまとめて動くように思えますが、実際は違います。変動金利と固定金利は、そもそも見ている「ものさし」が別なのです。 ・変動金利のものさし=短期金利(政策金利・短期プライムレート) 日本銀行が決める政策金利が動くと、銀行が企業に短期で貸すときの基準である短期プライムレートが動き、そこから変動金利の基準金利が動きます。 ・固定金利/フラット35のものさし=長期金利(10年物国債の利回りなど) 市場で取引される長期の金利が動くと、そこに連動して固定金利が決まります。 だから「長期金利が上がったのに、変動金利は据え置き」ということが普通に起こります。実際、2026年9月適用分では、大手5行のうち変動金利の最優遇金利を引き上げたのは2行にとどまり、残る3行は据え置きとなった一方、10年固定は5行すべてが引き上げました。同じ月なのに、変動と固定で結果が分かれたわけです。 背景には、長期金利の上昇があります。報道によれば、2026年9月1日の東京債券市場で、長期金利の指標となる新発10年物国債の利回りが一時3.0%台をつけ、約30年ぶりの高い水準になりました。同じ時期に【フラット35】の9月適用金利も前月から引き上げられています。 ここで大事なのは、「長期金利が30年ぶりの水準」という話は国債の利回りの話であって、住宅ローンの金利が30年ぶりに高い、という意味ではないという点です。ニュースを読むときは、それが政策金利の話なのか、長期金利の話なのか、住宅ローンの適用金利の話なのかを分けて受け取るようにしてください。この3つを混ぜて聞いてしまうと、必要以上に不安になったり、逆に油断したりしてしまいます。 なお、日本銀行の次回の金融政策決定会合は2026年9月17日・18日に予定されています。今後どうなるかは決まっていませんので、「上がる前提」「据え置きの前提」のどちらでも家計が回るかという視点で考えておくと安心です。3つのタイプを表で見比べる
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 固定金利型 | 借入時の金利が完済まで変わらない。返済額が最初に確定する | 借入時の金利は3タイプで最も高くなりやすい。代表例は【フラット35】 |
| 変動金利型 | 金利は年2回見直し。借入時の金利は最も低くなりやすい | 元利均等返済では5年ルール・125%ルールがある商品が多い(採用しない金融機関もある) |
| 固定金利選択型 | 当初の2〜15年などを固定し、期間終了後に選び直す | 期間終了後の引き下げ幅・返済額の上限の有無を必ず確認する |
| 連動するもの | 変動=政策金利・短期プライムレート/固定・フラット35=長期金利 | 同じ月でも変動と固定で結果が分かれることがある |
| 向いている人 | 固定=返済額を動かしたくない/変動=借入額が少ない・期間が短い・繰上返済の余力がある/選択型=一定期間だけ支出を固めたい | 年収や家族構成の見通しとあわせて考える |
はじめて借りる方が迷いやすいポイント
Q. 結局、変動と固定はどちらが得なのでしょうか。 これは事前には決められません。将来の金利がわからない以上、答えが出るのは完済したあとです。ですので「どちらが得か」ではなく、「どちらなら、想定外のことが起きても払い続けられるか」で選んでください。判断の目安として、いまの金利より1〜2%高くなった場合の返済額を試算してみることをおすすめします。それでも家計が回るなら変動でも過度に恐れる必要はありませんし、厳しいと感じるなら固定を厚めにする、という考え方ができます。 Q. 「最優遇金利」と書かれている数字で借りられますか。 最優遇金利は条件を満たした場合の金利で、誰にでも適用されるわけではありません。給与振込の指定や、審査の結果によって引き下げ幅が変わることがあります。実際に適用される金利は、事前審査・本審査を経て提示されます。 Q. すでに変動で借りています。金利が上がったら、来月から返済額が増えますか。 すぐには変わらないことがほとんどです。5年ルールのある商品なら次の見直し時期まで返済額は据え置かれますし、金融機関や契約タイプによって反映のタイミングも異なります。まずは返済予定表や金融機関のマイページで、自分の適用金利と見直し時期を確認するところから始めてください。半年ごとに届く適用金利のお知らせも必ず目を通しましょう。 Q. 途中でタイプを変えることはできますか。 同じ金融機関の中で変動から固定金利選択型へ切り替えられる商品もありますし、他の金融機関へ借り換えるという方法もあります。ただし借り換えには事務手数料・登記費用などの諸費用がかかるため、金利差だけで判断せず、諸費用を含めた総額で比べることが大切です。 Q. 3つのタイプは、必ずどれか1つを選ぶのですか。 金融機関によっては、借入額を分けて変動と固定を組み合わせる(ミックスプラン)ことができます。「全部固定は高いけれど、全部変動は不安」という方には検討の余地があります。取り扱いの有無は金融機関ごとに異なるため、相談時に確認してみてください。いかがですか? 固定金利タイプと変動金利タイプの2つは、どちらを選んだら得というのははっきりわかりません。変動金利は将来どうなるか予測ができないからです。 だからこそ、自分のライフプランと、金利が上がった場合の返済額の両方を見てから決めることが大切です。 なお、本文で挙げた金利はいずれも2026年9月時点で確認した数値です。住宅ローンの金利や引き下げ幅は毎月見直されますので、申込みの前に必ず各金融機関の公式サイトで最新の内容をご確認ください。

金利について関連記事
-
中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2437view
-

- 2026.09.16
- 2451view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2476view
-
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2497view
-

- 2026.09.16
- 2508view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2509view




