金利が上がっても銀行が住宅ローンに力を入れる3つの理由
「住宅ローンは超低金利」——長いあいだ、そう言われてきました。ところがいまは事情が変わり、金利は上がる方向に動いています。日本銀行の政策金利は2026年6月の金融政策決定会合で年0.75%程度から年1.0%程度へ引き上げられ、7月31日の会合でもその水準が維持されました(日本銀行 公表文)。
それでも、銀行は住宅ローンにとても力を入れています。テレビCMを流し、金利を競い、団体信用生命保険の保障を厚くして——なぜ、そこまでするのでしょうか。銀行側の事情を知っておくと、金利や特典に振り回されずに商品を選べるようになります。この記事では、その理由を3つに整理してご説明します。
理由1:国債より「読める」貸出先だから
銀行は、私たちが預けたお金を運用して利ざや(貸したり運用したりして得る利回りと、預金に払う利息の差)を稼いでいます。かつては、その運用先の中心が国債でした。
ただ、国の借金は大きく膨らんでいます。財務省の公表によると、国債及び借入金の現在高は2026年6月末時点で約1,346兆円(うち普通国債が約1,110兆円)にのぼります。この数字だけで「破たんする/しない」を語ることはできませんし、ここではその議論には立ち入りません。ただ、銀行が運用先を国債に偏らせすぎないよう分散を意識してきたことは確かです。
一方の住宅ローンは、住まいという担保があり、返済が長期にわたって計画的に続くという性質を持っています。銀行にとっては先の収支を見通しやすく、利回りも国債より高く取りやすい——だから積極的に貸したい、という構図です。
理由2:貸出残高を大きく伸ばせるから
銀行にも、人件費や店舗の維持費、システム投資といった経費がかかります。利ざやが薄いなら、貸す量そのものを増やすしかない——これが、住宅ローンに力を入れるもうひとつの理由です。
その点、住宅ローンは個人向けローンのなかで群を抜いて金額が大きい商品です。マイカーローンや教育ローンが数百万円までであるのに対し、住宅ローンは数千万円単位。1件契約するだけで貸出残高が大きく積み上がります。しかも返済期間は30年、35年と長く、その間ずっと利息収入が入り続けます。
加えて、住宅ローンはほかのローンに比べて焦げ付きにくいという特徴もあります。住まいを失うわけにはいかないので、家計が苦しくなっても優先して返そうとする人が多いからです。万一返済が滞っても、担保である不動産を処分すれば資金の一部または全部を回収できる余地があります。「金額が大きい」「期間が長い」「焦げ付きにくい」——銀行にとって、これほど都合のよい商品はそう多くありません。
ただし、これは担保があれば必ず回収できる、という意味ではありません。不動産の価格は地域や時期によって動きますし、売却額が残債に届かないこともあります。だからこそ銀行は審査で返済能力を丁寧に見るのです。
理由3:長いお付き合いの入口になるから
3つめは、顧客との関係を長く保てるという点です。
住宅ローンを組むと、返済口座として長期間その銀行を使うことになります。給与振込を指定すれば毎月の入出金がそこに集まり、公共料金の引き落としも束ねる方が多いでしょう。実際、多くの銀行が「給与振込の指定」を金利引き下げの条件にしているのは、まさにこのためです。
一度メインバンクになれば、その後の教育資金の相談、リフォームローン、保険や資産運用の提案まで、自然とその銀行が入口になります。銀行にとっては新しいお客さまを一から探すより、はるかに効率がよいわけです。
利用者側から見ても、口座がひとつにまとまっていれば家計を把握しやすいという利点があります。お互いにメリットがある関係ですが、「まとめているから」という理由だけで条件を比べずに決めてしまうと、もったいない選択になることもあります。
金利が上がった今、銀行の事情はどう変わった?
ここ数年で、前提はかなり動きました。
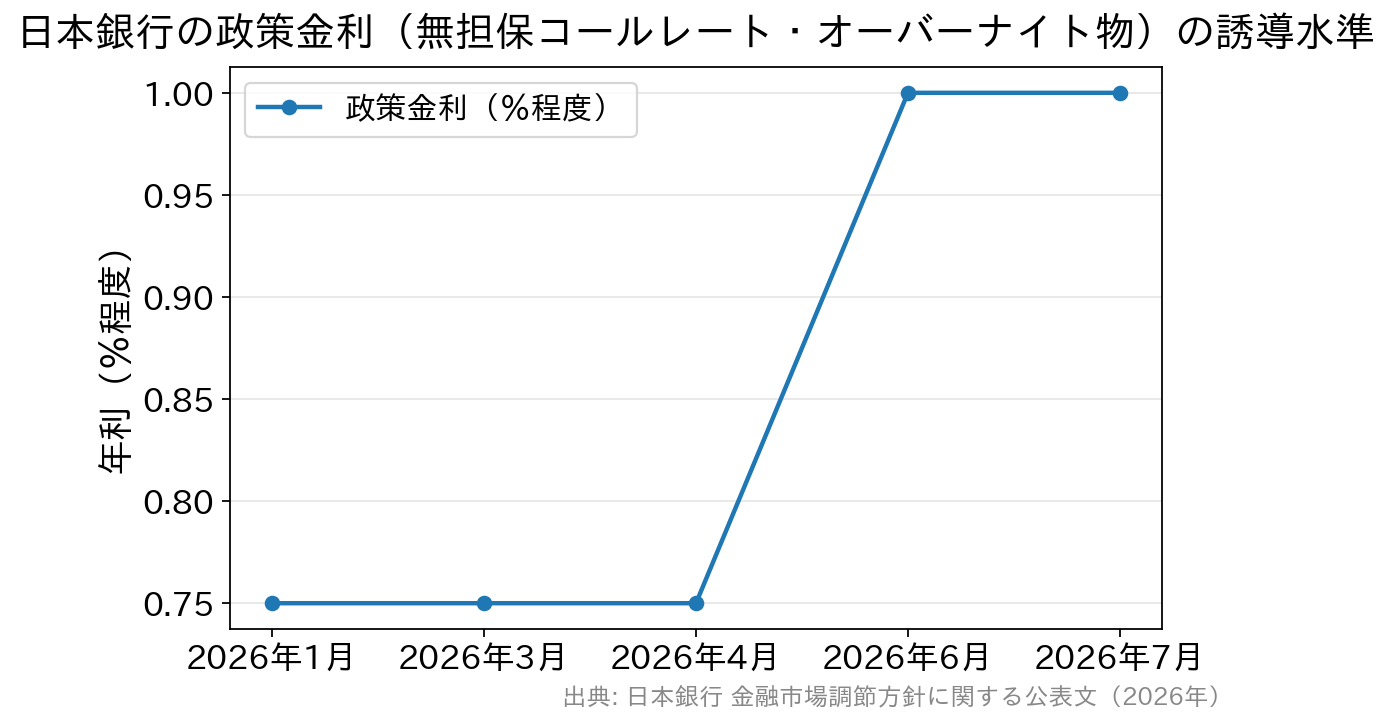
政策金利が上がると、銀行が受け取る貸出金利も上がります。預金金利の引き上げ幅より貸出金利の上昇が大きければ、利ざやは広がり、銀行の収益にはプラスに働きます。長らく「薄利多売」だった住宅ローンが、少しずつ採算の取れる商品に戻りつつある、という見方もできるでしょう。
その一方で、金利が上がれば返済が苦しくなる人が増える可能性もあります。銀行にとっては貸倒れのリスクが以前より意識される局面です。審査で見られる「返済負担率」の計算に、将来の上昇を織り込んだ高めの審査金利が使われるのは、まさにこの備えのためです。
なお、今後さらに政策金利が引き上げられるという見方も報じられていますが、これは市場の観測であって、日本銀行が決めた事実ではありません(2026年8月時点)。金利の先行きを言い当てようとするより、上がっても耐えられる借り方を選ぶほうが現実的です。
借りる側が押さえておきたいこと
銀行が積極的に貸したい商品だということは、私たちにとって選択肢が多く、条件を比べやすいということでもあります。せっかくなら、その立場を活かしましょう。
| 比較の観点 | ポイント | 備考 |
|---|---|---|
| 金利 | 基準金利ではなく、自分に適用される金利 | 引き下げの条件(給与振込など)も確認 |
| 諸費用 | 事務手数料・保証料の有無と計算方法 | 定率型か定額型かで総額が大きく変わります |
| 団体信用生命保険 | 保障の範囲と、金利の上乗せ幅 | すでに入っている生命保険との重複も確認 |
| 繰上返済 | 手数料の有無、最低金額、手続きのしやすさ | こまめに返したい人ほど効いてきます |
「借りられる額」と「無理なく返せる額」は別物です。銀行が積極的に貸したいということは、上限いっぱいまで提案されることもある、ということ。教育費や車の買い替え、老後の生活費まで見渡したうえで、自分の返せる額を決めておきましょう。
そのうえで、諸費用がわかりやすい住宅ローンから比べてみるのもひとつの方法です。たとえばSBI新生銀行は、保証料と一部繰上返済手数料がかからず、一般団信も保険料の上乗せなしで付いてくるため、総額の見通しを立てやすい住宅ローンのひとつです。店舗でもオンラインでも相談できるので、金利だけでなく手続きのしやすさも含めて検討材料にできるでしょう。
銀行が住宅ローンに力を入れる理由は、けっして「私たちのため」だけではありません。そのことを知ったうえで、条件を並べて冷静に選ぶ——それが、長い付き合いになる住宅ローンといちばんうまく向き合う方法だと思います。
※金利や商品内容は改定されることがあります。最新の情報は各金融機関・日本銀行の公式サイトでご確認ください。
金利について関連記事
-
- 2026.11.22
- 4253view
-
- 2026.11.22
- 3631view
-
- 2026.11.21
- 2065view
-
- 2026.11.21
- 2767view
-
- 2026.11.20
- 2074view
-
- 2026.11.20
- 1689view