フラット35リノベとは?中古購入+リフォームの金利引下げを解説
中古住宅を買って性能を上げるリフォームをすると、【フラット35】リノベで借入金利が当初5年間、年1.0%か年0.5%下がります。
フラット35は住宅金融支援機構の全期間固定金利の住宅ローンで、リノベはその金利引下げメニューの一つです。
2026年9月からは、壁紙やキッチンの交換といった簡単なリフォームの費用も、購入資金とまとめて借りられるようになりました。
中古住宅は住宅ローン減税の扱いも手厚くなりました。中古住宅を買ってから直す場合も、以前より費用の見通しを立てやすくなっています。
 リノベは、中古住宅の購入とあわせて一定の要件を満たすリフォームをしたときに使える制度です。使い方は次の2つに分かれます。
Aプランは、省エネ性能などをより高い水準まで上げる工事が対象です。子育て世帯の加算などと合わせて4を超えた分は、6年目以降の引下げに回ります。
住宅金融支援機構によると、2026年10月に最も多かった金利は年3.83%です。Aプランの引下げなら、当初5年間は年2.83%になります(フラット35「【フラット35】リノベ」)。
使える場面には限りがあります。リノベは中古住宅を買うときの制度で、家の新築、新築住宅の購入、借り換えには使えません。いま住んでいる自宅のリフォームも対象外です。
ほかにも次の条件があります。
 金利の引下げとは別に、住宅ローン減税(住宅借入金等特別控除)も使えます。年末のローン残高の0.7%を所得税から差し引ける制度で、引ききれない分は一部が翌年の住民税から差し引かれます。
令和8年度税制改正で、2030年12月31日までの入居が対象になりました。中古住宅(既存住宅)は、2026年以降の入居から省エネ性能に応じて次のように変わっています(国土交通省「住宅ローン減税」)。
リフォームで省エネ性能を上げた中古住宅は、リノベの金利引下げと、減税の借入限度額の上乗せの両方で有利になります。2つは別の制度なので、それぞれの要件を満たせば一緒に使えます。
主な要件は、自分が住む家であること、合計所得金額が2,000万円以下、返済期間が10年以上であることです。
床面積は中古住宅も40㎡以上に緩められました(合計所得金額1,000万円超の方と、子育て世帯等への上乗せを使う方は50㎡以上)。
建物は、1982年1月1日以降に建てられた住宅なら新しい耐震基準に合うものとして扱われます。それより古い住宅は、耐震基準に合うことの証明が必要です。控除の基本は住宅ローン控除がいくら戻るかの解説記事で紹介しています。
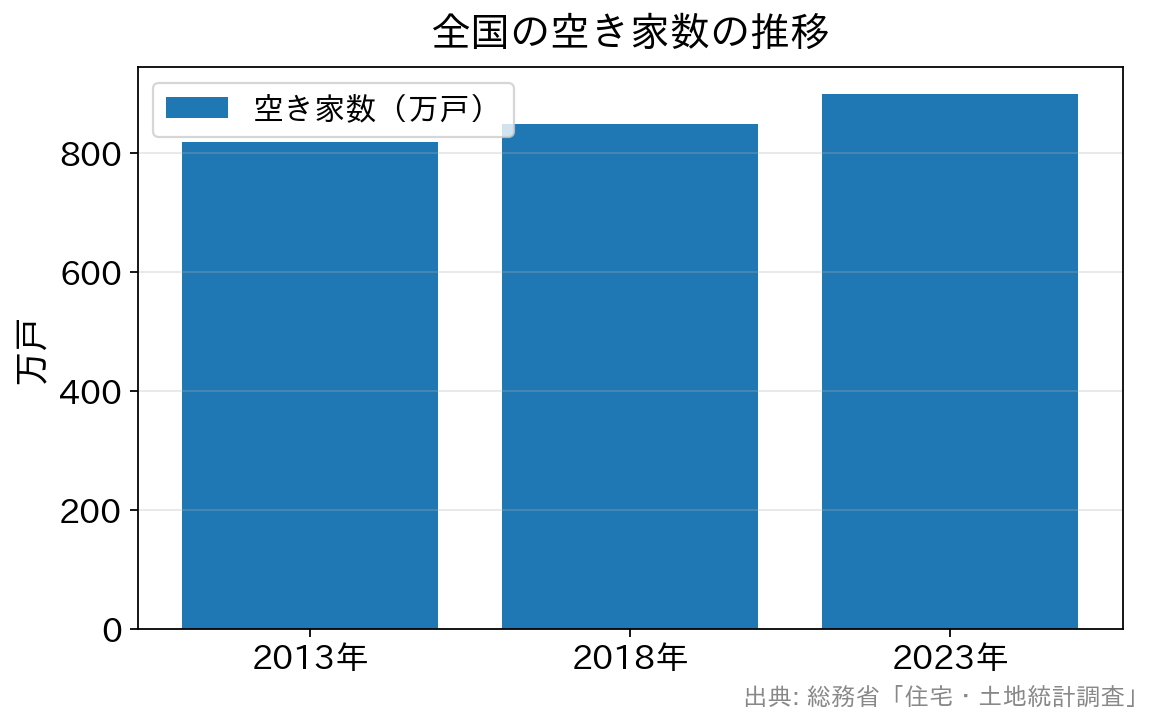
空き家率は2013年13.5%→2018年13.6%→2023年13.8%と過去最高を更新
フラット35リノベは中古購入とリフォームで当初5年の金利が下がる
リノベは、中古住宅の購入とあわせて一定の要件を満たすリフォームをしたときに使える制度です。使い方は次の2つに分かれます。
- リフォーム一体タイプ……自分で中古住宅を買い、要件を満たすリフォームをする場合。購入代金とリフォーム代をまとめて借りられます。
- 買取再販タイプ……住宅事業者が要件を満たすリフォームを済ませた中古住宅を買う場合
| プラン | ポイント | 引下げ | リフォーム工事費の要件 |
|---|---|---|---|
| 金利Aプラン | 4ポイント | 当初5年間 年1.0% | 300万円以上 |
| 金利Bプラン | 2ポイント | 当初5年間 年0.5% | 200万円以上 |
- リフォーム一体タイプは、取り扱う金融機関でしか申し込めません(買取再販タイプはすべての取扱金融機関で申込可)
- 【フラット35】Sや【フラット35】維持保全型とは一緒に使えません
- 予算があり、上限に近づくと受付が終わります(終了日は約3週間前に公式サイトで告知)
- 工事の前と後に、適合証明機関による物件の検査が必要です
2026年9月から簡単なリフォーム費用もまとめて借りられる
リノベの要件ほど大がかりでない工事も、借りやすくなりました。2026年9月1日のお借入れ分から、簡単なリフォームの工事費用もフラット35でまとめて借りられるようになりました。 対象は、壁紙やフローリングの張り替えといった内装の変更や、キッチン・洗面台・照明などの設備の設置です。 たとえば3,000万円の中古住宅を買って100万円で壁紙と水回りを替えるなら、3,100万円をまとめて借りるイメージです(フラット35「中古住宅融資が使いやすくなります」)。 ただし、この簡単なリフォームではリノベの金利引下げは受けられません。間取りの変更や断熱材の交換、柱の位置を変える工事も、この扱いの対象外です。 性能まで上げる工事ならリノベ、内装や設備の入れ替えだけなら簡単なリフォームとして借ります。初めて中古住宅を買う方は、予定している工事がどちらに当たるかを先に確かめておきましょう。住宅ローン減税も省エネ性能の高い中古住宅は13年に
金利の引下げとは別に、住宅ローン減税(住宅借入金等特別控除)も使えます。年末のローン残高の0.7%を所得税から差し引ける制度で、引ききれない分は一部が翌年の住民税から差し引かれます。
令和8年度税制改正で、2030年12月31日までの入居が対象になりました。中古住宅(既存住宅)は、2026年以降の入居から省エネ性能に応じて次のように変わっています(国土交通省「住宅ローン減税」)。
| 中古住宅の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円(子育て世帯・若者夫婦世帯は4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(子育て世帯・若者夫婦世帯は3,000万円) | 13年 |
| その他の住宅 | 2,000万円 | 10年 |
空き家は2023年に900万戸と過去最多に
国が中古住宅の購入やリフォームを後押ししている背景には、空き家の増加があります。
中古物件の購入関連記事
-
財産が少なくても遺産相続でもめる?実家の相続で最初にすること
- 2026.10.23
- 1675view
-
- 2026.10.23
- 1579view
-
土地から注文住宅を建てる費用|つなぎ融資と印紙税を抑える方法
- 2026.10.23
- 1681view
-
- 2026.10.23
- 1687view
-
- 2026.10.23
- 1587view
-
離婚したら住宅ローンはどうなる?離婚前に確認すべき名義と残債
- 2026.10.23
- 1587view