
- 公開日: 2026.08.18
- 更新日: 2026.09.26
- 住宅購入の基礎知識
契約不適合責任とは?旧・瑕疵担保責任との違いと期限
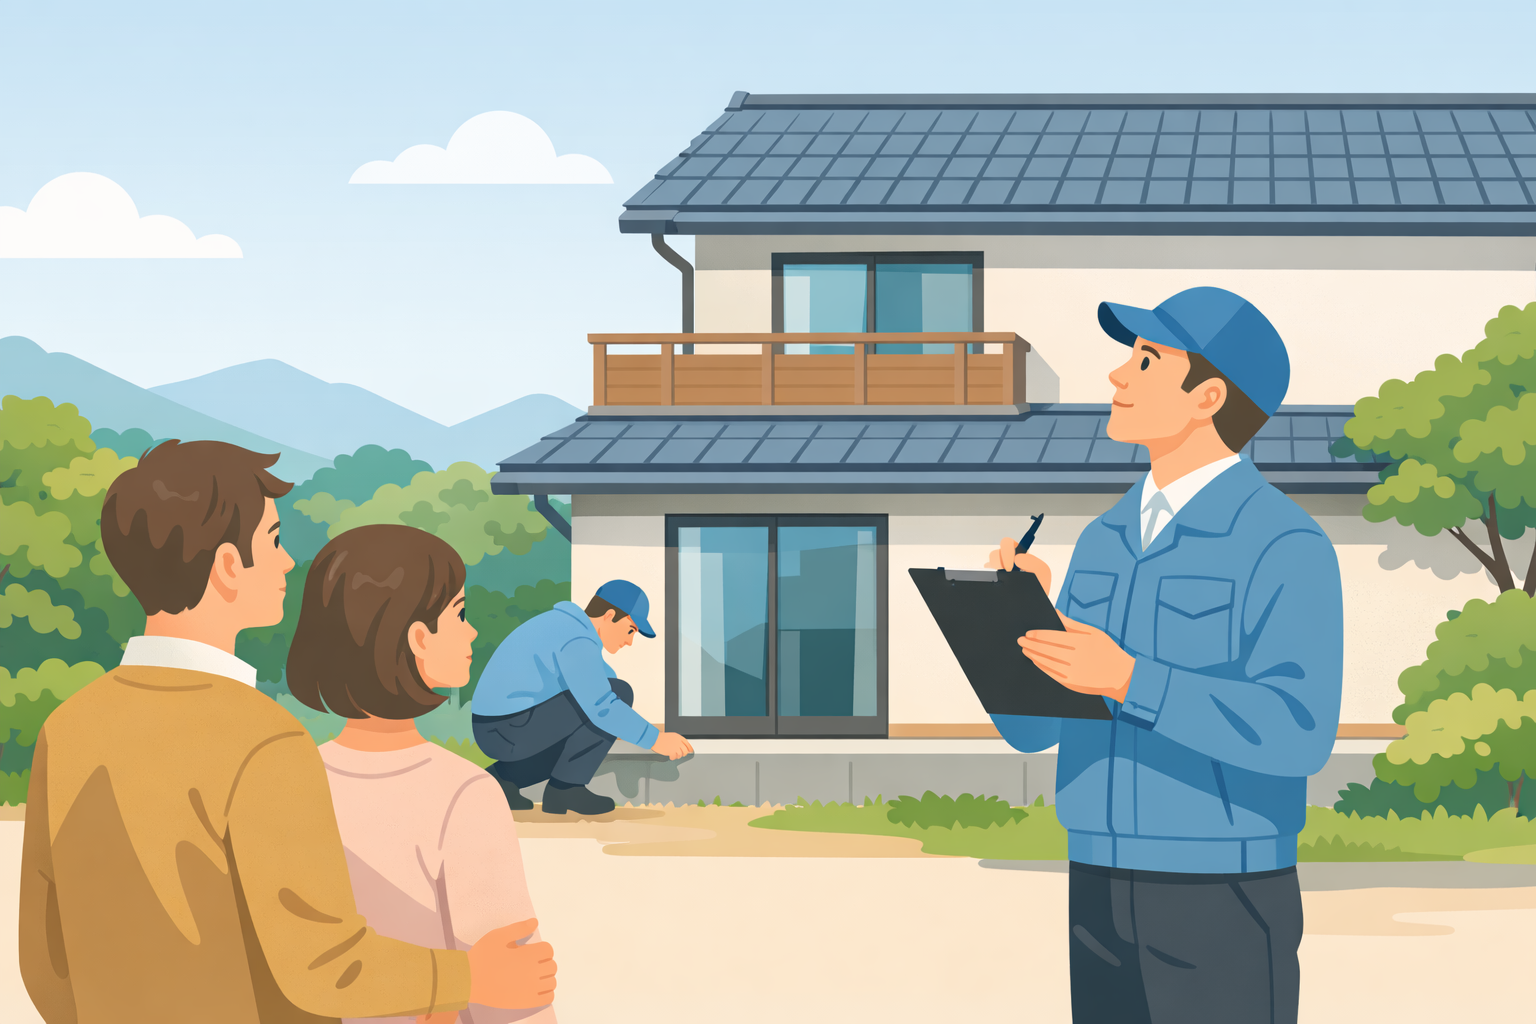
新築・中古に限らず、また一戸建てでもマンションでも、物件の売主は買主に対して、引き渡した建物が契約の内容に合っていることについて責任を負うのが不動産売買では一般的です。
かつてこれは瑕疵(かし)担保責任と呼ばれていました。ただ、2020年(令和2年)4月1日に施行された改正民法により、売買における売主の責任は「契約不適合責任」という枠組みに変わりました。言葉が変わっただけでなく、買主が請求できる内容も整理されています。古い解説を読んで「うちの契約はどうなるんだろう」と迷った方も多いのではないでしょうか。
この記事では、実際にどんなケースが問題になるのか、そして誰が売主かによって責任の重さがどう変わるのかを、順にやさしく整理していきます。
まずは用語のおさらい——2020年4月から「契約不適合責任」になりました
改正前の民法では「隠れた瑕疵」があった場合に売主が責任を負う、という考え方でした。改正後は「引き渡された目的物が、種類・品質・数量に関して契約の内容に適合しないとき」に責任を負う、という整理になっています。
つまり基準は「隠れていたかどうか」ではなく「契約の内容に合っているかどうか」です。だからこそ、契約書や重要事項説明書に、建物の状態がどう書かれているかがとても重要になります。
買主が売主に請求できるのは、次の4つです。
| 買主ができること | 内容 | ひとことで言うと |
|---|---|---|
| 履行の追完請求 | 目的物の修補、代替物の引渡し、不足分の引渡しを求める | 直してもらう |
| 代金減額請求 | 追完を求めても応じてもらえない場合などに代金の減額を求める | 安くしてもらう |
| 損害賠償請求 | 売主に帰責事由がある場合に損害の賠償を求める | 損害を埋めてもらう |
| 契約の解除 | 催告しても履行されない場合などに契約を解除する | 契約をやめる |
なお、改正民法の施行日より前(2020年3月31日まで)に結ばれた売買契約には、従来どおり改正前の瑕疵担保責任が適用されます。古い契約書をお持ちの方は、その点にご注意ください。
また、住宅品確法や住宅瑕疵担保履行法では現在も「瑕疵担保責任」という言葉が使われています。後述する新築住宅の10年間の責任は、名称にかかわらず現在も有効な制度です。
最も多く想定されるのは、「雨漏り」と「地中」
では、実際にどのようなケースが問題になるのでしょうか。
「この時勢に雨漏りなんて」と思われる方もいらっしゃると思いますが、意外に多くの事例があります。
新しいうちは発生することも無いのでしょうが、年中雨風にさらされていれば経年とともに劣化してしまいます。
また、大地震はもちろん、微弱な地震でも何度か発生してしまえば少しずつ構造に影響を及ぼし、屋根本体や屋根伏せ(屋根材の下地構造)がズレることにつながり、結果として雨漏りを生じさせてしまうことになります。
また、地中の問題については、代表的なものとしてシロアリが挙げられます。新築時に駆除等の処理をしていても、地中に木材や残材のガラなどを埋めてしまったりすると、そこにシロアリが集まってしまう可能性があります。
さらに、古家を解体して宅地として販売している土地の地中に、住宅の基礎やブロック擁壁などが埋まっていたりする事例も報告されており、問題が建物だけにとどまらないケースも増えています。
そのほかに問題になりやすいもの
- 給排水管の漏水・詰まり……壁や床下を通っているため、住みはじめてから気づくことが多い箇所です
- 建物の傾き・不同沈下……地盤に起因するもので、確認や補修に費用がかかります
- 境界の不一致・越境……隣地の塀や樹木、配管がはみ出している、といったケースです
いずれも引渡し前の現地確認と、契約書への記載の確認が予防になります。
見落としがちな「期限」——知った時から1年以内に通知
ここは、初めての方がいちばん見落としやすいところです。
売主が種類・品質に関して契約の内容に適合しない物件を引き渡した場合でも、買主がその不適合を知った時から1年以内にその旨を売主に通知しないと、追完請求・代金減額請求・損害賠償請求・契約の解除ができなくなります(民法566条)。
ただし、売主が引渡しの時にその不適合を知っていた場合や、重大な過失によって知らなかった場合には、この期間制限は適用されません(同条ただし書)。
大事なのは「1年以内に直してもらう」ではなく「1年以内に伝える」という点です。まずは通知して権利を守り、交渉や補修はその後で進める——この順番を覚えておいてください。
なお、通知をしたうえで実際に請求する権利にも消滅時効があり、権利を行使できることを知った時から5年、または権利を行使できる時から10年のいずれか早いほうで消滅します。気づいたら放置しないのが鉄則です。
売主が不動産会社や住宅メーカーの場合は、責任が明確に規定されている
注文や建売、リノベーション済み中古住宅など、不動産会社や住宅メーカーが売主となって、宅地建物取引業者以外の個人が購入する場合は、個人間の売買と違ってより厳しく明確な責任が規定されています。
| 売主と物件 | 責任の期間 | 根拠 |
|---|---|---|
| 新築住宅(構造耐力上主要な部分・雨水の浸入を防止する部分) | 引渡しから10年間(買主に不利な特約は無効=短縮できない) | 住宅品確法94条・95条 |
| 宅地建物取引業者が売主・個人が買主(上記以外の部分や中古住宅) | 引渡しの日から2年以上とする特約は可。それより買主に不利な特約は無効 | 宅地建物取引業法40条 |
| 個人どうしの売買 | 民法が原則(知った時から1年以内に通知)。特約で免責とすることもある | 民法566条・572条 |
新築住宅の10年保証と、その裏付け
新築住宅については、住宅の品質確保の促進等に関する法律(住宅品確法)により、構造耐力上主要な部分(基礎・柱・土台・屋根版など)と雨水の浸入を防止する部分(屋根・外壁・開口部の建具など)について、引渡しから10年間の責任が義務づけられています。この10年は特約で短くすることができません。
さらに、売主の会社が倒産してしまっては保証も絵に描いた餅になります。そこで住宅瑕疵担保履行法により、新築住宅を供給する事業者には保険への加入または保証金の供託という「資力確保措置」が義務づけられています(2009年〈平成21年〉10月以降の引渡しが対象)。事業者が倒産等で補修できない場合、買主が保険法人に直接請求したり、供託金からの還付を請求したりできる仕組みです。
中古でも、不動産会社が売主なら「全部免責」はできません
中古住宅などの個人間売買において、稀に契約不適合責任を免責とする場合がありますが、宅地建物取引業者が売主となる場合では認められません。宅地建物取引業法40条により、引渡しの日から2年以上とする特約をする場合を除いて、民法より買主に不利となる特約はできず、これに反する特約は無効とされています。
個人間売買の「免責」は、どう考えればよいのでしょう
売主が個人(一般の方)の中古住宅では、「契約不適合責任は免責とする」という特約が付くことが実際にあります。売主が長く住んだ家の状態をすべて把握しているとは限らないため、それ自体が不当というわけではありません。
ただし、覚えておきたい大原則があります。売主は、免責の特約をしていても、知りながら告げなかった事実については責任を免れることができません(民法572条)。「知っていたのに黙っていた」は通用しない、ということです。
そのうえで、免責の物件を検討するなら買主側で備えを用意するのが現実的です。
- 建物状況調査(インスペクション)……国の登録を受けた講習を修了した建築士が、構造耐力上主要な部分と雨水の浸入を防止する部分を目視等で調査します。契約前に状態を把握できます
- 既存住宅売買瑕疵保険……検査と保証がセットになった保険で、引渡し後に構造耐力上主要な部分や雨水の浸入を防止する部分に問題が見つかった場合、保険法人から補修費用等が支払われます(一定の免責事由あり)。加入に必要な検査は建物状況調査と併せて実施できます
かつて「まだ義務化されてはいませんが」と紹介していたこの保険は、いまでは中古住宅取引でごく一般的な選択肢になりました。売主が個人であっても加入できる「個人間売買タイプ」があり、宅地建物取引業者が売主となる場合の「宅建業者販売タイプ」もあります。
よくある質問
Q. 「瑕疵担保責任」と「契約不適合責任」は、まったく別のものですか?
大まかな目的は同じですが、要件と請求できる内容が変わっています。2020年4月1日以降に結ばれた売買契約には契約不適合責任が適用され、基準は「隠れていたかどうか」ではなく「契約の内容に適合しているかどうか」になりました。買主が請求できる内容も、修補などの追完請求・代金減額請求・損害賠償請求・契約の解除に整理されています。
Q. 中古住宅の経年劣化も、売主に責任を問えますか?
築年数相応の劣化は、通常は「契約の内容に適合していない」とは言えません。中古住宅は、その築年数なりの状態であることを前提に売買されるからです。問題になるのは、契約書や重要事項説明書に記載されていない不具合が見つかったときです。だからこそ、契約前に建物状況調査で状態を明らかにし、把握した内容を契約書に書き込んでおくことが、双方にとっての予防になります。
Q. 契約書に「現状有姿(現況渡し)」と書かれていれば、売主は免責ですか?
「現状有姿」と「契約不適合責任の免責」は別のものです。現状有姿は「いま見ている状態のまま引き渡す(補修してから渡すわけではない)」という意味で、それだけで責任がなくなるとは限りません。免責にするなら、その旨が契約書に明記されているはずですので、条項を必ず確認してください。分からなければ、その場で担当の宅地建物取引士に説明を求めましょう。
Q. 引渡し後にシロアリや地中の埋設物が見つかったら、どうすればよいですか?
まずは状態が分かる写真や記録を残し、期限内(知った時から1年以内)に売主へ通知してください。通知は口頭でも成立し得ますが、後から証拠が残る方法(書面やメール)で行うのが安全です。そのうえで、契約書の該当条項を確認しながら、仲介した不動産会社に相談しましょう。
Q. トラブルになったとき、どこに相談すればよいですか?
まずは仲介を依頼した不動産会社が窓口になります。話が進まない場合は、免許を出した都道府県の宅地建物取引業の担当課や、業界団体の相談窓口、住宅の紛争であれば住宅紛争処理支援センターなどに相談する道があります。1年の通知期限がありますので、相談先を探している間も、売主への通知だけは先に済ませておきましょう。
まとめ
地震や台風から家を守ることが重要なのは言うまでもありません。それに加え、問題のない家である事も重要です。
しかし、建物の不具合というのは見えない部分に潜んでいます。もし不運にも不具合が見つかった場合に備えて、次の3点だけは押さえておいてください。
- 2020年4月1日以降の契約は「契約不適合責任」。基準は契約の内容に適合しているかどうか
- 知った時から1年以内に売主へ通知する。まず伝えて権利を守る
- 売主が誰かで責任の重さが変わる。新築は10年、宅地建物取引業者が売主なら引渡しから2年以上、個人間は免責特約もあり得る
そして、備えは契約前にこそ用意できます。建物状況調査と既存住宅売買瑕疵保険を組み合わせておけば、万一のときの負担はずいぶん軽くなります。
なお、中古住宅では購入後の補修費用まで含めた資金計画を立てておくと安心です。SBI新生銀行の住宅ローンは、一部繰上返済手数料が0円で、保証料と一般団信の保険料も0円。事務手数料は借入金額×2.20%(税込)の定率型と内訳が分かりやすいので、「補修に備えて手元資金を残し、余裕ができたら繰り上げる」といった柔軟な使い方がしやすい住宅ローンです。最新の金利・手数料・団信の内容は、必ず公式サイトでご確認ください。
見えない不安は、仕組みを知ることでずいぶん小さくなります。契約前のひと手間を、どうか惜しまないでくださいね。
※参考(旧制度「瑕疵担保責任」の解説):https://www.sumai-info.com/book_shop/follow_up9.html

SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱う銀行代理業者です。
ネット銀行の住宅ローンを、店頭やオンラインで専門スタッフに相談しながら申し込めます。
SBIマネープラザの住宅ローン相談はここが安心!
- ネット銀行2行の住宅ローンをまとめて比較・相談できる
- 審査や金利タイプの不安も専門スタッフが対面でサポート
- 借り換えやペアローンもシミュレーションで具体的に提案
住宅購入の基礎知識関連記事
-

- 2026.09.26
- 3199view
-

新庄信用金庫の住宅ローン|2つの保証プランと相談前のポイント
- 2026.09.26
- 3521view
-
- 2026.09.26
- 4091view
-
岩手銀行の住宅ローン|金利・団信・固定期間後の再設定をやさしく解説
- 2026.09.26
- 8092view
-
青い森信用金庫の住宅ローン|金利優遇の条件と4商品の違いを解説
- 2026.09.26
- 3795view
-
網走信用金庫の住宅ローン|金利・キャンペーンと無担保ローンを解説
- 2026.09.26
- 3378view



