
住宅ローン審査は「借りる人」のどこを見る?他の借入と信用情報
住宅ローンを申し込むとき、いちばん気になるのが「自分は審査に通るのだろうか」ということではないでしょうか。ほとんどの方にとって住宅ローンは人生で初めての大きな借入ですし、通らなければ家の購入そのものが進みません。
ただ、審査の話には「借金があると絶対に借りられない」「ブラックリストに載る」といった、事実とは少し違う言い伝えもたくさんあります。この記事では、そうした誤解をほどきながら、金融機関が「借りる人」のどこを見ているのかを、はじめての方にもわかるようにお話しします。
審査で見られる「人」の情報は、大きく3つ
住宅ローンの審査というと「年収がいくらか」だけで決まるように思われがちですが、実際にはもう少し立体的です。国土交通省が毎年、住宅ローンを扱う民間金融機関に実施している「民間住宅ローンの実態に関する調査」(令和7年度・回答994機関)を見ると、「カードローン等の他の債務の状況や返済履歴」を審査項目にしている機関は84.7%にのぼります。年収(94.2%)や勤続年数(93.9%)と並ぶ、主要な確認事項なのです。
整理すると、「借りる人」について見られているのは次の3つに集約されます。
①どれだけ返せるか(収入と、いまの借入の残り)/②これまできちんと返してきたか(返済の履歴)/③これからも安定して返せそうか(年齢・勤続年数・健康状態)。
このうち①と②は、申し込む前にご自身で確認でき、しかも準備しだいで改善できる部分です。だからこそ、まずここから手を付けるのが近道になります。
他の借入があると即アウト…ではありません
「マイカーローンが残っているから、住宅ローンは無理ですよね?」——ご相談でとても多い質問です。結論から申し上げると、他の借入が残っていること自体で、住宅ローンが借りられなくなるわけではありません。
金融機関が見ているのは「借入があるかどうか」という有無ではなく、年収に対して、年間の返済額が合計でどれくらいになるかという割合です。これを返済負担率(総返済負担率)と呼びます。
わかりやすい基準が公表されているのが、住宅金融支援機構の【フラット35】です。ご利用条件では、すべての借入れについて年収に占める年間合計返済額の割合が、年収400万円未満なら30%以下、年収400万円以上なら35%以下であることが条件と定められています(2026年4月1日現在の公表内容)。そしてこの「すべての借入れ」には、フラット35以外の住宅ローン・自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、商品の分割払いやリボ払いによる購入を含む)などが含まれます。
つまり、車のローンがあっても、その年間返済額を含めたうえで枠に収まっていれば申し込めます。逆にいえば、他の借入が多いほど住宅ローンに回せる枠が減り、借入可能額が小さくなる、という関係です。
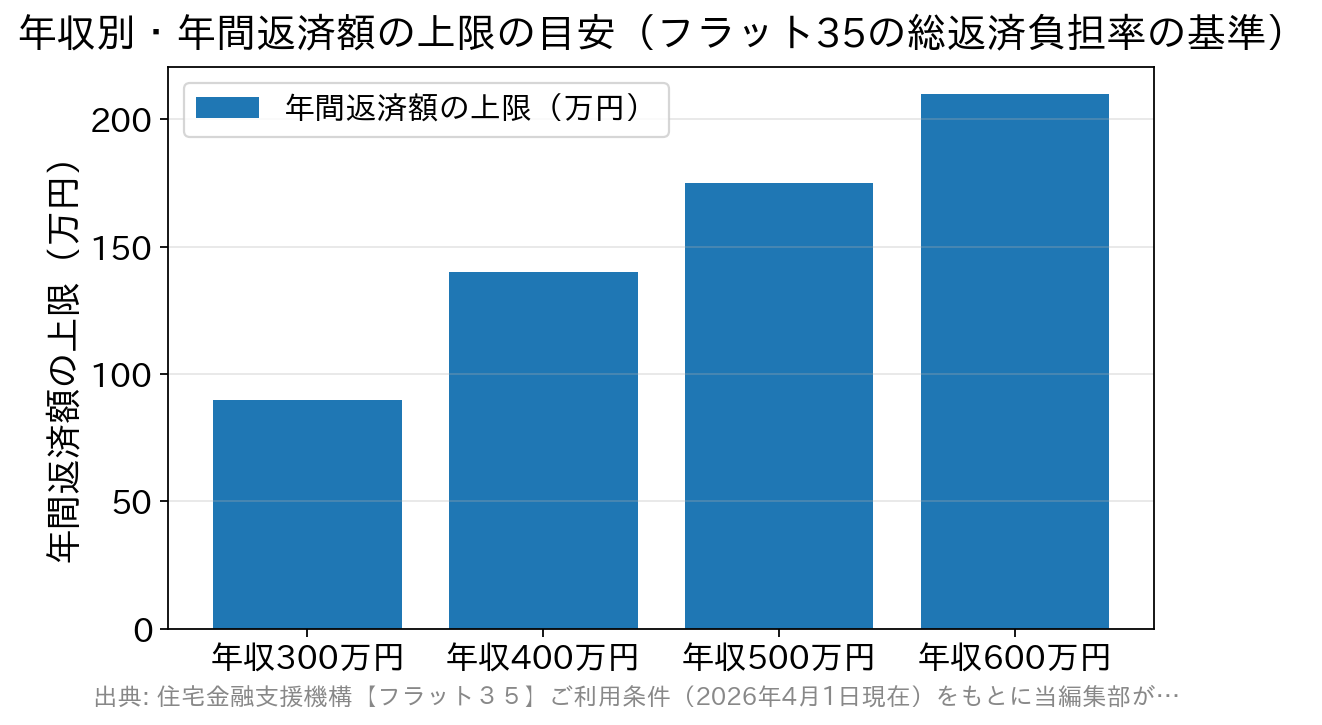
※上の目安は【フラット35】の総返済負担率の基準にあてはめた単純計算です。民間金融機関の住宅ローンは金融機関ごとに基準が異なり、審査上は実際の適用金利より高い金利(審査金利)で計算されることもあります。実際に借りられる金額は各金融機関の審査によります。
スマホ本体の分割払いも「借入」に入ります
意外に見落とされやすいのが、スマートフォン本体の分割払いです。月々2,000円前後だと「借入」という感覚が薄いのですが、これは商品代金の分割払い(割賦)にあたるため、前の章でご説明した「すべての借入れ」に含まれます。フラット35のご利用条件でも、商品の分割払いやリボ払いによる購入がはっきり明記されています。
もっとも、月2,000円の分割払いがあるだけで審査に落ちる、ということではありません。本当に気をつけたいのは、残っていること自体ではなく「支払いが遅れたことがあるかどうか」のほうです。スマホ本体の分割払いは信用情報に登録されるため、通信料と一緒に引き落とされる本体代金をうっかり滞納すると、その記録が残ります。
「通信費の払い忘れ」くらいの気持ちでいると、住宅ローンの申し込みで初めて気づく、というのがいちばん困るパターンです。分割払いが残っている方は、残高そのものより、これまでの支払いに遅れがなかったかを思い出してみてください。
「ブラックリスト」という名前のリストは存在しません
審査の話でかならず出てくる「ブラックリスト」。実は、そういう名前のリストはどこにも存在しません。信用情報機関のCIC(指定信用情報機関)も、公式のよくある質問で「当社が保有する信用情報に、ブラックリストという名のリストはありません」とはっきり述べています。
では何があるのかというと、クレジットやローンの契約内容と、その支払状況が事実として記録されているだけです。CICが保有する情報でいえば、契約日・契約額・残債額・入金履歴のほか、異動(延滞・保証履行・破産)の有無、異動発生日、延滞解消日といった項目が登録されます。世間で「ブラックリストに載る」と言われているのは、この「異動」が記録されている状態を指した俗称、と考えるとしっくりきます。
気になるのは「いつまで残るのか」ですね。CICの場合、保有期間は情報の種類ごとに定められており、期間が過ぎたものは自動的に抹消されます。
| 情報の種類 | どんな記録か | 保有期間(CICの場合) |
|---|---|---|
| 申込情報 | クレジットやローンを新規に申し込み、会社が照会した事実 | 照会日より6か月間 |
| クレジット情報 | 契約内容と支払状況(入金履歴・異動の有無・異動発生日・延滞解消日など) | 契約期間中および契約終了後5年以内 |
| 利用記録 | 利用途上で会社が支払能力を調べるために照会した事実 | 利用日より6か月間 |
| 本人申告情報 | 本人がCICに申告した内容 | 登録日より5年以内(本人の申し出で期間内の削除も可能) |
ここで初めての方がよく驚くのが、いちばん上の「申込情報」も6か月残るという点です。契約に至らなかった申し込みも記録されるため、短期間にあちこちへ申し込みを重ねると、その事実そのものが他社から見える状態になります。住宅ローンの比較検討はもちろん大切ですが、闇雲に数を打つのはおすすめできません。
なお、CICは自己破産などの官報情報について、平成21年4月1日より収集・保有を中止しており、現在は保有していません。「一度自己破産すると一生消えない」という話も、少なくともCICについては当てはまらない、ということになります。
自分の信用情報は、自分で取り寄せて確認できます
ここがこの記事でいちばんお伝えしたいところです。自分の信用情報は、自分で開示請求して読むことができます。心当たりが少しでもある方は、住宅ローンを申し込む前に確認しておくと安心です。
個人の信用情報を扱う機関は日本に3つあり、加盟している会社の種類がそれぞれ違います。
| 信用情報機関 | 主に加盟している会社 | 本人開示のしかた |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | クレジットカード会社・信販会社・携帯電話会社など | インターネット開示に対応(手数料500円。PayPay・楽天ペイ・キャリア決済・クレジットカード・デビットカードで支払い可) |
| 全国銀行個人信用情報センター(KSC/全国銀行協会) | 銀行・信用金庫など | インターネット申込に対応(マイナンバーカードで本人確認・手数料800円。申込から最短3〜5営業日で開示) |
| JICC(株式会社日本信用情報機構) | 消費者金融会社・信販会社など | 開示の方法・手数料は同機構の公式サイトでご確認ください |
住宅ローンは銀行で借りることが多いのでKSC、スマホの分割払いやクレジットカードが気になる方はCIC、というのが目安です。手数料は数百円、手続きはスマートフォンから完結します。金額と手間のわりに、得られる安心はとても大きい確認です。
※開示の手数料・手続き方法・受付時間は変更されることがあります。最新の内容は各機関の公式サイトでご確認ください。
年収が平均以下でも、あきらめる必要はありません
「年収が高くないから、うちは無理だと思う」と、申し込む前にあきらめてしまう方がいらっしゃいます。ですがこれも、思い込みであることが少なくありません。
まず【フラット35】には、「年収◯◯万円以上」という下限の条件がありません。ご利用条件で年収に関して定められているのは、先ほどの総返済負担率(400万円未満は30%以下/400万円以上は35%以下)だけです。年収そのものではなく、返済額とのバランスで判断される仕組みになっています。
民間の金融機関はどうでしょうか。前掲の国土交通省の調査(令和7年度)で、年収を審査項目としている機関が具体的にどの水準を基準にしているかを見ると、「150万円以上」と回答した機関が390、「100万円以上」が288で、この2つが大半を占めています。「200万円以上」は67、「250万円以上」は24でした。「年収300万円台は必要」といった言われ方は、いまの実態とはかなりずれていることがわかります。
もちろん、下限を満たすことと、希望額を借りられることは別の話です。ただ、入口で自分から候補を狭めてしまうのはもったいない、ということはお伝えしておきたいと思います。年収が心配な場合は、配偶者との収入合算(フラット35では申込ご本人と合わせて2名まで)という選択肢もあります。
申し込みの前にできる、4つの準備
最後に、ここまでの内容を「今日からできること」に落とし込んでおきます。
①信用情報を開示して、自分の目で確認する。心配ごとを想像で抱えるより、事実を見たほうが早く落ち着きます。
②いま残っている借入を書き出す。マイカーローン・教育ローン・カードローン・スマホ本体の分割払い・リボ払い、すべてです。それぞれの年間返済額を足すと、返済負担率のおおよそが見えます。
③無理のない範囲で減らせるものを整理する。残高の小さいものを完済しておくと、その分だけ住宅ローンに回せる枠が広がります。ただし、手元の資金をすべて返済に充ててしまうと、頭金や諸費用が足りなくなります。優先順位を間違えないようにしてください。
④支払いの遅れをつくらない。CICの登録・更新は、貸金業法の対象商品が日次、その他は月次で行われています。日ごろの引き落としを確実にしておくことが、いちばん地味で確実な審査対策です。
そのうえで、どの金融機関に申し込むかも落ち着いて選びたいところです。たとえばSBI新生銀行の住宅ローンは、保証料が原則0円、一部繰上返済手数料も0円で、諸費用の見通しを立てやすいのが特徴です。団信も一般団信・全疾病保障付団信ともに上乗せ金利なしで選べます。また、同行は原則として事前審査(仮審査)を行わず本審査のみで完結するという進め方をとっています。これは不利な条件ではなく、二度手間がないぶん手続きがすっきりする仕組みですが、申し込みの時点で必要書類が一式そろっている必要がある点は覚えておくとよいでしょう。他行と併願する場合は、他行側の事前審査を先に済ませておくと段取りがスムーズです。
審査は「落とすための試験」ではなく、お互いが無理なく返していけるかを確かめる場です。準備できるところを整えて、落ち着いて臨んでいきましょう。
よくある質問(FAQ)
Q. 車のローンが残っています。完済してからでないと申し込めませんか?
A. いいえ、残っていても申し込めます。判断されるのは有無ではなく、年収に対する年間返済額の合計(返済負担率)です。ただし車のローンの年間返済額の分だけ、住宅ローンに回せる枠は小さくなります。手元の資金に余裕があり、頭金や諸費用に影響しない範囲であれば、先に完済しておくと枠は広がります。
Q. スマホ本体の分割払いは、払い終えてから申し込むべきですか?
A. 必ずしもそうとは限りません。月々の金額が小さければ返済負担率への影響も小さいためです。それよりも、これまでに支払いの遅れがなかったかのほうが重要です。通信料と一緒に引き落とされているため気づきにくいので、心配な方はCICで確認してみてください。
Q. うっかり1回だけ引き落としに間に合いませんでした。もうだめでしょうか?
A. 支払状況は事実として記録されますが、1回の遅れがそのまま「異動」として扱われるわけではありません。また、審査は各金融機関が独自の基準で総合的に判断するもので、信用情報だけで結果が決まるわけでもありません。不安な場合は開示して、実際にどう記録されているかを確かめるのがいちばん確実です。
Q. クレジットカードを何枚も持っていると不利になりますか?
A. フラット35の総返済負担率で数えるのは、キャッシングや分割払い・リボ払いの返済額です。したがって使っていないカードを持っているだけなら、直接この計算には入りません。ただし、民間金融機関のなかには利用可能枠そのものを考慮するところもあり、扱いは金融機関によって異なります。使っていないカードは整理しておくと、説明もシンプルになります。
Q. 住宅ローンの比較のために、何社にも申し込んで大丈夫ですか?
A. 申し込んだ事実(申込情報)は、契約に至らなくてもCICで照会日より6か月間登録されます。短期間に多数の申し込みが並ぶと、その状況が他社からも見えます。比較検討は大切ですが、条件を絞ってから申し込むほうが無難です。
Q. 開示報告書を見ても、書いてある意味がわかりません。
A. 各信用情報機関が、報告書の読み方を解説した資料や問い合わせ窓口を用意しています。記載内容そのものに事実と異なる点がある場合は、訂正・削除の申し出も可能です(内容が事実であれば訂正・削除はできません)。判断に迷う場合は、開示元の機関に直接確認してみてください。
信用情報の取り扱いや開示の手続きは変更されることがあります。最新の内容は各信用情報機関・各金融機関の公式サイトでご確認ください。

住宅ローンの注意点関連記事
-
マイホーム購入資金の作り方|預金・個人向け国債・新NISAの使い分け
- 2026.09.15
- 2553view
-

空き家900万戸・空き家率13.8%|住宅購入前に知る影響と相続の期限
- 2026.09.15
- 2561view
-

- 2026.09.15
- 2593view
-

興産信用金庫の住宅ローン|みらい・マイホームローンの金利と条件
- 2026.09.15
- 2605view
-

- 2026.09.15
- 2632view
-
- 2026.09.15
- 2742view




