
- 公開日: 2026.09.20
- 中古物件の購入
中古一戸建てのホームインスペクション|費用と調べる範囲
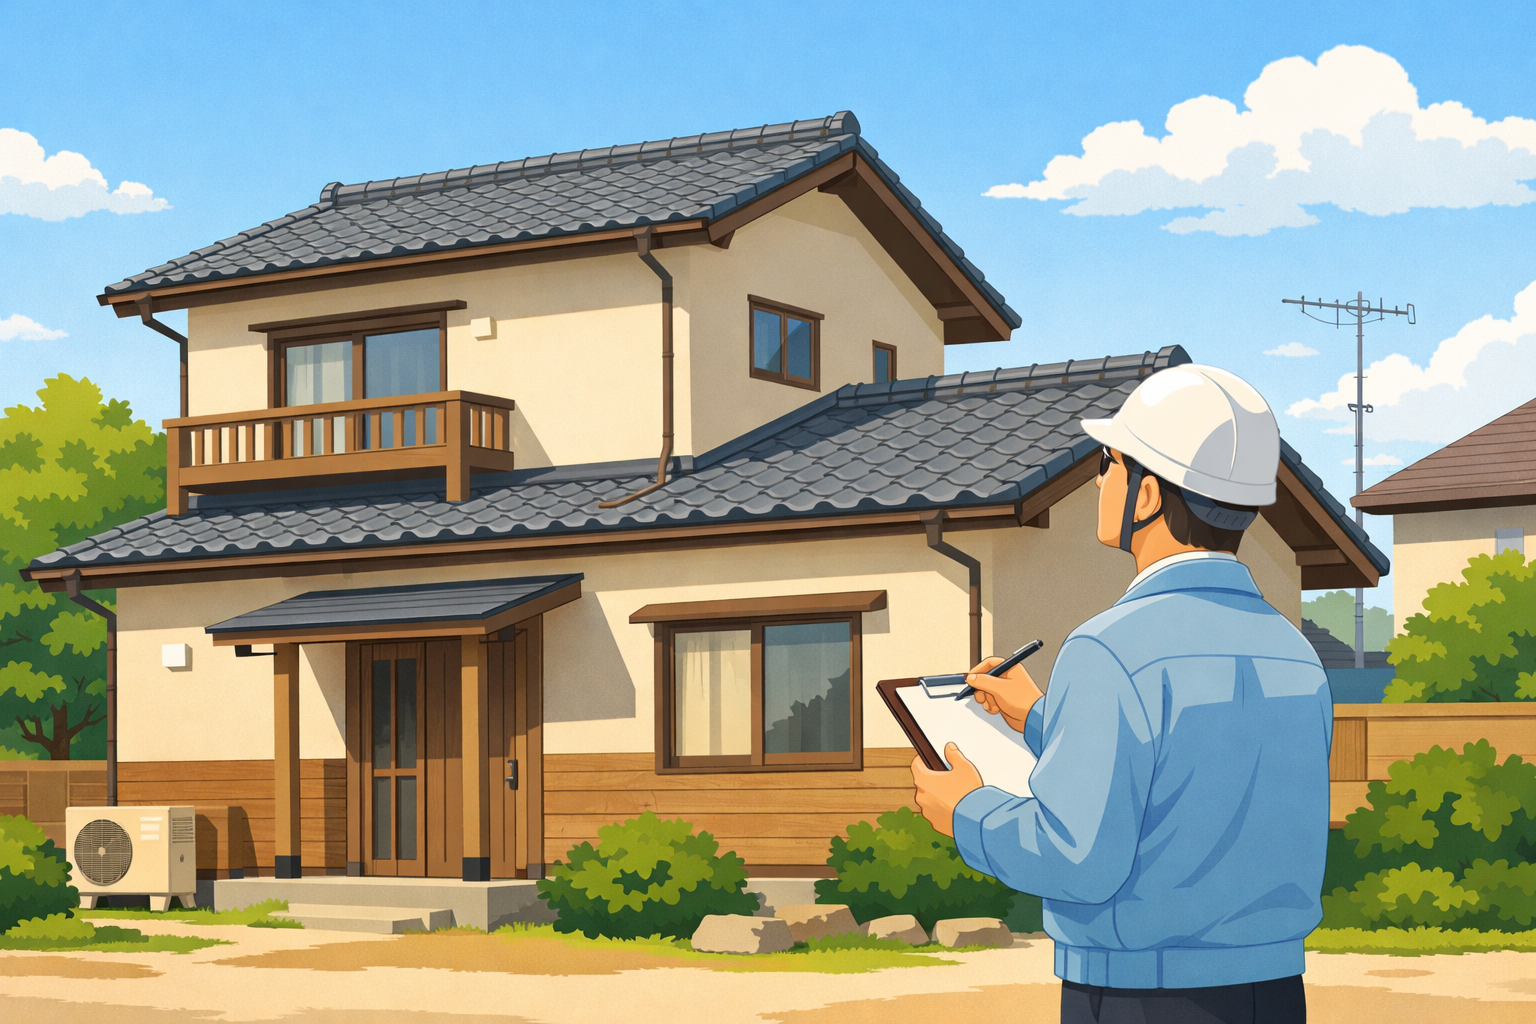
中古の一戸建てを買うなら、契約の前に第三者の専門家へ建物を見てもらう「ホームインスペクション(建物状況調査)」を挟むのが、いまの標準的な進め方です。2018年4月の宅地建物取引業法の改正で、不動産会社は中古住宅の取引時にこの調査について説明することが義務づけられました。
ただし調査そのものが義務になったわけではありません。実施するかどうかは売主・買主が決めます。費用は目視中心の基本的な調査で5万円前後が目安。何がわかって何がわからないのか、順番に見ていきましょう。
新築一戸建てとの違いは「傷み方が一軒ごとにバラバラ」なこと
新築一戸建てと比べると、中古一戸建ての内外が経年で劣化・損耗しているのは避けられないことです。やっかいなのは、その程度が建物によってまったく違う点にあります。
築年数なりに落ち着いて傷んでいるものもあれば、築10年でも20年くらいに見えるほど傷んでいる、経年以上に著しく劣化したものもあります。一方で、経年ほど劣化しておらず、たいした修繕を要しないものもあります。
同じ「築15年」でも中身は別物、ということです。だからこそ、その一軒の劣化状況を専門家に診断してもらう方が増えています。
2018年4月の法改正で、説明が義務になった
この流れを後押ししたのが、2018年4月に施行された宅地建物取引業法の改正です。中古住宅の取引で、不動産会社が買主に対してホームインスペクション(建物状況調査)について説明することが義務づけられました。具体的には、次の3つの場面です。
- 媒介契約を結ぶとき…調査を行う業者をあっせんできるかどうかを示し、依頼者の意向に応じてあっせんする
- 重要事項説明のとき…調査が実施されていれば、その結果の概要を買主に説明する
- 売買契約を結ぶとき…基礎・外壁などの現況を売主と買主が相互に確認し、その内容を書面で交付する
くり返しになりますが、インスペクションの実施そのものが義務化されたわけではなく、あくまで売主・買主の意向に応じて行うものです。「説明はされたけれど実施はしていない」という物件も珍しくありません。
なお、重要事項説明の対象になるのは、木造の戸建て住宅なら調査から1年以内、鉄筋コンクリート造等のマンションなら2年以内の調査結果です(マンションの2年は2024年4月からの見直しによるもの)。調査結果があると聞いたら、いつ実施されたものかもあわせて確認しておきましょう。くわしくは国土交通省「既存住宅流通について(建物状況調査の活用に向けて)」で確認できます。
調査するのは「既存住宅状況調査技術者」の資格を持つ建築士
宅建業法でいう建物状況調査は、誰でも行えるわけではありません。国の登録を受けた講習を修了した建築士=「既存住宅状況調査技術者」が、国が定めた調査方法の基準にもとづいて実施します。
この講習制度は2017年2月に創設されたもので、一級・二級・木造建築士だけが受講でき、修了考査に合格して登録された人だけが名乗れます。「住宅診断士」といった民間の肩書とは別のものなので、依頼するときは資格の種類を確認しておくと安心です(国土交通省「既存住宅状況調査技術者講習制度について」)。
劣化状態だけでなく新築時に施工ミスがないかも調査する
ホームインスペクションでは、おもに劣化状態を調べますが、詳しく診断していくと新築時の施工ミスや部材不備、残材等が発見されることもあります。
そういった施工ミスや劣化具合のチェックによって、その中古住宅を購入しても大丈夫か否かを判断する材料にできます。また売主に対して、補修費用の負担などの交渉材料とすることもできます。
「買ってから直す前提で、その分だけ価格を下げてもらう」という話し合いが、根拠のある数字でできるようになる。ここが買主にとっていちばん大きな価値かもしれません。
インスペクションで「わからないこと」も知っておく
期待しすぎると、あとでがっかりします。建物状況調査は目視と計測が中心で、床や壁をはがして中を確かめるところまでは求められていません。
- 足場を組まずに移動できる範囲、点検口からのぞける範囲が基本になる
- 外から見えない部分の劣化や不具合を、すべて把握できるわけではない
- 住宅の性能(断熱性能や耐震性能そのもの)を判定するものではない
- 「瑕疵がない」ことを保証する調査ではない
2024年4月には標準媒介契約約款も改正され、こうした調査の限界が書面に明記されるようになりました。トラブルを避けるためのものなので、説明されたら読み飛ばさないでおきたいところです。
不動産会社が行う物件調査は、法的な規制や面積などの現況調査まで
不動産仲介業者は、売主から売却を依頼されると、その土地・建物の法的な規制や、土地・建物の面積、道路・インフラの状況などを調べます。あくまで現況(行政で決まっている将来計画を含む)について、公的機関への聞き取りや資料の入手から確認するものです。
つまり、通常、不動産仲介業者は建物の劣化や不具合を診断する事はしません(買取を除く)。役割がそもそも違うのです。
ですから、物件の売主や買主と直接利害関係のない”第三者の専門家”が行った住宅診断の結果を踏まえ、将来的に発生するであろう修繕等の助言を聞ける。この利点があるために、ホームインスペクションの需要が増しているのです。
建物そのものの見方については、良い中古住宅の見分け方をまとめた記事もあわせて読んでみてください。
ホームインスペクションに要する費用はどのくらいか?
リフォーム業者のネットや広告などで”無料診断”をうたうものがありますが、あまり信用できないと思います。劣化していない箇所まで傷んでいるとして、補修費用を上乗せしてくる恐れがあるためです。
ホームインスペクションは、あくまで診断する事が本業です。その後の補修について工事業者を紹介したり、自分でも補修工事を行えるなどと売り込んでくることは、あまり見掛けません。もしその話に触れてきた場合は、念のため注意が必要でしょう。
費用の目安は次のとおりです。料金体系は事業者ごとに異なるため、依頼前に見積りで確認してください。
| 調査の種類 | 費用の目安 | 向いているケース |
|---|---|---|
| 目視を中心とした基本的な調査 | 5万円前後(おおむね4〜7万円程度) | まず建物の状態をひととおり把握したいとき |
| 床下・屋根裏に進入する精密な調査 | 10万円以上になることもある | 築20年以上、増築あり、床上・床下浸水の履歴、シロアリ被害のあった住宅など |
数万円の出費に見えますが、見落とした劣化の補修費は数十万円から百万円単位になることもあります。物件価格や住宅ローンの借入額と並べて考えると、判断しやすくなるはずです。
資金計画を立てるときは、この診断費用も諸費用の一部として見込んでおきましょう。諸費用の内訳がわかりやすい銀行だと全体像をつかみやすく、たとえばSBI新生銀行は融資事務手数料が借入金額×2.20%(税込)の定率型で、ネットでの手続きと店舗・電話での相談の両方に対応しています。
住宅ローン控除との関係も見逃せない
インスペクションは、税金の面でも効いてくることがあります。カギになるのが既存住宅売買瑕疵保険です。この保険に加入するには調査に合格している必要があり、加入すると「付保証明書」が発行されます。
中古住宅で住宅ローン控除を受けるには、建物が耐震基準に適合していることが必要です。国税庁の要件では、次のどちらかに当てはまることが求められます。
- 昭和57年(1982年)1月1日以後に建築された住宅…登記事項証明書があれば、追加の証明書は不要
- 昭和56年12月31日以前に建築された住宅…耐震基準適合証明書、建設住宅性能評価書の写し、または既存住宅売買瑕疵担保責任保険の付保証明書(取得日前2年以内に締結したもの)のいずれかが必要
つまり、古い家でも書類をそろえれば控除の対象になり得るということです。中古住宅(認定住宅等以外)の控除額は年末残高等×0.7%で、控除限度額は年14万円・控除期間10年。2030年12月31日までの入居が対象です(国税庁 タックスアンサー No.1211-3)。
ただし、証明書は引き渡しまでのタイミングが問われるものがあります。旧耐震の物件を検討しているなら、契約前に不動産会社と段取りを詰めておきましょう。
よくある質問(FAQ)
Q. ホームインスペクションは買主・売主のどちらが頼むものですか?
A. どちらからでも依頼できます。買主が「買う前に確かめたい」ために頼むケースと、売主が「状態を示して安心して買ってもらう」ために先に実施するケースの両方があります。国のガイドラインでも、調査者が公正に業務を行う前提であれば、どちらの依頼でもよいとされています。
Q. 調査にはどのくらい時間がかかりますか?
A. 目視中心の基本的な調査で、一戸建てなら半日程度をみておくとよいでしょう。床下や屋根裏に進入する詳細な調査では、さらに時間がかかります。売主が居住中の物件では立ち会いの日程調整も必要なので、契約までのスケジュールに余裕を持たせておきましょう。
Q. 調査で問題が見つかったら、契約をやめられますか?
A. 契約前に実施していれば、購入そのものを見送る判断ができます。契約後に判明した場合の扱いは契約書の定め次第なので、調査は契約前に済ませておくのが安全です。申し込みから契約までの期間は短いことが多いため、気になる物件が出た段階で調査業者に相談しておくとスムーズです。
Q. リノベーション済みの物件でも調査は必要ですか?
A. 内外装がきれいでも、構造部分や雨水の浸入を防ぐ部分の状態は見た目では判断できません。売主である不動産会社がどこまで補修し、どんな保証を付けているかを確認したうえで、必要に応じて調査を検討しましょう。
Q. 調査費用は住宅ローンに組み込めますか?
A. 諸費用をまとめて借りられる住宅ローンなら対象になる場合がありますが、取り扱いは金融機関によって異なります。ただし調査は契約前に行うため、実務上は自己資金で先に支払うケースが一般的です。手元資金の計画に入れておきましょう。
まとめ
ちなみに、前述の”買取”とは、中古住宅を不動産会社や住宅メーカーが売主から買い取って、必要な補修や内外装工事をした後に、「リノベーション住宅」として売り出す場合です。
リノベーション住宅は、劣化や不具合箇所を補修し、一定期間の保証を付けて売り出す会社が多く、住宅診断の側面からは比較的信頼できる購入法と言えるでしょう。保証の中身については、新築10年保証と中古の瑕疵保険を整理した記事も参考になります。
近年はインスペクションの説明が制度として根づき、買主・売主の双方にとって、安心して取引を進めるための判断材料になりつつあります。数万円で「見えない部分」の手がかりが得られ、住宅ローン控除の道まで開けることがあると考えれば、検討する価値は十分にあるはずです。
制度の内容や税制の要件は改正されることがあります。実際に申し込む前に、国土交通省・国税庁の公式サイトでご確認ください。

SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱う銀行代理業者です。
ネット銀行の住宅ローンを、店頭やオンラインで専門スタッフに相談しながら申し込めます。
SBIマネープラザの住宅ローン相談はここが安心!
- ネット銀行2行の住宅ローンをまとめて比較・相談できる
- 審査や金利タイプの不安も専門スタッフが対面でサポート
- 借り換えやペアローンもシミュレーションで具体的に提案
中古物件の購入関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3528view
-
- 2026.09.25
- 5190view
-

- 2026.09.25
- 7341view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 4002view
-
- 2026.09.25
- 3399view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3498view



