
良い中古住宅の見分け方|中古一戸建ての賢い選び方
中古の一戸建てを探しはじめると、「新築に比べると設備や間取りが古いのでは」「見えないところが傷んでいたらどうしよう」という不安が先に立ちますよね。たしかに、使いやすさという点で最新の住宅にかなわない部分はあります。
それでも中古住宅には、同じ予算でより広く、より便利な場所に住めるという大きな魅力があります。そして今は、建物の状態を専門家に確かめてもらう仕組みも、万一に備える保険も、税金の優遇も、この10年でずいぶん整ってきました。「古いから不安」ではなく「確かめられるから選べる」——それが今の中古住宅です。
この記事では、はじめて中古の一戸建てを検討する方に向けて、良い中古住宅を見分けるための視点を、①立地 ②建物 ③見えない部分 ④お金、の順にやさしく整理していきます。

ここで大事なのは、基準の適用は「建てた年」ではなく「建築確認を受けた日」で決まるということ。建築確認済証や検査済証で確認できますので、気になる物件があれば売主側に書類の有無を聞いてみてください。検査済証が残っているかどうか自体が、その家の管理状態を映す情報でもあります。
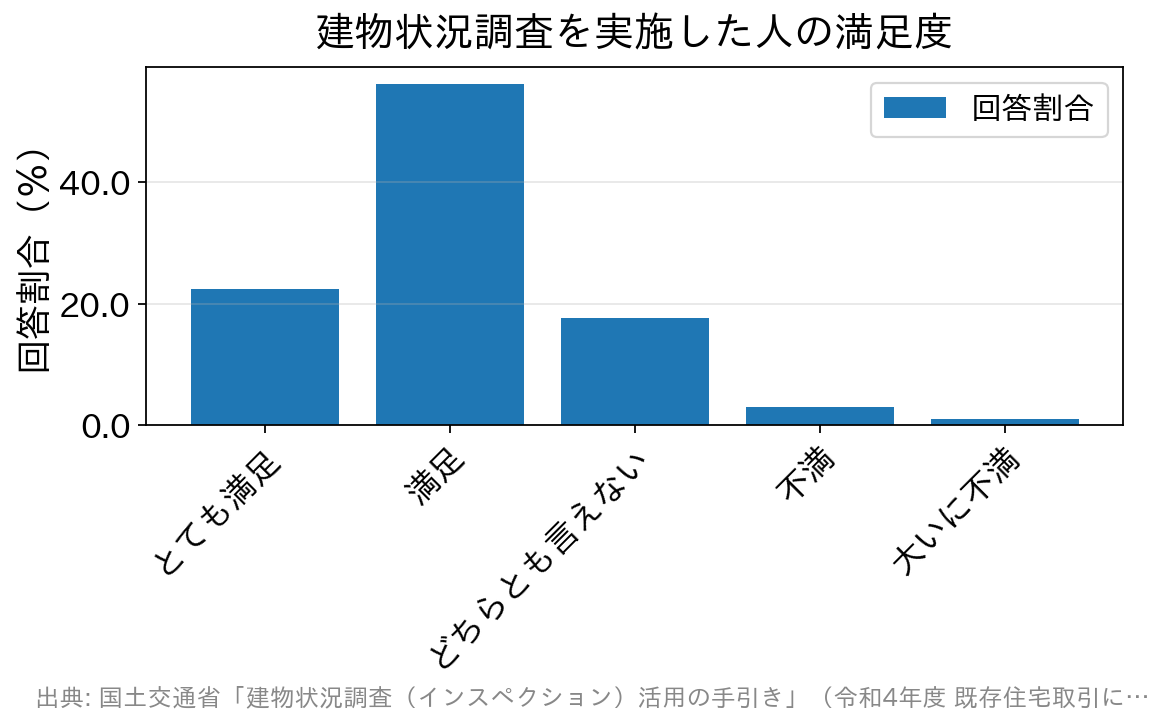
「とても満足」「満足」を合わせると78.5%。回答者は売主・買主あわせて205人。
※は子育て世帯(19歳未満の扶養親族がいる方)・若者夫婦世帯(配偶者のいる40歳未満の方など)の上乗せ額です。控除率は年末のローン残高の0.7%で、合計所得金額2,000万円以下などの要件があります。床面積の要件も、新築・既存とも40平方メートル以上に緩和されました(合計所得金額1,000万円超の方や上乗せ措置を利用する方は50平方メートル以上)。
①立地条件は「暮らしやすさ」と「災害リスク」の両方で見る
立地条件については、「交通アクセスが良いこと」「買物や金融機関などが近いこと」「公共施設や公園が近いこと」「教育環境が充実していること」といった一般的な条件が、やはり基本になります。中古住宅は建物に手を入れられても、立地だけは後から変えられません。ここは妥協しないほうがよいところです。 そのうえで、いまの家探しでもうひとつ欠かせないのが災害リスクの確認です。実は2020年(令和2年)8月28日から、宅地建物取引業法施行規則の改正により、不動産取引の重要事項説明で「水害ハザードマップにおける物件の所在地」を説明することが義務づけられています(国土交通省)。つまり、契約前に必ず説明を受けられる仕組みになっているということです。 ただ、説明を受けるだけでなく、自分でも先に見ておくと物件の見え方が変わります。国土交通省の「ハザードマップポータルサイト」では、洪水・土砂災害・高潮・津波のリスクを地図に重ねて確認できます。川から離れていても水は出る——「内水氾濫」に注意
見落としやすいのが内水氾濫です。これは川があふれるのではなく、下水道や排水路が処理しきれない量の雨が降り、水があふれてしまう現象を指します。川から離れた市街地でも、アンダーパスや周囲より低い土地では起こり得ます。 2026年8月に千葉県で発生した記録的な大雨(気象庁が「令和8年8月千葉豪雨」と命名)でも、線状降水帯によって千葉市中央区で24時間降水量が360ミリを超えるなど、平年の8月ひと月分の3倍を上回る雨が観測されました。「うちは川の近くじゃないから大丈夫」とは言い切れないという前提で、周辺の地形や過去の浸水実績を確認しておきたいところです。現地で見ておきたいポイント
- 周囲の道路と比べて、敷地が低くなっていないか
- 近くにアンダーパスや水路、暗渠(ふたをされた水路)がないか
- 雨の日、または雨上がりに現地を歩いてみる(水はけが分かります)
- 近隣の方に、過去の浸水や道路冠水の経験を聞いてみる
②建物のキーワードは「柔軟性」「シンプル」「LDK」、そして耐震の世代
建物については、「間取りが変更しやすい家」を選ぶのが賢い選択と言えます。家族構成や住む人が変わっても、柔軟性のある間取りであれば多少の手直しで対応できるからです。 また、華美な外観や独特な形状よりも、シンプルで飽きのこないもののほうが、後々のメンテナンス費用も読みやすくなります。LDKが16帖以上など、リビングをゆったりとっている家なら住み心地も快適でしょう。「築何年か」より「どの耐震基準か」
初心者の方がいちばん気にされるのが築年数ですが、実は年数そのものより「どの耐震基準で建てられたか」のほうが重要です。建築基準法の耐震基準は、大地震のたびに見直されてきました。| 耐震基準の世代 | 建築確認を受けた時期 | 中古住宅を見るときのポイント |
|---|---|---|
| 旧耐震基準 | 1981年(昭和56年)5月31日以前 | 耐震診断・耐震改修の要否を必ず確認。住宅ローン控除にも別途証明書が必要 |
| 新耐震基準 | 1981年(昭和56年)6月1日以降 | 大地震でも倒壊しないことを求める現在の考え方の出発点 |
| 2000年基準(木造) | 2000年(平成12年)6月1日以降 | 地盤調査・耐力壁のバランス・接合金物の規定が強化された木造の現行基準 |
③見えない部分は「建物状況調査(インスペクション)」で確かめる
外見は小ぎれいに見えても、基礎、土台、屋根、柱といった内部構造は見ることが困難なため、素人目に不具合の有無は分かりません。ここで頼りになるのが建物状況調査(インスペクション)です。 これは国の登録を受けた講習を修了した建築士(既存住宅状況調査技術者)が、構造耐力上主要な部分(基礎・柱・土台・屋根版など)と、雨水の浸入を防止する部分(屋根・外壁・開口部の建具など)について、目視や計測、非破壊検査を行うものです。 2018年(平成30年)4月1日に施行された改正宅地建物取引業法によって、不動産会社には「調査を実施する者のあっせんに関する事項を媒介契約書に記載すること」「調査結果の概要を重要事項として説明すること」などが義務づけられました。つまり、こちらから「インスペクションをお願いできますか」と切り出しやすい環境になっているのです。費用と時間の目安
国土交通省の手引きによると、調査にかかる時間は物件の規模にもよりますが1〜3時間程度、費用は調査実施者によって異なるものの6万円程度からが目安とされています。住宅という買い物の規模を考えれば、決して大きな負担ではありません。 実際に、令和4年度の国土交通省の実態調査では、調査を実施した205人のうち78.5%が「とても満足」「満足」と回答しています。知っておきたい注意点
- 売主・買主のどちらが実施してもかまいませんが、買主が実施する場合は売主の同意が必要です
- 調査できない箇所は省略されることがあります
- すべての瑕疵(欠陥)がないことを約束するものではありません(あくまで目視等による現況調査です)
- 重要事項説明の対象となるのは、木造戸建てなどは調査から1年、共同住宅等(鉄筋コンクリート造等)は2年を経過していない調査結果です(共同住宅等の2年は2024年4月1日から)
「既存住宅売買瑕疵保険」もセットで検討を
建物状況調査が健康診断だとすれば、既存住宅売買瑕疵保険は生命保険のような存在です。引渡し後に構造耐力上主要な部分や雨水の浸入を防止する部分に瑕疵が見つかった場合、住宅瑕疵担保責任保険法人から補修費用等が支払われます(一定の免責事由あり)。 検査と保証がセットになっているのが特徴で、引渡し前に検査を行い、基準に適合していれば加入できます。新耐震基準等に適合しているなど一定の要件を満たす中古住宅が対象で、保険加入に必要な検査は建物状況調査と併せて実施できます。後述する住宅ローン控除の場面でも効いてくるので、覚えておいて損はありません。④2026年から中古住宅の住宅ローン控除が手厚くなりました
ここは、中古住宅を検討している方にぜひ知っておいていただきたい最新の変化です。令和8年度税制改正により、住宅ローン減税(住宅ローン控除)の適用期限が5年間延長され、2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居した場合が対象となりました。 しかも今回の改正は、省エネ性能の高い既存住宅(中古住宅)への支援が拡充されたのがポイントです。借入限度額が引き上げられ、子育て世帯・若者夫婦世帯には上乗せがあり、控除期間が10年から13年に延びました(国土交通省)。| 既存住宅(中古住宅)の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円(4,500万円※) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円※) | 13年間 |
| その他の住宅 | 2,000万円 | 10年間 |
1982年より前に建てられた家は、証明書が1つ必要
中古住宅で気をつけたいのが耐震の要件です。1982年(昭和57年)1月1日以後に建築された住宅は、それだけで耐震基準に適合するものとして扱われます。一方、1982年1月1日より前に建築された住宅は、次のいずれか1つの書類が必要になります。- 耐震基準適合証明書
- 建設住宅性能評価書の写し
- 既存住宅売買瑕疵担保責任保険の付保証明書
中古住宅選びの進め方——最初の一歩から
情報が多くて迷ってしまう方のために、順番を整理しておきます。- 予算と借入可能額のあたりをつける(物件価格だけでなく、リフォーム費用と諸費用も見込んでおく)
- エリアを絞り、ハザードマップで災害リスクを確認する
- 気になる物件が出たら、建築確認を受けた時期と検査済証の有無を確認する
- 購入を前向きに検討する段階で、建物状況調査を不動産会社に相談する
- 調査結果を踏まえて、瑕疵保険の加入とリフォーム計画を含めた資金計画を立てる
- 住宅ローンを比較し、事前審査に申し込む
中古一戸建て選びのよくある質問
Q. 築何年までなら安心と考えればよいですか?
年数で一律に線を引くのは難しいというのが正直なところです。目安として押さえたいのは、建築確認を受けた時期が1981年6月1日以降(新耐震基準)か、木造なら2000年6月1日以降(2000年基準)かという点です。それより古くても、耐震改修や適切なメンテナンスが行われていれば選択肢になります。判断材料を増やす意味でも、建物状況調査が役に立ちます。Q. 建物状況調査は誰が依頼して、費用は誰が払うのですか?
売主・買主のどちらが実施してもかまいません。ただし買主が実施する場合は、他人の所有物を調べることになるため売主の同意が必要です。費用は依頼した側が負担するのが一般的で、6万円程度からが目安です。仲介を依頼している不動産会社に調査実施者のあっせんを相談できますし、「既存住宅状況調査技術者検索サイト」から自分で探すこともできます。Q. 調査で不具合が見つかったら、購入をやめるべきですか?
いいえ、そうとは限りません。国土交通省の資料でも、「調査によって劣化等の不具合が事前に明確になったので、リフォームを含めた資金計画が立てられた」という買主の声が紹介されています。逆に、調査をせずに購入して後から不具合が見つかり、想定外に高額な改修費用が必要になるケースのほうが厄介です。知ったうえで選ぶのが賢いやり方です。Q. 中古住宅でも住宅ローンは普通に借りられますか?
はい、多くの金融機関が中古住宅を対象にしています。ただし新築と違い、建物の担保評価や築年数によって借入可能額・借入期間に影響が出ることがあります。またリフォーム費用をローンに含められるかは金融機関によって扱いが異なります。物件を決める前に、事前審査で借入可能額のあたりをつけておくと、資金計画がぐっと立てやすくなります。Q. リフォーム費用はどのくらい見込んでおけばよいですか?
建物の状態と、どこまで手を入れるかによって大きく変わるため、一律の目安を示すのは難しいところです。だからこそ、建物状況調査の結果をもとに複数のリフォーム会社から見積もりを取るのが確実です。「なんとなく200万円くらい」で計画を立てると、後から資金が足りなくなりがちです。まとめ——「掘り出し物件」は、確かめた人の手に入る
中古住宅のなかには、いわゆる掘り出し物件と言われるものが少なくありません。ただ、それは運よく巡り合うものというより、立地・建物・見えない部分・お金の4つを、順番に確かめた人の手に入るものです。- 立地は後から変えられない。ハザードマップで災害リスクも確認する
- 建物は築年数より、建築確認を受けた時期(耐震基準の世代)を見る
- 見えない部分は建物状況調査で確かめ、既存住宅売買瑕疵保険で備える
- お金は2026年からの住宅ローン控除の拡充も踏まえて計画する

中古物件の購入関連記事
-
マイホーム購入資金の作り方|預金・個人向け国債・新NISAの使い分け
- 2026.09.15
- 2545view
-

空き家900万戸・空き家率13.8%|住宅購入前に知る影響と相続の期限
- 2026.09.15
- 2558view
-

- 2026.09.15
- 2588view
-

興産信用金庫の住宅ローン|みらい・マイホームローンの金利と条件
- 2026.09.15
- 2603view
-

- 2026.09.15
- 2630view
-
- 2026.09.15
- 2739view




