auじぶん銀行の住宅ローン|2026年9月の金利と0円の団信を解説
auじぶん銀行の住宅ローンは、変動金利が年1.134%(2026年9月16日現在・全期間引下げプラン/借入金額割合80%以下)とネット銀行のなかでも低い水準で、がん50%保障団信を上乗せ金利なしで付けられるのが最大の持ち味です。一方で事務手数料は借入金額の2.20%(税込)かかるため、「金利の低さ」と「手数料」をセットで見るのがこの銀行を正しく評価するコツになります。
auじぶん銀行は、三菱UFJ銀行とKDDIが共同出資するネット銀行で、店舗を持たずにインターネットや電話で取引を完結できるのが特徴です。スマホでauをご利用の方には、馴染みのある名前かもしれませんね。
(※2020年2月に「じぶん銀行」から「auじぶん銀行」へ名称が変わりました。)
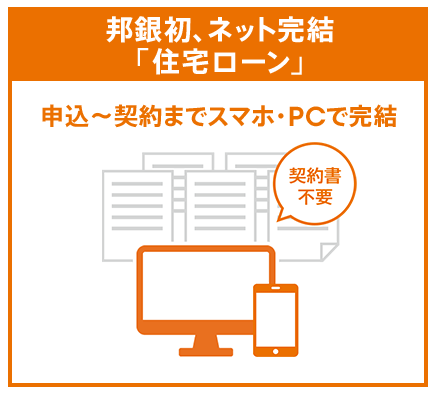
もともと住宅ローンの提供を始めたのは2015年12月で、申し込みから契約までネットで完結できる住宅ローンとして注目を集めました。人件費や店舗の維持費をおさえることで、「低金利」と「いろいろな費用が0円」という、これから初めて住宅ローンを借りる方にもうれしい内容になっています。
変動金利の低さは業界トップクラス
auじぶん銀行の大きな魅力のひとつが、変動金利の低さです。一般に、店舗を構える銀行よりも、ネット銀行のほうが金利が低めの傾向があります。そのネット銀行のなかでも、auじぶん銀行の金利水準はトップクラスとして知られています。
2026年9月の適用金利は次のとおりです(借入金額割合80%以下・2026年9月16日現在。auじぶん銀行 公式「住宅ローン金利一覧」)。
| 金利タイプ | 2026年9月の金利 | ひとことメモ |
|---|---|---|
| 変動(全期間引下げプラン・新規) | 年1.134% | 基準金利 年3.141%から年2.007%の引き下げ |
| 変動(お借り換え) | 年1.179% | 借り換え専用の引下幅 |
| 固定5年(当初期間引下げプラン) | 年2.765% | 固定期間終了後は原則として変動へ |
| 固定10年(当初期間引下げプラン) | 年3.270% | 同上 |
| 固定35年(当初期間引下げプラン) | 年4.605% | 長期ほど金利は上がる |
💡用語ミニ解説:変動金利って?
「変動金利」は、世の中の金利の動きに合わせて、返済の途中でも金利が見直されるタイプです。借入時の金利が低い反面、将来金利が上がると返済額が増える可能性があります。反対に、借りたときの金利がずっと変わらないのが「固定金利」です。
初めての方が見落としやすい条件が3つあります。①物件価格の80%を超えて借りる場合は、表示の金利に年0.045%が上乗せされます。②借入期間を35年1ヶ月以上(長期返済)にすると、年0.100%の上乗せが発生します(しかも、あとから繰上返済で期間が短くなっても上乗せは続きます)。③審査の結果によっては「保証付金利プラン」となり、上の表とは異なる金利が適用されることがあります。表示金利は「誰でも必ずこの金利」ではない、と押さえておきましょう。
金利は毎月見直され、申込時ではなく実際に借り入れる日の金利が適用されます。借入後は年2回(4月1日・10月1日)の基準日に見直され、新しい金利はそれぞれ6月・12月の約定返済日の翌日から適用されます。元利均等返済なら、5回目の10月1日の見直しまで返済額は一定(5年ルール)、見直し後もそれまでの返済額の125%を超えない(125%ルール)という決まりもあります。ただし返済額が変わらない間も金利上昇分は利息に回るため、元金の減りは遅くなります。「いまの金利」だけでなく「金利が上がったらどうなるか」もあわせて考えておくと安心です。
「0円」が多く、諸費用のわかりやすさも魅力
auじぶん銀行の住宅ローンは、低金利だけでなく、かかる費用が「0円」になる項目が多いのも特徴です。公式サイトでは、次のような費用が無料になると案内されています(2026年9月時点)。
| 費用の項目 | auじぶん銀行 | ひとことメモ |
|---|---|---|
| がん50%保障団信の上乗せ金利 | 0円 | 4疾病50%保障・全疾病長期入院保障も込み |
| 保証料 | 0円 | 保証会社を使わない仕組みのため |
| 収入印紙代 | 0円 | 契約を電子化しているため不要 |
| 一部繰上返済手数料 | 0円 | こまめに繰上返済しやすい |
| 事務手数料 | 借入金額の2.20%(税込) | ※これは必要な費用。借入額が大きいほど金額も大きくなる |
注意したいのは、事務手数料は0円ではないという点です。auじぶん銀行では借入金額の2.20%(税込)の事務手数料がかかります。たとえば3,000万円を借りる場合は66万円(税込)です。金利の低さだけでなく、この事務手数料も含めた「総支払額」で各社を比べるのが、かしこい選び方です。なお借入金額は500万円以上2億円以下、借入期間は1年以上50年以下となっています。
団信の手厚さとネット銀行ならではの注意点
「ネット銀行は金利が低くて魅力的だけど、大手と比べて信頼性は大丈夫?」と不安に感じる方もいるかもしれません。この点、auじぶん銀行はメガバンク最大手の三菱UFJ銀行とKDDI(au)が出資しているという安心感があります。ネット銀行の低金利と、大手グループの安心感のいいとこ取りができる、というわけです。
団体信用生命保険(団信)も充実しています。引受保険会社はライフネット生命保険で、借入時50歳以下の方なら「がん50%保障団信」を上乗せ金利なし(0円)で選べるのが大きな強みです。この団信は、死亡・高度障害に加えて、がんと診断されたらローン残高の50%を保障、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病でも所定の状態なら残高の50%を保障、さらに病気やケガ(精神障害を除く)で入院が31日連続しその後も続いて合計180日以上になれば残高100%を保障という内容です(2026年9月17日現在)。
さらに手厚くしたい方向けには、がん100%保障団信が上乗せ年0.050%、がん100%保障団信プレミアムが上乗せ年0.150%、健康に不安がある方向けのワイド団信が上乗せ年0.300%と、選択肢が用意されています(auじぶん銀行 公式「団体信用生命保険」)。ペアローンの場合は、どちらか一方に万一のことがあれば二人分の残高を保障する「ペアローン連生団信」も選べます(プランに応じた上乗せ金利がかかります)。なお住宅ローンを借りる際は団信への加入が必要で、51歳以上の方は一般団信またはワイド団信からの選択になります。
一方で、申し込みから契約まですべてネットで完結するため、対面でじっくり相談しながら進めたい方には少し物足りなく感じられるかもしれません。住宅ローン選びで何を重視するか(金利・保障・手続きのしやすさ・相談のしやすさ)によって、向き・不向きが分かれます。メガバンクの条件と見比べたい方は三菱UFJ銀行の住宅ローン(金利・優遇条件・団信)やみずほ銀行の住宅ローン(金利・諸費用・団信)もあわせてご覧ください。
よくある質問(FAQ)
Q. いくらから、いくらまで借りられますか?
A. 借入金額は500万円以上2億円以下、借入期間は1年以上50年以下です(2026年9月時点)。ただし借入期間を35年1ヶ月以上にすると年0.100%の上乗せ金利が発生します。
Q. 団信の保険料は本当に0円ですか?
A. 借入時50歳以下の方が「がん50%保障団信」を単独で選ぶ場合、上乗せ金利なしで付けられます。がん100%保障団信は年0.050%、がん100%保障団信プレミアムは年0.150%、ワイド団信は年0.300%の上乗せ金利がかかります。ペアローン連生団信もプランごとに上乗せがあります。
Q. 返済期間を50年にすれば、月々の返済がラクになりますか?
A. 毎月の返済額は下がりますが、35年1ヶ月以上にすると年0.100%の上乗せ金利がかかり、利息を払う期間も延びるため総返済額は増えます。完済時の年齢も上がります。金融庁も2026年9月15日公表の「2026事務年度金融行政方針」で、返済期間40〜50年程度の超長期の住宅ローンについて、利用者へのリスク説明や審査体制を「利用者保護の観点から注意深くモニタリングを行う」と明記しました(金融庁)。規制されるという話ではありませんが、期間を延ばすときは「月々」と「総額・完済年齢」の両方で判断しましょう。
Q. ネット完結だと、わからないことがあったときに相談できますか?
A. 電話やチャットなどのサポートは用意されていますが、対面の店舗窓口はありません。対面でじっくり相談したい方は、店舗とオンラインの両方に対応した銀行(例:SBI新生銀行など)もあわせて検討すると、自分に合った進め方を選びやすくなります。
Q. 事務手数料以外に、最初にかかるお金はありますか?
A. 物件や契約内容によっては、登記費用や火災保険料などが別途必要です。住宅ローンそのものの費用は「事務手数料2.20%(税込)」が中心ですが、家を買うときの総費用として、これらもあわせて見積もっておきましょう。
申し込みから契約までの流れ
初めての方は「何から始めればいいの?」と迷いがちです。auじぶん銀行のようなネット銀行は、おおまかに次のステップで進みます。
- 仮審査(事前審査)の申し込み…年収や借入希望額などを入力して、借りられそうかをチェックします。
- 団信の申し込み…仮審査の後に、健康状態を告知して団信を申し込みます(住宅ローン利用には加入が必要です)。
- 本審査の申し込み…必要書類(収入証明・物件資料など)を提出します。
- 契約(電子契約)…審査に通ったら、ネット上で契約手続きを行います。
- 融資実行…物件の引き渡しに合わせて、住宅ローンが実行されます。
まずは無理のない返済計画を立てたうえで、複数の銀行の金利・諸費用・団信を見比べてみるのがおすすめです。auじぶん銀行は、低金利・手厚い団信・ネット完結の手軽さを重視する方にとって、有力な選択肢のひとつといえるでしょう。
※記載の金利・条件は2026年9月時点の公表内容です。金利は毎月見直され、適用される金利や団信の上乗せ幅は審査結果や借入時期によって変わります。最新の内容はauじぶん銀行の公式サイトでご確認ください。

住宅ローン商品について関連記事
-
- 2026.09.30
- 5386view
-

- 2026.09.30
- 4510view
-

青梅信用金庫(あおしん)の住宅ローン金利|2026年9月と選び方
- 2026.09.30
- 4030view
-
- 2026.09.30
- 4960view
-
- 2026.09.30
- 2011view
-
JAバンク大分の住宅ローン|条件・保証料・団信の上乗せを解説
- 2026.09.30
- 2044view