
頭金ゼロで家は買える?データで見る自己資金が少ないリスク
「頭金がなくても、本当に家を買って大丈夫?」と不安な方へ。頭金ゼロでも住宅ローンを組んで家を買うことはできますし、実際に自己資金1割前後で買っている人は少なくありません。
ただし、頭金が少ないほど、金利が上がる・毎月の返済が重くなる・売っても借金が残る、という3つのリスクが大きくなります。住宅金融支援機構の公的なデータを見ながら、どこに気をつければよいかをお話しします。
 頭金2割・諸費用1割が目安。でも実態は1割前後
マンションや一戸建てを買うときは、売買代金のほかに諸費用がかかります。諸費用を物件価格の1割とすると、頭金2割と合わせて3割の自己資金が必要になる計算です。
たとえば物件価格が2,500万円なら、頭金500万円と諸費用250万円で、合わせて750万円です。
では、実際はどうでしょうか。住宅金融支援機構が2026年7月24日に公表した2025年度フラット35利用者調査(2025年4月〜2026年3月の承認分35,553件)によると、利用者の手持金は平均551.2万円でした。
所要資金(かかったお金の総額)に占める割合は13.1%です。残りは融資金が79.9%、その他の資金が7.0%でまかなわれています。
住まいの種類ごとに見ると、手持金の割合はさらに低くなります。
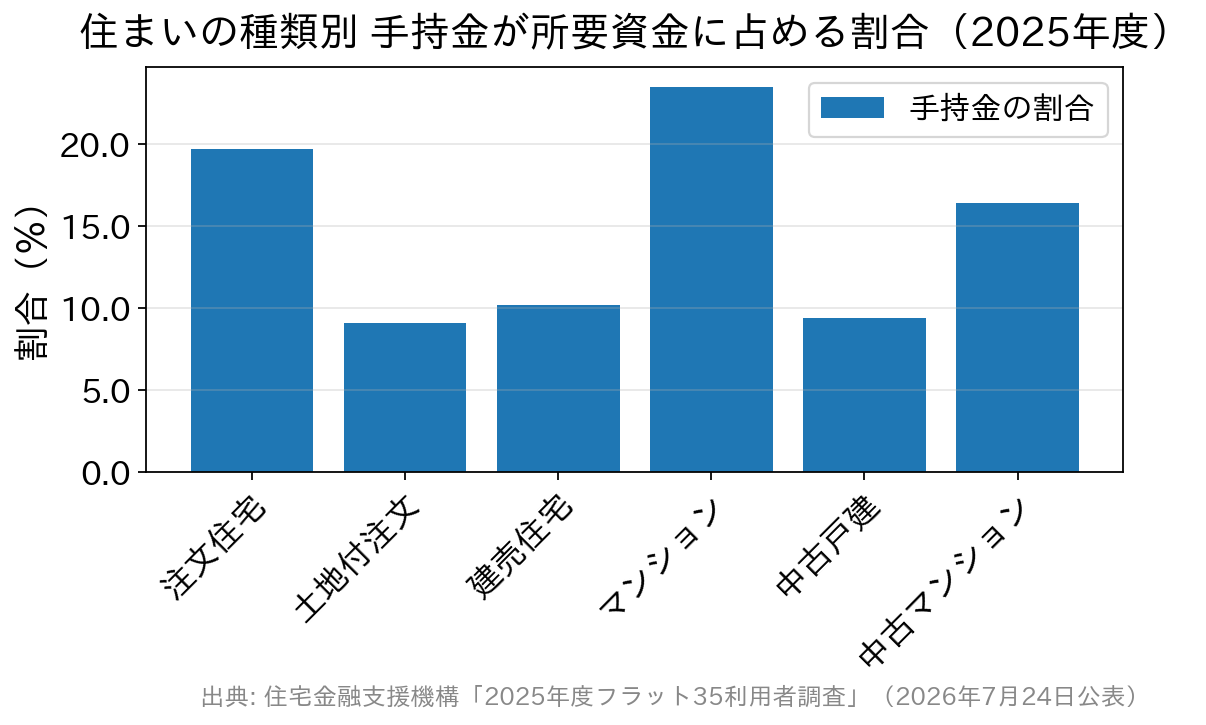
建売住宅は10.2%、土地付注文住宅は9.1%、中古戸建は9.4%と、いずれも1割前後です。頭金2割は、いまや標準というより、かなり余裕のある部類だとわかります。
この調査はフラット35の利用者を集計したもので、変動金利型など民間の住宅ローンだけを使った人は含まれていません。住宅を買った人全体の平均とは違う点に注意が必要です。
借入が多いほど、返済に行き詰まるリスクは高くなる
住宅ローンで一番避けたいのは、返済できなくなることです。自己資金が少ないほど借入額が増え、毎月の返済額も総返済額も大きくなります。これは感覚ではなく、数字にはっきり表れます。
1. 頭金が少ないと、金利そのものが上がることがある
フラット35は、物件価格に対する借入額の割合(融資率)が9割を超えると、適用される金利が高くなります。2026年10月に資金を受け取る場合(新機構団信付き・借入期間21年以上35年以下)の金利は次のとおりです。
| 融資率 | 最も多い金利(年) | 金利の範囲(年) |
|---|---|---|
| 9割以下(頭金1割以上) | 3.830% | 3.830%~5.840% |
| 9割超(頭金1割未満) | 3.940% | 3.940%~5.950% |
出典 住宅金融支援機構【フラット35】借入金利の推移(2026年10月時点)
差は0.110%です。わずかに見えますが、この差が最長35年続きます。
民間の住宅ローンにも、自己資金の割合で金利が変わる商品があります。SBI新生銀行には自己資金10%以上の人を対象にした金利優遇があります。ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースの変動金利(通期引下げプラン)は、物件価格の80%以下で借りると年1.600%、80%超だと年1.700%です(2026年10月時点)。
頭金は、払えば減るだけのお金と考えがちです。実は金利を下げる手段にもなる、と考えると見え方が変わります。
2. 返済額が家計に占める割合が上がる
同じ2025年度の調査では、利用者の平均の総返済負担率(1か月の予定返済額を世帯月収で割った数値)は22.8%でした。借入額が増えれば、この数字も上がります。返済の重さは、金額そのものより、収入に対してどのくらいかで決まります。
3. 先々の支出増・収入減に耐えにくくなる
返済が始まったころは払えていても、子どもの進学で教育費が増えたり、親の介護費用がかかったりして、返済が苦しくなることがあります。収入が減る場合も同じです。
借入が大きいほど、こうした変化を吸収する余地は小さくなります。
4. 変動金利なら、金利が上がったときの影響も大きくなる
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.25%程度に引き上げ、9月24日から適用しました(日本銀行の公表資料)。次の会合は10月29日・30日の予定で、その先の金利がどうなるかを言い当てることはできません。
とはいえ、同じだけ金利が上がっても、借入額が大きいほど返済額の増え方は大きくなります。変動金利を選ぶなら、金利が1%上がったときの返済額をシミュレーションで出し、それでも家計が回るかを確かめてから決めてください。
頭金ゼロだと、家を売ってもローンが残ることがある
住宅ローンが返せなくなれば、家を売ることも考えなければなりません。売却代金がローンの残りを上回れば手元にお金が残りますが、下回れば差額を自分で埋める必要があります。これを担保割れといいます。
頭金ゼロで諸費用までローンに含めた場合、借入の残高が物件の価値を上回った状態から始まります。残高が物件の価値を下回るまでは、売っても借金が残る時期が続くということです。
中古住宅の市場は変わってきています。同じ2025年度の調査では、中古住宅(中古マンション・中古戸建)の利用割合が35.9%となり、2004年度の調査開始以来はじめて全区分のなかで最も高くなりました。
中古住宅を選ぶ人が増えているという意味では、以前より買い手が見つかりやすい環境ともいえます。とはいえ、いくらで売れるかは立地・築年数・物件の状態・そのときの相場しだいです。いざとなれば売ればいい、を前提にした資金計画は避けたほうが安全です。
自己資金が少ないまま進めるなら、先に確認したい4つのこと
家賃を払いながら頭金を貯めるのが得とは限りませんし、家族の事情で時期を選べないこともあります。自己資金が少ないこと自体より、リスクを知らずに進めることのほうが危ないと考えてください。
- 生活防衛資金を使い切らない。手元の預金をすべて頭金に回すと、収入が途切れたときに一気に苦しくなります。生活費の数か月分は残しておいてください。
- 諸費用ローンの金利と条件を聞く。諸費用を住宅ローンに含められる金融機関もあれば、別枠で金利が高くなる場合もあります。合計でいくら返すのかを出してもらうと比べやすくなります。
- 返済負担率を自分で計算する。毎月の返済額を毎月の手取り収入で割り、教育費や車の買い替えが重なる時期でも払えるかを見ておきます。
- 頭金を少し入れると条件が変わらないか聞く。融資率9割以下や自己資金10%以上で金利が優遇される商品があります。あと数十万円で条件が変わるなら、その差は返済が終わるまで続きます。
自己資金についてよくある質問
Q. 頭金ゼロでも住宅ローンの審査には通りますか?
A. 頭金がなくても借りられる商品はあります。審査は年収・勤続年数・ほかの借入れ・物件の担保価値などを合わせて判断されるので、頭金ゼロだけで結果は決まりません。審査に通った金額は返せると保証された金額とは違う、という点も覚えておいてください。
Q. 諸費用にはどんなものが含まれますか?
A. 住宅ローンの事務手数料や保証料、登記費用、印紙代、火災保険料、不動産取得税などです。中古住宅なら仲介手数料も加わります。物件と契約内容で金額が大きく変わるので、見積もりの段階で内訳の一覧を出してもらうのが確実です。
Q. 頭金を貯めてから買ったほうがいいのでしょうか?
A. 一律には決められません。貯めている間の家賃、物件価格や金利の動き、家族の事情が関係するからです。あと1年で頭金がいくら増えるかと、その間に払う家賃の合計を並べると考えやすくなります。迷うときは、中立的な立場のファイナンシャル・プランナーに相談するのも一つの方法です。
Q. 親から資金援助を受けるとき、贈与税はかかりますか?
A. 父母や祖父母から住宅を買うためのお金をもらう場合、2026年12月31日までの贈与なら、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで贈与税が非課税になる特例があります。所得や床面積などの要件があるので、国税庁の説明(No.4508)を読み、金額が大きいときは税理士にも相談してください。
データからわかること
ここまで読むと、住宅購入はリスクだらけに思えるかもしれません。知っておいてほしいのは、身の丈を超えた借入れにリスクがある、ということです。
データが示しているのは、自己資金1割前後で買っている人が実際に多いことと、頭金が少ないほど金利・返済負担・担保割れの3方向でリスクが増すという仕組みです。
みんなやっているから大丈夫とも、頭金がなければ買ってはいけないとも決めつけず、ふだんの暮らしと先々の出来事を思い浮かべながら検討してみてください。頭金なしで買う場合の借入額の決まり方は、頭金なしで家は買える?借入額の決まり方と準備することでも解説しています。手元の貯蓄が少ない方は、貯蓄なしで家は買える?必要な資金と頭金の目安もあわせて読んでみてください。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンの注意点関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




