
元利均等返済と元金均等返済の違い|住宅ローン2つの返済方法を解説
住宅ローンを組むにあたり、最も気になるのは「今後毎月いくらずつ返済していくか」という問題でしょう。
毎月の返済額を決める、重要なポイントになるのが「2つの返済方法」になります。
金利のタイプ(変動か固定か)ばかりに目が向きがちですが、同じ金額を同じ金利で借りても、返済方法の選び方で「毎月いくら払うか」「最終的にいくら払うか」は変わります。ここでは、そのしくみをできるだけやさしく整理していきます。


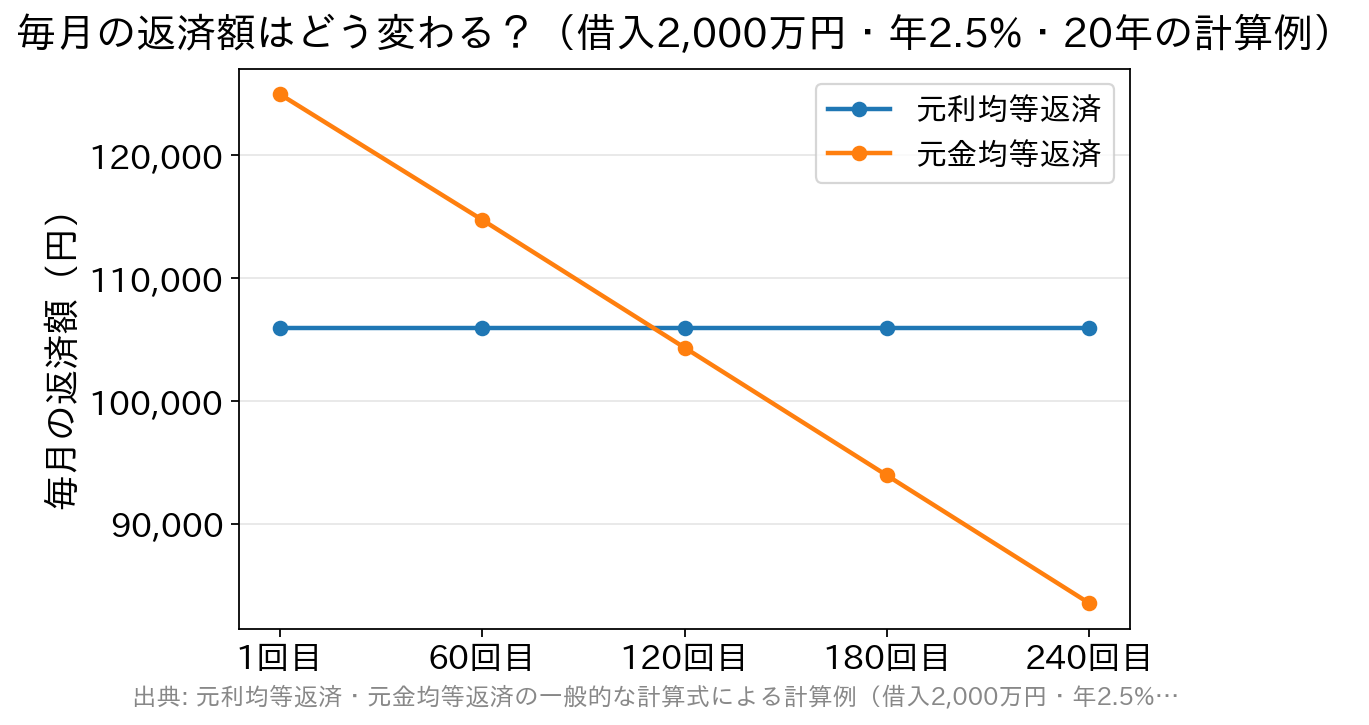
元利均等返済は最後まで一定、元金均等返済は返済が進むほど毎月の負担が軽くなります(ボーナス返済なし・金利は全期間一定と仮定した計算例)。
判断に迷ったら、次の順番で考えてみてください。
「金利分を多く払う時期をいつにするか」で支払い方法が変わる
住宅ローンの返済方法には「元利均等返済(がんりきんとうへんさい)」と「元金均等返済(がんきんきんとうへんさい)」の2種類があります。 この2つの違いは、読んで字のごとく「元利を均等に払うか」「元金を均等に払うか」という点にあります。 ・・・突然このように説明されてすぐにイメージが付く方は数学が得意な方かもしれません・・。 筆者は数学が苦手なので(笑)、ここでもう少し具体的に考えてみましょう。 その前に、言葉の意味だけ押さえておきます。- 元金(がんきん)……借りたお金そのもの。返済額のうち、この部分が減ることで借金が減っていきます。
- 利息……借りていることに対して支払う対価。そのときの元金の残高に金利をかけて計算されます。
- 元利均等返済……元金+利息の合計(毎月の返済額)が一定になる返済方法。
- 元金均等返済……毎月返す元金の額が一定で、利息が乗るぶん返済額は年々減っていく返済方法。
2つの返済方法を、数字で比べてみましょう
例えば、このご家族が、次の①〜③の条件で住宅ローンを組んだ場合、元利均等返済と元金均等返済では何がどう違うのでしょうか。 ①借入金額:2000万円 ②金利:年2.5%(固定) ③返済年数:20年(240回)【返済方式の違いの例】 ○元利均等返済 ・初回返済額・・・10万5981円 ・120回目の返済額・・・10万5981円 ・240回目の返済額・・・10万5981円 ・返済総額・・・2543万5339円 ・利息総額・・・543万5339円 ○元金均等返済 ・初回返済額・・・12万5000円 ・120回目の返済額・・・10万4340円 ・240回目の返済額・・・8万3507円 ・返済総額・・・2502万0833円 ・利息総額・・・502万0833円 ※1円未満の端数は四捨五入としている。 ※上記は元利均等返済・元金均等返済の一般的な計算式にもとづく計算例です(ボーナス返済なし・金利は全期間一定と仮定。事務手数料・保証料などの諸費用は含みません)。金利年2.5%はしくみを比べるための仮定の数値で、特定の金融機関の適用金利ではありません。参考:Wikipediaこうして具体的な数字で見てみるといろいろと違いがあるのがわかりますね。 毎月の返済額がどう動くのかをグラフにすると、違いがさらにはっきりします。
返済額を一定にしたい人は「元利均等返済」
「元利均等返済」は、毎月の返済額が返済開始から終了まで変わらない返済方式です。 上の具体例を見れば分かる通り、元金返済部分と利息部分を合計した毎回の返済額が均等になるように計算されていますので毎月の返済額も分かりやすく、将来の返済計画の見通しが立てやすいことがわかります。 ただ、よく見ると利息総額が元金均等返済の場合より40万円程度多いですね。 これは、支払いを均等にするには、返済当初は利息の返済にあてられる割合が大きくなるため元金が減りづらく、結果として利息分の支払いが大きくなることによるものです。 家計の管理という点では、毎月の支出が一定で読みやすいことは大きな利点です。教育費や車の買い替えなど、住宅費以外の支出の見通しを立てやすくなります。多くの金融機関で標準的に選ばれているのもこの方式です。
少しでも返済総額を減らしたい人は「元金均等返済」
一方、「元金均等返済」は、返済が進むにつれて毎月の返済額が減っていく方式です。そのため、どうしても返済当初の返済負担が大きくなってしまいます。上の例でも約2万円の差がありますね。 ただ元利均等返済より元金が減るスピードが速いため、トータルの返済額は元利均等方式より少なくて済みます。40万円も支払い額が変わってくるのは大きなメリットですよね。 したがって、ローン返済開始当初にある程度資金の余裕が見込める方や、生活が安定している若いうちに少しでも支払いを済ませてしまいたいと考えている方などにはおすすめの返済方法といえます。 ただし、選ぶ前に知っておきたい注意点が2つあります。- すべての金融機関で選べるとは限りません……元金均等返済を取り扱っていない金融機関や、対象となる商品が限られている場合があります。全期間固定金利の【フラット35】では、元利均等返済と元金均等返済のどちらかを選ぶことができます(住宅金融支援機構)。
- 借りられる金額が小さくなることがあります……審査では初回の返済額をもとに返済負担率が見られるため、初回返済額が大きい元金均等返済では、同じ年収でも借入可能額が抑えられる場合があります。
変動金利を選ぶなら「5年ルール・125%ルール」も知っておく
返済方法の話は、実は金利のタイプとも関係しています。とくに変動金利を選ぶ場合は、次の2つの取り扱いを知っておくと安心です。 三菱UFJ銀行の案内によれば、変動金利かつ元利均等返済で借りた場合、返済額は5年ごとに見直され(5年ルール)、金利が上がって返済額が増えるときも、新しい返済額は前回までの返済額の125%を超えない(125%ルール)という取り扱いがあります。金利が上がっても、すぐには毎月の返済額が跳ね上がらないしくみです。 ただし、ここには注意点があります。返済額が据え置かれても、支払うべき利息そのものが減るわけではありません。返済額に占める利息の割合が増えて元金が減りにくくなり、金利の上昇分は後ろの期間へ先送りされます。金利の上がり方によっては、利息が返済額を上回る「未払利息」が生じることもあります。 さらに、この2つのルールはすべての住宅ローンにあるわけではありません。たとえばSBI新生銀行は、公式サイトで5年ルール・125%ルールを採用していないことを明示しています。ルールがない場合は金利の変化がその都度返済額に反映されるため、負担の先送りや未払利息が起きにくいという考え方です。どちらが良い・悪いではなく、しくみが違うということです。 また、これらのルールは元利均等返済を前提とした取り扱いです。元金均等返済では、金利が変われば返済額もその都度変わるのが基本になります。変動金利を検討している方は、申込先の金融機関にルールの有無を必ず確認してください。
ボーナス返済を併用するかどうか
「いつ、いくら払うか」を左右するもうひとつの要素が、ボーナス返済(ボーナス併用返済)です。借入額の一部をボーナス月の返済に振り分けることで、毎月の返済額を抑えることができます。 ただし、次の点は冷静に考えておきたいところです。- ボーナスは将来にわたって保証されたものではありません。勤務先の業績や働き方が変われば、支給額は変わり得ます。
- ボーナス返済分の元金は返済のタイミングが年2回になるため、同じ借入額なら利息の総額はやや増える傾向があります。
- ボーナス返済の割合には上限が設けられていることが多く、途中で取りやめや変更ができるかどうかは金融機関によって異なります。
返済方法は、あとから変えられる?
「最初に決めたら一生このまま?」と不安に思う方もいるでしょう。 【フラット35】については、住宅金融支援機構が収入等の変化により返済方法の変更を希望し、機構が認めた場合には、元金均等返済から元利均等返済へ、または元利均等返済から元金均等返済へ変更できると案内しています。民間の金融機関でも、条件変更として相談を受け付けている場合があります。 とはいえ、いつでも自由に変えられるものではなく、審査や手数料が必要になることもあります。「あとで変えればいい」と考えるのではなく、最初の設計を丁寧に――これが基本です。 一方で、返済が苦しくなったときに相談できる窓口があることは知っておいてください。滞納してしまう前に借入先の金融機関へ連絡すれば、返済期間の延長など条件変更の相談に応じてもらえる場合があります。
繰り上げ返済で「いつ・いくら」はさらに変えられる
返済方法を決めたあとでも、繰り上げ返済を使えば返済の姿は変えられます。繰り上げ返済には大きく2つのやり方があります。- 期間短縮型……返済期間を短くする方法。同じ金額を入れるなら、利息を減らす効果は一般にこちらのほうが大きくなります。
- 返済額軽減型……期間はそのままに、毎月の返済額を下げる方法。家計の毎月の負担を軽くしたいときに向きます。
どちらを選ぶ?迷ったときの判断のヒント
| 比較の観点 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎月の返済額 | 最後まで一定(変動金利の場合は見直しあり) | 当初は多く、返済が進むにつれて減っていく |
| 返済当初の負担 | 軽い | 重い |
| 利息の総額 | 元金均等返済より多くなる | 元利均等返済より少なくなる |
| 家計の見通し | 立てやすい | 年々ラクになるが、初期は余裕が必要 |
| 借入可能額への影響 | 初回返済額が小さく、比較的借りやすい | 初回返済額が大きく、借入可能額が抑えられることがある |
| 取り扱い | ほとんどの金融機関で選べる | 取り扱いのない金融機関もある |
| 向いている人 | 毎月の支出を一定にしたい人、教育費など他の支出が重なる時期がある人 | 返済開始当初に余裕があり、総支払額を抑えたい人 |
- 返済開始から5年ほどの家計に、どれくらい余裕があるかを確認する。子どもの進学や車の買い替えなど、まとまった支出の予定も書き出します。
- 元金均等返済の初回返済額でも無理なく払えるかを見る。少しでも不安があるなら、元利均等返済を選んで浮いた分を貯めておき、あとで繰り上げ返済に回すほうが安全です。
- 変動金利を選ぶなら、5年ルール・125%ルールの有無を申込先に確認する。
ゼロから学ぶ住宅ローン|返済方法のまとめ
このようにどの返済方法を選択するかによって、「いつ」「いくら払う」かが大きく変わってきますので、住宅ローンを組む際には先々のライフプランまで検討の上、返済方式を決定することをおすすめします。 そして返済方法と同じくらい、どの金融機関で借りるかも毎月の負担を左右します。比べるときは、金利の低さだけでなく事務手数料や保証料などの諸費用、団体信用生命保険(団信)の保障内容、繰り上げ返済のしやすさまで含めた総額で見てみましょう。 たとえばSBI新生銀行の住宅ローンは、保証料や一部繰り上げ返済手数料がかからず、一般団信が上乗せ金利0円で付く点がわかりやすい特徴です。前述のとおり5年ルール・125%ルールを採用していないため、金利の変化が返済額にそのまま反映され、負担が先送りされにくいという考え方をとっています。店舗での相談とオンライン手続きの両方に対応しているので、返済方法から相談したい方にも検討しやすい選択肢のひとつです。 金利・手数料・返済方法の取り扱いは金融機関ごとに異なり、変更されることもあります。最新の内容と、ご自身の条件での返済額は、必ず各金融機関の公式サイトやシミュレーションでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-

住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.09.18
- 1254view
-

住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.09.18
- 2142view
-
- 2026.09.18
- 2150view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.09.18
- 2198view
-

- 2026.09.18
- 1343view
-

- 2026.09.18
- 2259view




