住宅ローンの審査期間はどれくらい?目安と逆算のコツをやさしく解説
住宅を購入するとき、現金だけで支払えるという方はほとんどいません。多くの方が住宅ローンを利用しますが、そこで必ず通ることになるのが「審査」です。
そして意外と見落とされがちなのが、審査には一定の期間がかかるということ。しかもこの期間は、長すぎても短すぎても困ることがあります。
「一日でも早く結果を知りたい」という方もいれば、「もう少しゆっくりでもいい」という方もいます。同じ審査なのに、なぜ正反対の希望が出てくるのでしょうか。この記事では、住宅ローンがはじめての方に向けて、審査の流れ・期間の目安・そして審査期間で困らないための考え方を、順番にやさしく整理していきます。
※いずれも各金融機関が公式サイトで案内している目安であり、審査状況や書類の提出状況によって前後します。最新の手続き・必要書類・回答日数は、必ず各金融機関の公式サイトでご確認ください。
ざっくりつかんでおくなら、事前審査は即日〜1週間ほど、本審査は1〜3週間ほど、申し込みから借り入れまでは1か月〜1か月半ほど。この感覚があるだけで、スケジュールの立て方がぐっと楽になります。
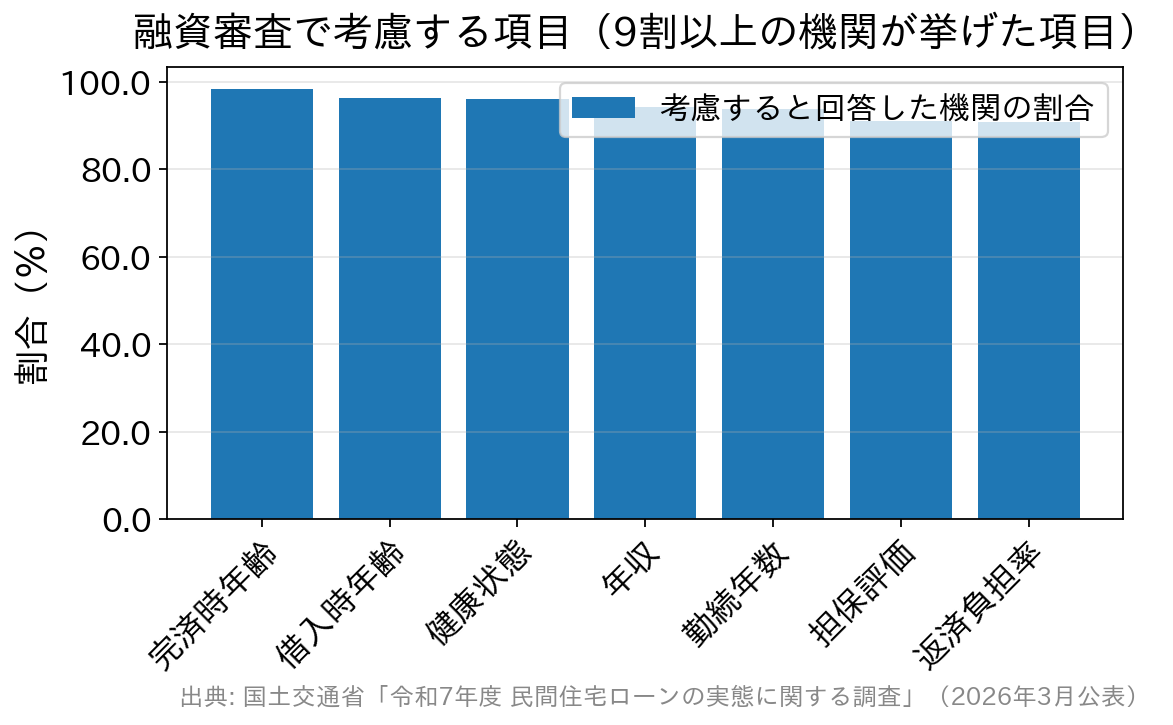
住宅ローンを取り扱う1,021機関が回答(令和7年度調査)。年収だけでなく、完済時の年齢や健康状態も9割以上の機関が審査項目としている。
まず知っておきたい、住宅ローンの審査は2段階
住宅ローンの審査は、多くの金融機関で次の2つに分かれています。ここを押さえておくと、「審査期間」という言葉があいまいに使われていることに気づけます。 ①事前審査(仮審査)……申込者が自己申告した年収・勤務先・借入希望額などをもとに、借りられる見込みがあるかを簡易的に確認する審査です。ネットから書類なしで申し込めるところも多く、回答は比較的早く出ます。 ②本審査(正式審査)……事前審査を通過したあとに、収入を証明する書類や物件の資料を提出して受ける正式な審査です。団体信用生命保険(団信)の加入審査も、通常はこの段階で行われます。 【用語ミニ解説】団信(だんしん)=返済中に契約者が亡くなったときなどに、保険金で住宅ローンが完済される保険のこと。多くの金融機関で加入が条件になっています。 そしてもうひとつ大切なのが、審査に通っただけでは、まだお金は出ないという点です。契約を結び、物件の引き渡し・決済の日に「融資実行」が行われて、はじめて借り入れが成立します。この順番が、あとで出てくる「返済はいつ始まるのか」という話に効いてきます。審査期間の目安はどれくらい?公式の案内を確かめてみました
期間は金融機関によってかなり違います。当編集部が2026年7月に各行の公式サイトの申込案内を確認したところ、公式に案内されている目安は次のとおりでした(SBI新生銀行のみ、2026年8月16日に公式の「よくあるご質問」で確認しています)。| 金融機関 | 事前審査(仮審査)の回答目安 | 本審査以降の目安 | 申し込みから借り入れまで |
|---|---|---|---|
| ソニー銀行 | 最短60分 | — | 仮審査の申し込みから通常1か月程度 |
| 三菱UFJ銀行 | 「かんたん事前審査」で最短即日〜翌日(公式ページに両方の記載あり) | — | — |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 申込当日から3営業日以内 | 正式審査は1週間〜10日程度 | 仮審査の申込日から通常1か月半程度 |
| SBI新生銀行 | 約1週間(ペアローン・収入合算は10日ほどかかる場合あり) | 本審査は書類到着後 約2〜3週間、承認後は実行まで約3週間 | 最短1か月半程度 |
| みずほ銀行 | 「AI事前診断」は最短1分(※事前審査そのものではありません) | — | 電子契約の場合、正式審査の申込日から最短30日以上 |
| SBIアルヒ(ダイレクト支店・Web本申込) | Web事前審査は2026年7月1日で取扱終了 | 本申込の審査期間は1〜2週間 | 受け付けから融資実行予定日まで6週間以上 |
審査では、どこを見られているのでしょう
「何を見られているのか分からない」というのが、はじめての方がいちばん不安になるところだと思います。ここは推測ではなく、公的な調査で確かめられます。 国土交通省が毎年行っている「民間住宅ローンの実態に関する調査」(令和7年度・2026年3月公表。住宅ローンを取り扱う1,021機関が回答)によると、融資を行う際に考慮する項目として、次の項目を9割以上の金融機関が挙げています。審査期間が「長いと困る」のは、こんなとき
まず、多くの方が思う「早く結果が欲しい」の中身を分けてみましょう。 ①気持ちの問題……結果が出るまでの間は、どうしても「もし通らなかったら」と悪いほうに考えてしまいがちです。これは誰にでもあることで、期間が長いほど不安も長く続きます。 ②売買契約の期限……住宅の売買契約には、住宅ローンが承認されなかった場合に契約を白紙に戻せる「住宅ローン特約(融資利用の特約)」が付いているのが一般的で、そこには期限が定められています。審査が長引いてこの期限に間に合わないと、段取りが崩れてしまいます。期限が何月何日なのかは、契約書で必ず確認しておきましょう。 ③金利が変わる可能性……多くの住宅ローンでは、実際に適用される金利は「融資実行日の金利」です。たとえばソニー銀行の住宅ローン契約約款には「当初適用金利は、ローン実行日現在の金利とします」と明記されています。金利が上がっている局面では、実行が後ろにずれるほど不利になることがある、というわけです。 ただし、ここには救いもあります。前出の国土交通省の調査では、「申込時金利を適用可能型」の住宅ローンを現在取り扱っていると答えた機関が55.2%ありました。申込時と実行時の低いほうを選べる商品もあるので、金利上昇が気になる時期は、この点も金融機関に確認しておくと安心です。逆に「急がなくてもいい」ケースもあります
一方で、「審査結果は少し先でもかまわない」という方もいます。よくあるのが、家を買っても、事情があってすぐには住み始められないというケース。いま賃貸に住んでいて、引っ越しのタイミングをずらしたい場合などです。 ここで、昔からよく語られている誤解を1つほどいておきます。「審査が早く終わると、まだ住んでいない家のローンをすぐ払い始めることになる」というのは、正確ではありません。 返済が始まるのは、審査が終わった時点ではなく、融資が実行された(お金が振り込まれた)あとです。ソニー銀行の住宅ローン契約約款を見ると、契約はローン実行日の入金をもって成立するとされ、さらに初回の返済日は「ローン実行日の属する月の翌月の約定返済日」と定められています(2026年8月時点で確認)。 つまり、家賃とローンの二重払いの期間を短くしたいときに調整すべきなのは、審査のスピードではなく融資実行日(=決済・引き渡しの日)のほうということになります。とはいえ融資実行日は売主や不動産会社との調整で決まるのが一般的で、自分の都合だけで自由にずらせるわけではありません。希望がある場合は、早い段階で不動産会社の担当者に伝えておきましょう。審査期間を左右する4つのこと
同じ金融機関でも、人によって審査にかかる時間は変わります。主な要因は次の4つです。 ①書類がそろっているか……本審査では、本人確認書類・収入証明・物件の資料などをまとめて提出します。1点でも足りないと、そこで時計が止まります。銀行によっては「必要書類シミュレーション」や「チェックシート」を公式サイトに用意しているので、事前審査の段階から集め始めておくと有利です。 ②ペアローン・収入合算かどうか……2人で申し込む場合は、単純に確認することが倍になります。SBI新生銀行は公式のよくあるご質問で、事前審査の結果まで「約1週間(ペアローンや収入合算の場合は10日ほどかかる場合がございます)」と案内しています。 ③物件の種類・状況……建築中の新築や、書類の整理に時間がかかる物件は、確認に日数がかかります。SBIアルヒのダイレクト支店では、Web本申込の受け付けから融資実行予定日まで6週間以上の期間が必要と公式に案内されています。 ④団信の告知内容……団信は保険なので、健康状態の告知に応じて保険会社側の確認が入ります。ドコモSMTBネット銀行は公式サイトで、正式審査は団信の審査結果が確定してから終了する旨を案内しています。持病がある方は、引受基準を緩和した「ワイド団信」を扱う金融機関もあるので、早めに相談しておくと落ち着いて進められます。審査期間で困らないための進め方(3ステップ)
STEP1 「いつお金が必要か」を先に決める 物件の決済・引き渡し日が、いちばん動かしにくい日付です。まずここを確認し、そこから逆算します。上の目安を当てはめるなら、決済日の2か月ほど前には動き出しておくと余裕が持てます。 STEP2 事前審査は早めに、複数の金融機関へ 事前審査は書類なしでネットから申し込めるところも多く、負担は大きくありません。金利だけでなく審査のスピードや手続きの進め方も金融機関ごとに違うので、比べておくと選択肢が広がります。 STEP3 本審査の書類を先に用意しておく 事前審査の結果を待っている間が、書類集めの絶好のタイミングです。住民票や課税証明書など役所で取る書類は、発行から3か月以内といった期限が設けられていることもあるので、取得の順番にも気を配りましょう。よくある質問
Q. 事前審査に通れば、本審査も必ず通りますか? いいえ。事前審査はあくまで自己申告をもとにした簡易的な確認です。ソニー銀行も公式サイトで、仮審査は本審査の結果を保証するものではないと明記しています。本審査では書類にもとづく確認や団信の審査が加わるため、結果が変わることがあります。 Q. 事前審査は、複数の銀行に申し込んでもよいのですか? 一般的には可能で、比較のために複数へ申し込む方は珍しくありません。ただし申し込んだ記録は個人信用情報機関に登録されます。ソニー銀行の契約約款によると、たとえば全国銀行個人信用情報センターでは、申込内容などの情報が「当該利用日から1年を超えない期間」登録されるとされています。むやみに数を増やすのではなく、本命を数行にしぼって申し込むのが現実的です。 Q. 事前審査を飛ばして、本審査から申し込めますか? 金融機関によります。たとえばSBI新生銀行は公式のよくあるご質問で、「事前審査がご不要の方は、本審査からスタートいただくことでお申し込み〜ご融資実行までの期間を短縮いただけます」と案内しています。急いでいる場合の選択肢として、覚えておくとよいでしょう。 Q. 申し込んだあとに転職や引っ越しをしても大丈夫ですか? 勤続年数や年収は主要な審査項目なので、申込内容が変わると確認のやり直しが必要になることがあります。契約約款でも、住所や勤務先など届け出た事項に変更があったときは速やかに届け出るよう定められているのが一般的です。変更が起きた(起きそうな)時点で、早めに金融機関へ連絡するのが安全です。まとめ:結局は、借りる人の事情次第
審査期間は「短ければよい」「長ければよい」と一律には言えません。売買契約の期限や金利の動きを考えれば早いほうがありがたい一方で、返済が始まるのは融資実行のあとですから、審査を急いだからといって支払いが早まるわけでもない——ここを取り違えないことが大切です。 そのうえで、借りる側にできる準備ははっきりしています。決済日から逆算してスケジュールを組み、事前審査を早めに出し、必要書類を先に集めておくこと。これだけで、期間の長短に振り回される場面はかなり減らせます。 金融機関選びの段階では、金利だけでなく手続きの進めやすさやスピード感も比べてみてください。たとえばSBI新生銀行は、申し込みから契約まで来店不要で手続きでき、事前審査が不要な方は本審査から始めて期間を短縮できると公式に案内しています。事務手数料は借入金額の2.20%(税込)の定率型で、保証料や一部繰上返済手数料はかからず、一般団信の保険料負担もありません。費用の見通しが立てやすいという意味でも、はじめての方が検討する価値のある選択肢の1つです。 金利・手数料・団信の内容や必要書類は変更されることがあります。最新の取り扱い状況は、必ず各金融機関の公式サイトでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-

- 2026.09.22
- 3446view
-
- 2026.09.22
- 4034view
-

- 2026.09.22
- 4111view
-

- 2026.09.22
- 4097view
-

- 2026.09.22
- 3392view
-

- 2026.09.22
- 3840view