変動金利と固定金利の選び方|違いと決め方をやさしく解説【2026年8月】
住宅ローンの金利タイプ選びは、はじめての方がいちばん悩むところです。そして最終的には「好み」で分かれる、と言っても言いすぎではありません。ここでいう好みとは、金利が上がったときの不安をどれくらい引き受けられるかという、リスクとの付き合い方の好みのことです。
とはいえ、好みだけで決めるのは心もとないですよね。しかも2026年のいまは、日本の金利が長い低金利から抜け出しつつある局面にあります。「金利は上がらない前提」で選んでしまうと、あとで家計が苦しくなりかねません。この記事では、変動金利と固定金利の仕組みから、いまの金利水準、選ぶときの考え方までをやさしく整理します。
つまり10年固定などの「固定期間選択型」は、期間が終わったあとに金利が上がるリスクが残ります。しかも固定期間終了後は当初の金利引き下げ幅が小さくなる商品もあります。「固定だから安心」と一括りにせず、どの期間まで固定されるのかを必ず確認してください。
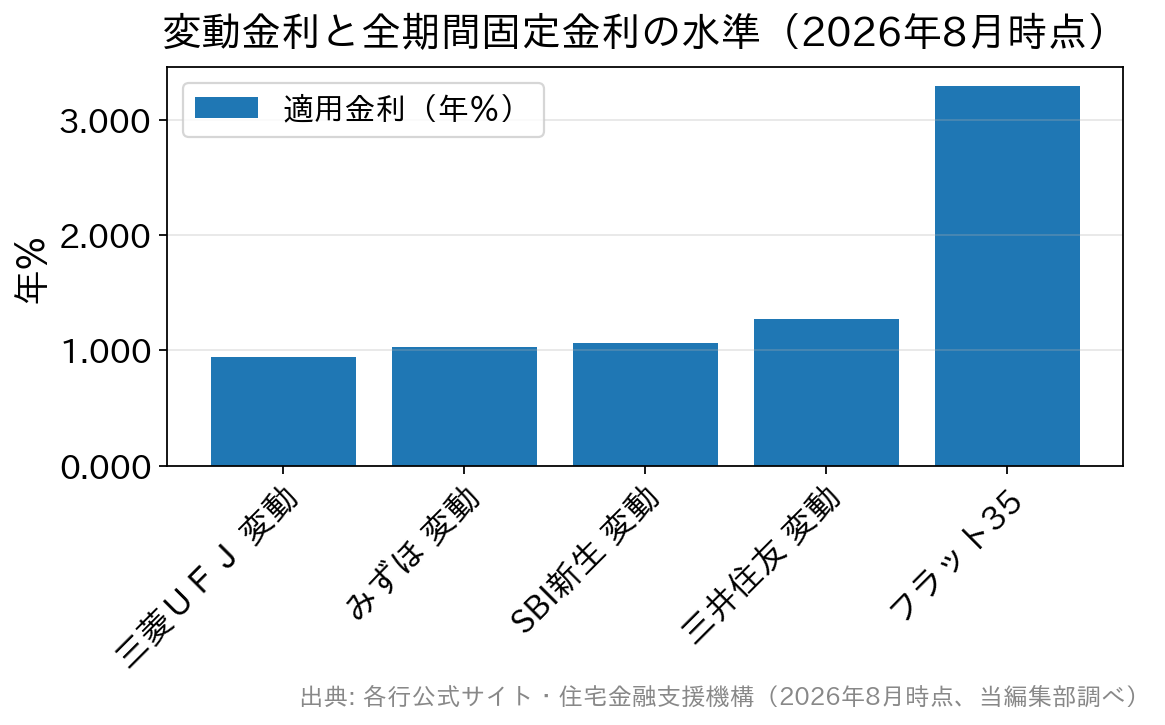
※変動金利はいずれも各行の最優遇(下限)で、審査結果により上乗せされます。フラット35は借入期間21年以上35年以下・融資率9割以下・新機構団信付きの最も多い金利です。
住宅ローンの金利は市場で決まります
住宅ローンの金利は特別な理屈で決まっているわけではなく、金利市場全体の一部です。お金を借りたい人と貸したい人の需要と供給、そして日本銀行(日銀)の金融政策によって水準が動きます。 ここで大切なのが、変動と固定では見ている金利が違うということです。変動金利は各行の短期プライムレート(日銀の政策金利の影響を受けやすい金利)を、固定金利は長期金利(10年国債の利回りなど)を目安に決められています。「長期金利が上がった」というニュースが流れても、それだけで変動金利がすぐ動くわけではありません。 そして、かつての「日銀が金融緩和で低金利に誘導している」という前提は、すでに過去のものになりました。日銀は2024年3月19日にマイナス金利政策の解除を決め、17年ぶりの利上げに踏み切りました。その後も段階的な引き上げが続き、2026年6月16日の金融政策決定会合では、政策金利(無担保コール翌日物レート)の誘導目標が0.75%から1.0%程度へ引き上げられています(1995年以来31年ぶりの水準)。三菱UFJ銀行とみずほ銀行は2026年8月3日に短期プライムレートを年2.125%から年2.375%へ改定しました。固定金利は「金利が上がっても返済額が変わらない」タイプ
金利は市場で決まりますから、常に動いています。急に何%も跳ね上がることは考えにくいものの、じわじわと引き上げられ、利息の支払いが増えていくことは実際に起こります。先行きを読むのは、金融のプロでも簡単ではありません。 そこで用意されているのが固定金利です。借りたときに決めた金利が、あらかじめ決められた期間そのまま続きます。市場で金利が上昇していても、契約どおりの返済額で計画的に返していける——これが固定金利のいちばんの価値です。 ただし、ここで初心者の方がよく誤解されるポイントがあります。「固定金利=完済まで金利が変わらない」とは限りません。固定金利には大きく2種類あるからです。| 金利タイプ | 金利が変わるタイミング | 向いている方 |
|---|---|---|
| 全期間固定型(フラット35など) | 完済まで変わらない | 返済額を最後まで確定させたい方。教育費など将来の支出が読みにくい方 |
| 固定期間選択型(10年固定など) | 固定期間が終わると、その時点の金利で見直される | 子どもの学費など、一定期間だけ返済額を固定したい方 |
| 変動金利型 | 原則として年2回見直される | 当初の返済負担を抑えたい方。金利が上がっても対応できる余力がある方 |
固定は安心な代わりに、金利は高めです
固定金利には金利上昇リスクを避けられるメリットがありますが、その分だけスタート時点の金利は変動より高く設定されています。もし金利がまったく動かなければ、変動を選んだほうが利息の総額は少なくて済んだ、ということになります。安心料を先に払うイメージですね。 実際の差を見てみましょう。2026年8月時点の代表的な金利は次のとおりです。変動金利はいずれも各行の最優遇(下限)で、審査結果によって上乗せされることがあります。- 三菱UFJ銀行 変動……年0.945%(最優遇)
- みずほ銀行 変動……年1.025%(ネット専用・最大引き下げ時)
- SBI新生銀行 変動……年1.060%(自己資金10%以上の優遇適用時)
- 三井住友銀行 変動……年1.275%(WEB申込の最優遇)
- フラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)……年3.290%(最も多い金利。範囲は年3.290%〜年5.570%)
いま、みんなはどうしているのでしょう
判断の材料として、他の人の動きも見ておきましょう。住宅ローン比較サービス「モゲチェック」(運営=株式会社MFS)の調査として2026年8月24日に報じられたところによると、借り換えを検討している人が現在返済中の金利は2026年7月時点で平均1.55%となり、7か月連続で上昇して集計開始以来の最高水準を更新しました。また、変動金利で返済している人の47.3%が、借り換えにあたって固定金利への切り替えを検討していると報じられています。 ただし、ここは読み方に注意が必要です。- この平均金利は「借り換えを検討している人」が対象で、住宅ローン利用者全体の平均ではありません。
- 47.3%は「検討している」であって「実際に固定へ移した」ではありません。
- 民間サービスの調査であり、調査対象や時点が限られます。
では、どう選べばよいのでしょうか
かつては「短期間で返すなら変動、長期間なら固定」とよく言われました。返済期間が長いほど金利が動く可能性も高まるので、大きな方向としては今も間違いではありません。ただ、それだけで決めるのは少し乱暴です。次の3つを順番に確かめてみてください。- 金利が1%上がったら、毎月いくら増えるか試算する。これがいちばん効きます。増えた金額を払い続けられそうなら変動も選択肢に入りますし、想像しただけで不安になるなら固定の安心感が向いています。
- 返済額が変わったときの家計の余裕を見る。教育費が重なる時期や、収入が変わる予定があるなら、返済額が動かない安心は大きな価値になります。
- 金利以外の費用も含めて総額で比べる。事務手数料(借入金額×2.20%(税込)などの定率型か、定額型か)、保証料の有無、団信の上乗せ金利まで含めないと、実際の負担は見えてきません。
よくある質問
Q. 変動金利が上がったら、すぐに返済額も上がりますか? すぐに反映されるとは限りません。適用金利の見直しと、毎月の返済額への反映にはタイムラグがあり、その扱いは銀行や契約タイプで異なります。たとえばみずほ銀行は見直し基準日を4月1日・10月1日としており、三菱UFJ銀行は変動金利(毎月型)は2026年11月の約定返済分から、(年2回型)は2027年1月の約定返済分から反映されると案内しています。ご自身の契約の扱いは返済予定表や借入先の公式サイトでご確認ください。 Q. 途中で変動から固定に変えられますか? 同じ銀行のなかで金利タイプを変更できる商品もありますし、他行への借り換えという方法もあります。ただし変更時点の金利が適用され、借り換えなら事務手数料や登記費用などがかかります。「あとで変えればいい」と安易に考えず、条件は事前に確認しておきましょう。 Q. 広告に出ている金利で必ず借りられますか? いいえ。「年◯%〜」という表示は最優遇(下限)であることが多く、審査結果によって上乗せされます。自分に適用される金利は、審査を受けてはじめて分かります。 Q. フラット35なら誰でも同じ金利ですか? いいえ。取扱金融機関ごとに金利が異なりますし、借入期間や融資率(物件価格に対する借入額の割合)でも変わります。2026年8月の場合、借入期間20年以下・融資率9割以下なら年2.970%、9割を超えると年3.080%です。団信に加入しない場合は掲載金利から0.20%引き下げとなります。まとめ:正解はひとつではありません
変動と固定に絶対の正解はなく、「金利が上がったときに困らない借り方かどうか」が判断の軸になります。金利が動く局面だからこそ、借入額と返済期間を無理のない範囲に収めることが、どちらを選ぶ場合でもいちばんの備えです。 比較するときは、金利の数字だけでなく諸費用や団信もあわせて見てみてください。たとえばSBI新生銀行の住宅ローンは、保証料が0円、一部繰上返済手数料も0円(1円から何度でも)、一般団信は金利の上乗せなしで付帯します。事務取扱手数料は借入金額×2.20%(税込)の定率型で、店舗での相談とオンライン手続きの両方に対応しているため、金利タイプで迷っている方が相談しながら比較する先としても検討しやすいでしょう。 金利や商品内容は改定されることがあります。最新の適用金利・手数料・団信の条件は、必ず各金融機関の公式サイトでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-
- 2026.09.21
- 4797view
-

- 2026.09.21
- 5469view
-
- 2026.09.21
- 4101view
-
- 2026.09.21
- 1809view
-
- 2026.09.21
- 1931view
-
- 2026.09.21
- 1834view