
住宅ローンは子どもの就職までを中間目標に|滞納を防ぐ返済計画
マイホームを買った当初は何とか返済できていた住宅ローンが、年数が経つにつれて遅れ気味になったり、数か月の滞納になってしまったりするご家庭があります。
1か月分の返済もままならない状況で数か月の滞納になると、そこから立て直すのは簡単ではありません。放置すればいずれ金融機関による差押えがなされ、競売へと進むことになってしまいます。
購入時のローン審査では問題がなかったにもかかわらず、なぜそんな事態になってしまうのでしょう。
この記事では、返済が苦しくなる典型的な原因を整理したうえで、「子どもが就職するまで」をひとつの中間目標に置いて返済計画を立てるという考え方をご紹介します。35年先まで一度に見通すのは大変ですが、途中に区切りを作ると、ぐっと考えやすくなります。
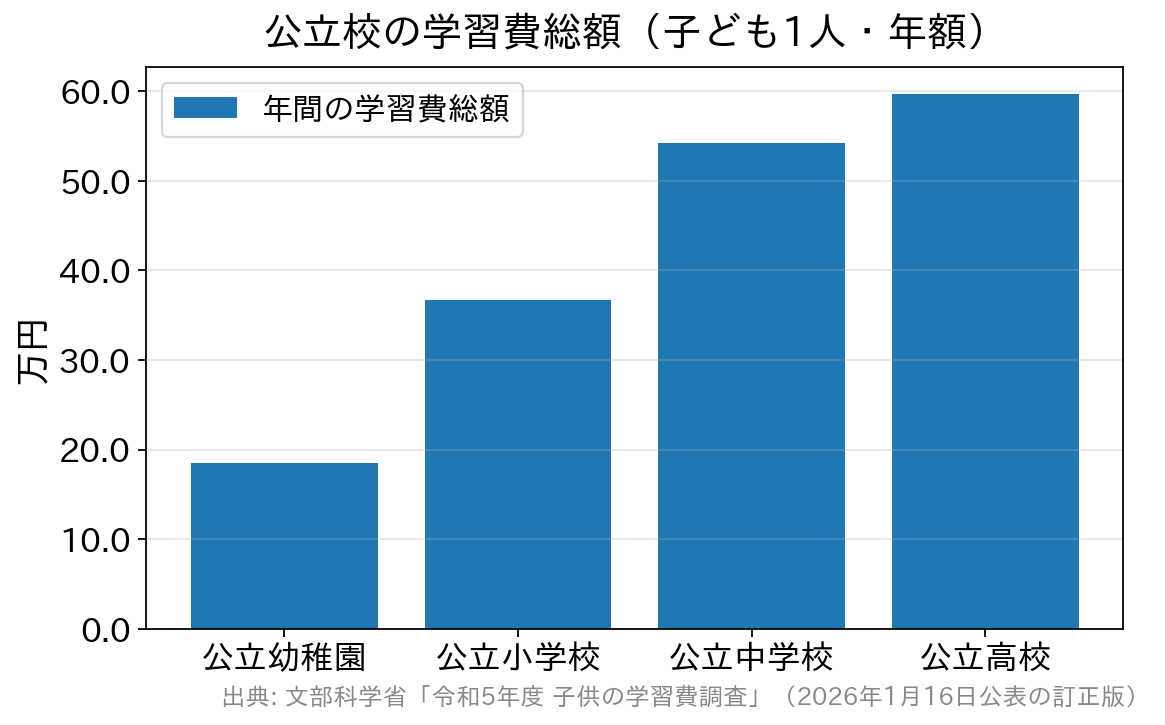
学校段階が上がるほど教育費は増えます。とくに小学校から中学校で年間約18万円増えます(令和5年度・子ども1人あたりの年額)。
この区切り方の良いところは、「いつが山場なのか」があらかじめ分かることです。山場が分かっていれば、その手前で貯蓄を厚くしておく、山場の間は繰上返済を我慢する、といった判断が迷わずできます。
反対に、余裕のある時期に繰上返済をしすぎて手元の現金を減らしてしまい、教育費のピークで資金がショートする、というのはよくある失敗です。繰上返済は「返した後も手元に十分な現金が残るか」を確かめてから行いましょう。
原因その1.仕事上の変化や収入の減少
住宅を購入した後で、転職するという方もいるでしょう。転職そのものは決して悪い事とは言えませんが、問題は前職よりも収入が減ってしまうことです。 人によっては、役職を持っていて相応の収入があった方が、転職して再び平社員からスタートしなければならないというケースもあるでしょう。 さらに、夫婦共働きの世帯が、出産を機に奥様が仕事を辞めることで収入が減少したりもします。 ここで見落としやすいのが、共働きを前提にした借入額のまま、片働きの期間が数年続くというパターンです。ペアローンや収入合算で借りた場合はとくに影響が大きくなります。育児休業給付や時短勤務中の収入がどのくらいになるのかは、勤務先や公的な給付の制度で確認できますので、「一時的に世帯収入がいくらまで下がっても返せるか」を借りる前に一度だけでも計算しておくと安心です。原因その2.家族年齢の変遷を考慮していない
これは、おもに子供に掛かるお金を意味します。子供がまだ幼稚園児から小学生までであれば、学費などはさほど掛かりません。 しかし中学生・高校生になると、学費やクラブ活動費、学習塾などの教育費が急に増えてきます。 すると当然、家計を圧迫しはじめることとなり、最初は少し遅れる程度だったローンの返済が、気が付けば滞納が数ヶ月にもなり、すぐには解決できない状態になってしまったりします。 差押や競売されてしまう世帯では、中学生や高校生の子供を抱える方が少なくありません。「急に増える」は感覚ではなく統計にも表れています
文部科学省の「令和5年度 子供の学習費調査」(2026年1月16日公表の訂正版)によると、保護者が支出した子ども1人あたりの年間の学習費総額は、公立幼稚園が約18万5千円、公立小学校が約36万7千円、公立中学校が約54万2千円、公立高校(全日制)が約59万7千円です。小学校から中学校に上がるだけで、年間およそ18万円、月あたりに直すと1万5千円ほど増える計算になります。原因その3.日常の生活費の支払いを○○にしている
みなさんは、食費や生活必需品、レジャー代やガソリン代などの日常の出費をどのように支払っているでしょう。現金のほか、クレジットカードやコード決済、電子マネーを使う方が今ではすっかり増えました。 ポイントが貯まる、現金を持ち歩かなくてよいなど、キャッシュレス決済そのものには便利な面がたくさんあります。ここで問題にしたいのは、決済手段の良し悪しではなく、「手元のお金が減っていく実感が薄くなる」という点です。 現金であれば、財布に入っているお金で支払い、どれだけ使ったかは残った実物のお金を見れば分かります。 しかしキャッシュレスではその実物のお金が存在しません。「レシートがあるから大丈夫」「ちゃんと家計簿を付けている」という方もいらっしゃるかも知れませんが、レシートや家計簿には日々積み重ねられた合計額が記載されるだけで、支払った瞬間に「減った」と感じにくいのです。 しかも支払方法が複数に分かれていると、月にいくら使ったのかを合計するだけでひと手間かかります。カードの引き落としは1〜2か月遅れてやってくるため、「使った月」と「お金が出ていく月」がずれるのも、家計の見通しを狂わせる原因になります。 住宅ローンを抱え、中高生のいるご家庭であれば、次のような形にしておくと管理がしやすくなります。- 生活費の決済手段は1〜2種類にしぼる(明細を1か所で見られるようにする)
- 住宅ローン・光熱費・保険料などの固定費の口座と、生活費の口座を分ける
- 家計簿アプリや銀行アプリで、使った直後に残高を見る習慣をつくる
- リボ払い・分割払いは、利息の分だけ将来の返済を重くするので原則使わない
原因その4.借入後に金利が上がり、返済額そのものが増える
もうひとつ、近年になって現実味を増した原因があります。変動金利で借りている場合、途中で適用金利が上がり、返済額が増えることがあるという点です。 日本銀行は2026年6月16日の金融政策決定会合で政策金利(無担保コールレート翌日物)の誘導目標を年0.750%程度から年1.000%程度へ引き上げ、7月31日の会合ではこれを据え置きました(2026年8月時点)。変動金利は各金融機関の短期プライムレートなどを基準に決まるため、基準が動けば、返済中の人の金利も見直されます。 住宅ローン比較サービスのMFSが運営するモゲチェックの調査では、借り換えを検討している人が現在返済中の金利は2026年7月時点で平均1.550%となり、7か月連続で上昇したと報じられています。同調査では、変動金利で返済している人の47.3%が固定金利への切り替えを検討しているという結果も出ています。ただしこれは「借り換えを検討している人」を対象にした民間調査であって、住宅ローン利用者全体の平均ではありません。「だから固定に変えるべき」という話でもなく、事務手数料・保証料・団信・残りの返済期間しだいで損得は変わります。 初心者の方が押さえておきたいのは、次の2点です。- 変動金利には、一定期間は毎月の返済額を据え置いたり、見直し後の上げ幅に上限を設けたりする取り扱いをしている金融機関があります。ただしすべての金融機関が採用しているわけではなく、据え置かれている間も利息が消えるわけではありません(後ろに繰り延べられます)。
- ご自身の契約がどうなっているかは、契約書・返済予定表・借入先の公式サイトで確認するのが確実です。金利の見直し時期や返済額への反映月は金融機関や契約タイプによって異なります。
「子どもが就職するまで」を中間目標に置く
ここまでの3つ+1つの原因を並べると、返済が苦しくなる時期には共通点があることが見えてきます。子どもが中学生から大学生の間、およそ10年ほどが家計のいちばん重い時期だということです。 そこでおすすめしたいのが、35年の返済期間をひとまとめに考えるのではなく、「末子が就職して独り立ちするまで」を中間目標として区切るやり方です。たとえば購入時に子どもが5歳なら、その子が大学を出るまでのおよそ18年が第1区間、そこから完済までが第2区間になります。| 時期 | 家計の特徴 | この時期にやっておきたいこと |
|---|---|---|
| 第1区間の前半 (子どもが小学生まで) | 教育費がまだ軽く、家計にいちばん余裕がある | 教育資金の積立を先に始める。生活防衛資金(生活費の6か月〜1年分)を確保する |
| 第1区間の後半 (中学〜大学) | 教育費のピーク。金利の見直しが重なる可能性もある | 無理に繰上返済をしない。貯蓄を減らさず「返済を続けられること」を最優先にする |
| 第2区間 (子どもの就職後〜完済) | 教育費が終わり、再び余裕が生まれる | ここで繰上返済を検討する。退職金をあてにしすぎない返済計画にしておく |
それでも返済が苦しくなったら、滞納する前に相談する
たった1回のローン延滞から、その後の生活が一変してしまったご家庭を、筆者は多く見てきました。 もし返済が難しくなりそうなら、滞納してしまう前に、借入先の金融機関へ相談することがいちばん大切です。滞納が続くと期限の利益を失い、一括返済を求められて競売へ進んでしまいます。そうなる前であれば、返済条件を見直せる可能性があります。 たとえば住宅金融支援機構(【フラット35】や旧・住宅金融公庫の融資)では、返済が困難になった方向けに次のような返済方法変更メニューが公式に用意されています。- Aタイプ(返済期間の延長)…離職や病気などで返済が困難になった方が対象。返済期間を最長15年延長できます。失業中の方や収入が20%以上減少した方は、元金の支払いを一時休止して利息のみを支払う期間(最長3年)を設定できる場合があります。
- Bタイプ(一定期間、返済額を減額)…子どもの進学による教育費、入院による医療費など、一定期間だけ支出が増える見込みがある場合に、相談のうえ決めた期間の返済額を減らせます。
- Cタイプ(ボーナス返済の変更)…ボーナス返済月の変更、毎月分とボーナス分の内訳変更、ボーナス返済の取りやめができます。
よくある質問
Q. 1回でもうっかり返済が遅れたら、すぐ競売になりますか?
A. 1回の遅れですぐ競売ということはありません。ただし、遅れは信用情報に記録される可能性があり、その後の借り換えやカードの審査に影響することがあります。気づいた時点ですぐ入金し、あわせて金融機関へ一報を入れるのが基本です。遅れが常態化してしまう前に、返済額そのものを見直す相談をしましょう。Q. 教育費と住宅ローン、どちらを優先すべきでしょうか?
A. 家を失うと生活の土台がなくなるため、返済を続けられることが最優先です。そのうえで教育費については、奨学金や国の教育ローン、自治体の支援制度など、住宅ローンにはない借入・給付の選択肢があります。「教育費のためにローンを滞納する」より、「教育費側の制度を使う」ほうが打つ手は多いと考えてください。Q. 中間目標を置くと、具体的に何が変わりますか?
A. 繰上返済のタイミングと、貯蓄の目標額がはっきりします。「子どもが就職するまでは手元の現金を厚く保ち、そこから先で繰上返済を検討する」と決めておけば、余裕のある時期に使いすぎることも、山場で焦ることも減ります。Q. 借りる前にできる備えはありますか?
A. 借入額を「今の年収で返せる額」ではなく、「教育費のピーク時にも返せる額」で決めることです。あわせて、繰上返済の手数料、団体信用生命保険の保障範囲、返済が難しくなったときの相談窓口といった「借りた後の条件」も、金利と同じくらい丁寧に比べておくと安心です。まとめ
どうしても返済できない場合は、一人で抱え込まず、まず借入先の金融機関に相談してください。今よりも5年後、10年後の方が確実に出費は増えるものと想定して、返済計画を立てるようにしましょう。 そのうえで、これから借りる方や借り換えを検討している方は、金利だけでなく「返済が続けやすい条件かどうか」という目で商品を見比べてみてください。たとえばSBI新生銀行の住宅ローンは、保証料と一部繰上返済手数料が0円で、繰上返済は1円から何度でもできます。上乗せ0円で付けられる団信も用意されており、店舗での相談とオンライン手続きの両方に対応しています。余裕のある時期にこまめに返済を進めておきたい、いざというときの保障も確保しておきたい、という考え方とは相性のよい選択肢のひとつです。 金利・手数料・団信の内容は改定されることがありますので、最新の条件は各金融機関の公式サイトでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3262view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



