
ダブルフラットとは?2本のフラット35で返済を軽くする仕組み
ダブルフラットは、借入期間の異なる【フラット35】を2本組み合わせて借りる仕組みです。期間の短い1本を先に返し終えることで、返済の後半(定年後など)の毎月の負担を軽くできるのが最大のねらいになります。
住宅金融支援機構が正式に用意している借り方で、現在も利用できます。ただし取り扱う金融機関は限られるため、事前の確認が欠かせません。ここでは仕組み・試算例・注意点を、はじめて住宅ローンを検討する方にもわかるように順番に見ていきます。
ダブルフラット=期間違いのフラット35を2本組む仕組み
【フラット35】の金利は、借入期間によって区分が分かれています。借入期間が15年以上20年以下のものはとくに【フラット20】と呼ばれ、21年以上35年以下の【フラット35】より金利が低く設定されています。
この期間違いの2本を、同じ金融機関で同時に借りるのがダブルフラットです。組み合わせられるのは次の3通りです。
- 【フラット20】+【フラット35】
- 【フラット35】+【フラット35】
- 【フラット20】+【フラット20】
2本とも同じ金融機関に申し込み、申込人も同じ人であることが条件です。主債務者と連帯債務者を2本で入れ替えることもできません。詳しい要件は住宅金融支援機構の【ダブルフラット】商品概要にまとまっています。
金利差がどのくらいあるかも見ておきましょう。2026年9月資金受取分の最も多い金利(新機構団信付き・融資率9割以下)は、【フラット35】が年3.460%、【フラット20】が年3.140%で、その差は0.320%です(住宅金融支援機構 最新の金利情報/2026年9月時点)。この0.320%の差が、次に見るメリットの源になります。
将来の家計の変化に合わせて返し方を設計できる
返済期間の異なるローンを組み合わせると、家計の変化に合わせた設計がしやすくなります。
代表的なのが、返済期間の短い【フラット20】を先に返し終えて、定年後の返済負担を軽くする使い方です。子どもの学費がかさむ時期を避けて完済時期を設計する、という考え方もできます。
返し方の自由度も高めです。一方をボーナス併用払い(借入金額の40%以内)、もう一方を毎月払いにしたり、一方を元利均等返済、もう一方を元金均等返済にしたりと、2本で別々の返済方法を選べます。
なお、金利タイプを変動と固定で分けたい場合は、フラット35を2本組むダブルフラットではなくミックスローンの仕組みが近い考え方になります。目的が違うので混同しないようにしましょう。
2026年9月の金利で試算すると、総返済額はどう変わる?
仕組みをイメージしやすいように、直近の最頻金利を使って試算してみます。
〔条件〕借入額3,000万円/元利均等返済/ボーナス払いなし/融資率9割以下/2026年9月の最頻金利(【フラット35】年3.460%・【フラット20】年3.140%)を使用。諸費用は含みません。
| 比較の観点 | ①フラット35を1本(3,000万円・35年) | ②ダブルフラット(フラット35 2,000万円+フラット20 1,000万円) |
|---|---|---|
| 当初20年間の毎月返済額 | 約123,293円 | 約138,358円(82,195円+56,163円) |
| 21年目以降の毎月返済額 | 約123,293円 | 約82,195円 |
| 総返済額 | 約5,178万円 | 約4,800万円 |
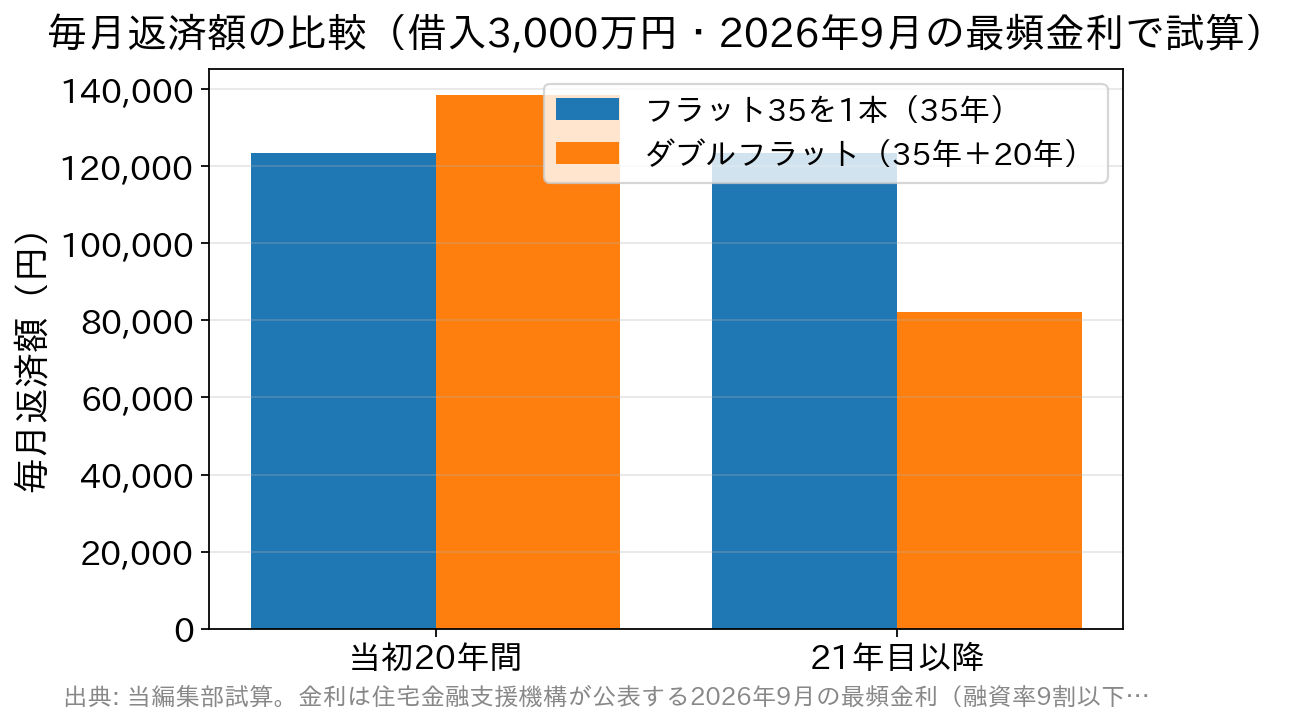
この条件では、当初20年間は②のほうが毎月約15,000円多くなります。そのかわり21年目以降は【フラット20】の返済が終わるため、毎月約41,000円軽くなる計算です。
総返済額でみると、②のほうが約378万円少なくなります。期間の短い【フラット20】の金利が低く、しかも早く返し終えるぶん、利息の総額が抑えられるためです。
※上記は当編集部による試算です。金利は毎月見直されるため、実際の返済額はお申込み先の金融機関の試算でご確認ください。
デメリットは「当初の返済額」と「2本分の諸費用」
メリットの裏返しとして、注意すべき点が3つあります。
1つめは当初の返済負担が重くなることです。先ほどの試算でも、当初20年間は毎月約15,000円増えました。この期間を無理なく乗り切れるかどうかが、利用できるかの分かれ目になります。
2つめは諸費用が2本分かかることです。ダブルフラットは借入れが2件になるため、それぞれに金銭消費貸借契約と抵当権設定の手続きが必要です。融資手数料・契約書の印紙税・抵当権設定のための費用は、1本で借りる場合より多くかかります(機構公式の注意書き)。登記まわりの費用感は住宅購入で必要な登記と登記費用の解説もあわせてご覧ください。
3つめはすべての金融機関が取り扱っているわけではないことです。【フラット35】を扱っていてもダブルフラットには対応していない金融機関があります。利用したい場合は、機構が公開している取扱金融機関一覧で確認し、事前に問い合わせましょう。
なお、団体信用生命保険に加入する場合は2本それぞれに加入する形になり、片方だけ加入することはできません。保険料負担の考え方も1本のときとは異なる点に注意しましょう。
利用するための主な条件
ダブルフラットの主な条件を整理すると、次のとおりです。
- 2本とも同一の取扱金融機関に申し込み、申込人も同一であること
- 1本あたりの借入額の下限は100万円
- 2本の合計額は200万円以上1億2,000万円以下で、かつ住宅の建設費または購入価額以内
- 借入期間は15年以上(申込本人または連帯債務者が満60歳以上の場合は10年以上)
- 申込時の年齢が満70歳未満(親子リレー返済を利用する場合は満70歳以上も可)
- 年収に占める年間合計返済額の割合が、年収400万円未満は30%以下、400万円以上は35%以下
- 賃貸目的などの投資用物件の取得資金には利用できない
返済負担率は自動車ローンやカードローンなども合算して判定されます。合算の考え方が気になる方は住宅ローンの収入合算の解説も参考になります。
よくある質問(FAQ)
Q. ダブルフラットはどんな人に向いていますか?
A. 「定年後の返済額を減らしたい」「総返済額を抑えたい」という方に向いています。ただし当初の返済額は増えるため、その期間を無理なく返せる余力があることが前提になります。
Q. 借入額の上限はいくらまでですか?
A. 2本の合計で200万円以上1億2,000万円以下、かつ住宅の建設費または購入価額以内です。1本あたりの下限は100万円で、2本の金額が同じである必要はありません。
Q. 団体信用生命保険は2本ともかける必要がありますか?
A. 加入する場合は2本それぞれに加入します。片方だけ加入することはできません。加入者や種別(機構団信か新3大疾病付機構団信か)は2本で別々でも構いません。
Q. ペアローンと組み合わせて利用できますか?
A. できません。機構の商品概要に「ペアローンではダブルフラットはご利用いただけません」と明記されています。夫婦で借りたい場合はペアローンの仕組みと収入合算のどちらが合うかを先に整理しましょう。
Q. フラット35Sの金利引下げは2本とも対象になりますか?
A. 住宅が【フラット35】Sの基準に該当し、受付期間内に金融機関が受け付けたものであれば、2本それぞれが金利引下げの対象になります。ただし借換えの場合は対象外です。
まとめ
ダブルフラットは、当初の返済額や諸費用が増えるかわりに、返済後半の負担と総返済額を抑えられる仕組みです。「定年までに返済を軽くしておきたい」「教育費のピークに備えたい」といった具体的な事情がある方ほど、検討する価値があります。
まずは、自分の借入希望額で利用できるかを機構の「【ダブルフラット】らくらく診断」で確かめ、そのうえで取扱金融機関に相談するのが最初の一歩です。【フラット35】そのものの向き・不向きはフラット35のメリット・デメリットの検証記事もあわせてご覧ください。
※金利・手数料・取扱いの有無は変更されることがあります。最新の条件は住宅金融支援機構の公式サイトおよび各取扱金融機関でご確認ください。

住宅ローン商品について関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3264view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



