
住宅ローンの金利推移をやさしく解説|いまの水準と読み方【2026年8月】
住宅ローンを組むときは「金利は低ければ低いほどうれしい」と考えるのが自然ですよね。金融機関ごとの差ももちろんありますが、それ以上に大きいのが借りる時期による差です。
そして、その「時期による差」は2026年のいま、まさに動いている最中です。かつての超低金利の常識がそのまま通じる時代ではなくなりました。過去にどう動いてきたのか、いまどのあたりにいるのかを知っておくと、変動か固定かを選ぶときにも、借入額を決めるときにも、落ち着いて判断できるようになります。ここでは住宅ローンがはじめてという方に向けて、金利推移の基本をやさしく整理していきます。
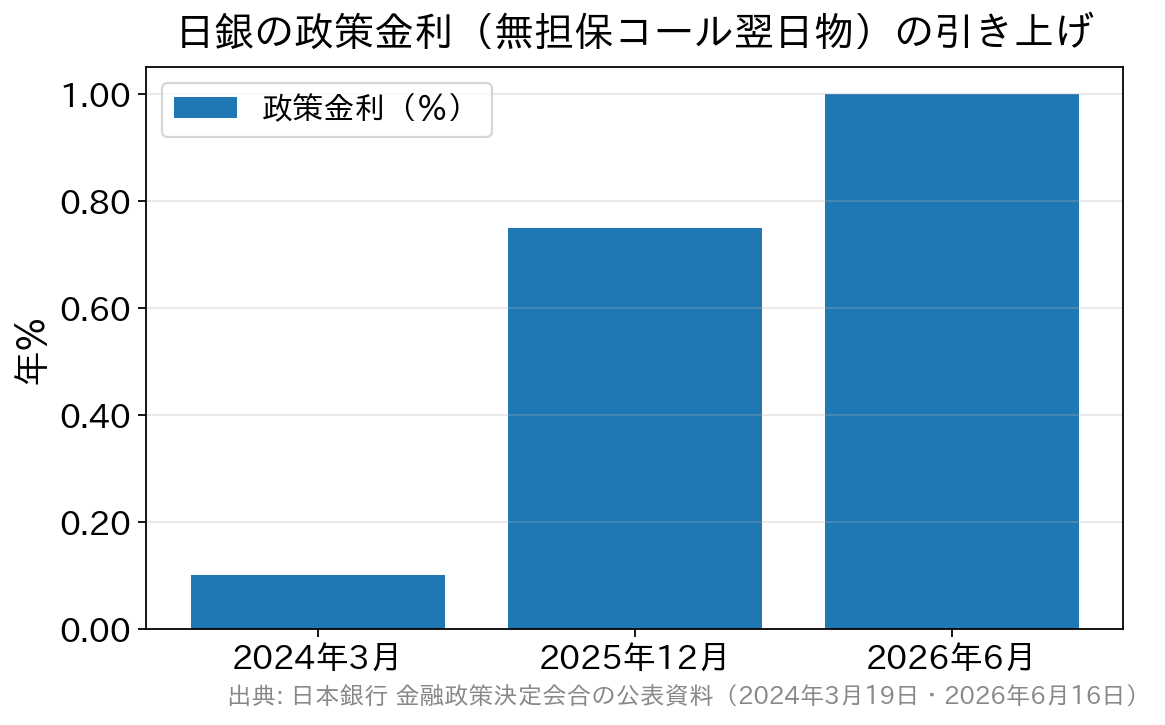
※2024年3月19日はマイナス金利解除で「年0〜0.1%程度」への引き上げ(グラフは0.1%として表示)。2026年6月16日に0.75%から1.0%程度へ。
たとえば「長期金利が上昇」というニュースが流れても、それだけで変動金利がすぐ上がるわけではありません。逆に、日銀が政策金利を引き上げたときは変動金利に影響が出やすい、という関係です。ニュースを見るときは「いま話題になっているのはどちらの金利だろう?」と一度立ち止まってみてください。
住宅ローンの金利はどこで決まるのでしょうか
住宅ローンの金利の水準は、市場で決まります。市場といっても株式市場のような取引所があるわけではなく、お金を借りたい人と貸したい人の需要と供給が全体として金利を決めている、とイメージしてください。 資金の需要が高まれば金利は上がり、需要が弱まれば金利は下がります。景気がよくなると、借り入れをしてでも事業を広げたい企業が増えるので資金需要は強くなります。逆に景気が悪くなれば資金需要は弱くなり、金利も下がりやすくなります。つまり金利の動きは、経済全体の動きとつながっているということです。 もうひとつ大きいのが、日本銀行(日銀)の金融政策です。日銀が政策金利を上げ下げすると、銀行同士がお金をやり取りするときの金利が動き、そこから私たちが借りるローンの金利にも波が伝わっていきます。「変動」と「固定」では、見ている金利が違います
ここが初心者の方がいちばんつまずくところなのですが、変動金利と固定金利は、そもそも連動している金利が別物です。ここを分けて理解できると、ニュースの読み方が一気にラクになります。| 金利タイプ | おおもとで参考にされる金利 | 動きやすい場面 |
|---|---|---|
| 変動金利 | 短期プライムレート(=日銀の政策金利の影響を受けやすい) | 日銀が政策金利を動かしたとき |
| 固定金利(10年固定・全期間固定・フラット35など) | 長期金利(10年国債の利回りなど) | 市場で長期金利が動いたとき |
バブル期から現在まで、長い流れをざっくりつかむ
日本の景気が絶好調だった時代、住宅ローンの金利はかなり高い水準で推移していました。その傾向はバブル景気まで続きます。バブル期には、実態以上に資金需要が高まっていた時期でもありました。 その後バブルが崩壊し、日本は長い低成長の時代に入ります。日銀の金融緩和が続いたこともあり、金利は長く低い水準にとどまりました。2016年2月からはマイナス金利政策も導入され、住宅ローン金利は歴史的な低水準になりました。「変動金利が0.3%台」といった数字が当たり前のように語られていたのは、この時期です。 しかし流れは変わりました。日銀は2024年3月19日の金融政策決定会合でマイナス金利政策の解除を決定し、17年ぶりの利上げに踏み切りました(政策金利は年0〜0.1%程度へ)。その後も段階的な引き上げが続き、2026年6月16日の会合では、政策金利(無担保コール翌日物レート)の誘導目標を0.75%から1.0%へ引き上げることが決まりました。1.0%という水準は1995年以来、31年ぶりの高さです。いまはどのくらいの水準なのでしょうか(2026年8月時点)
具体的な数字も見ておきましょう。いずれも2026年8月時点のもので、金利は毎月のように動きますから、実際に借りるときは必ず最新の値をご確認ください。- 政策金利……年1.0%程度(2026年6月16日の引き上げ後)
- 長期金利(10年国債利回り)……2026年8月24日時点で年2.860%程度と報じられています
- 短期プライムレート……三菱UFJ銀行・みずほ銀行が2026年8月3日に年2.125%から年2.375%へ改定
- フラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)……年3.290%(最も多い金利。金利の範囲は年3.290%〜年5.570%)
これからの金利はどうなるのでしょうか
正直にお伝えすると、金利の先行きを言い当てられる人はいません。ただ、いま何が注目されているかを知っておくことはできます。 2026年8月現在、市場では日銀の追加利上げが意識されています。報道によれば、8月21日時点のオーバーナイト・インデックス・スワップ(OIS)市場では、9月17日・18日の金融政策決定会合での利上げを約82%織り込んだ水準にあるとされています。ただしこれはあくまで市場参加者の「値付け」であって、日銀が利上げを決めたわけでも予告したわけでもありません。8割織り込まれていても実施されないことはありますし、逆もあります。「9月に利上げされます」と決まったかのように受け取らないようにしてください。 大切なのは予想を当てにいくことではなく、「もし上がったら自分の家計はどうなるか」を先に確かめておくことです。借入額と返済期間が決まったら、金利が0.5%上がった場合、1%上がった場合の返済額を試算してみましょう。それだけでも、変動と固定のどちらが自分に合うかが見えやすくなります。変動金利を選ぶときに知っておきたいこと
金利が上がる局面では、変動金利を選ぶときの注意点も押さえておきたいところです。- 返済額の見直しには時間差があります。適用金利が上がっても、毎月の返済額に反映されるタイミングは銀行や契約タイプによって異なります。たとえばみずほ銀行は「見直し基準日は4月1日・10月1日」としており、三菱UFJ銀行は変動金利(毎月型)は2026年11月の約定返済分から、(年2回型)は2027年1月の約定返済分から反映されると案内しています。ご自身の契約がどうなっているかは、返済予定表や借入先の公式サイトで必ずご確認ください。
- 返済額が変わらなくても、利息の割合は増えます。いわゆる「5年ルール」「125%ルール」のような返済額の見直しルールは銀行によって有無が異なり、採用されている場合でも、返済額が据え置かれているあいだに利息の比率が高まっていることがあります。
- 広告の金利は「最優遇」であることが多いです。「年1.025%〜」のような表示は下限であり、審査結果によっては上乗せされます。誰でもその金利になるわけではありません。
よくある質問
Q. 金利が上がりそうなら、借りるのは待ったほうがよいですか? 待っているあいだに物件価格や家賃の支払いが続くこともあり、金利だけで判断するのは危険です。金利・物件価格・自己資金・生活の予定をあわせて考え、返済が無理のない金額かどうかを軸にしてください。 Q. 過去の推移を見れば、これからの金利は予想できますか? 流れの大きな向きをつかむ助けにはなりますが、予想を当てるための道具ではありません。過去の推移は「こういうときに、こう動いた」という背景を知るために使うのがおすすめです。 Q. 変動と固定、結局どちらがよいのでしょう? 一概には決められません。返済額が変わると家計が苦しくなる方は固定の安心感が向いていますし、繰上返済の余力があり、上昇局面でも対応できる方は変動が選択肢になります。金利差だけでなく事務手数料・保証料・団信の条件まで含めた総額で比べてみてください。 Q. 金利はどこで確認すればよいですか? 各金融機関の公式サイトが基本です。フラット35は住宅金融支援機構の公式サイトで、取扱金融機関ごとの金利を検索できます。金利は毎月1日ごろに改定されるので、比較するときは同じ月の数字でそろえましょう。まとめ:推移を知ることは、あわてないための備え
住宅ローンの金利は市場と日銀の政策で動き、変動と固定では見ている金利が違う——ここまで分かれば、金利のニュースはずいぶん読みやすくなったはずです。かつての超低金利がずっと続く前提で考えるのではなく、上がることもある前提で、返済額に余裕を持たせる。これが金利推移を学ぶいちばんの効用だと思います。 借入先を比べるときは、金利の数字だけでなく諸費用や団信もあわせて見てみてください。たとえばSBI新生銀行の住宅ローンは、保証料が0円、一部繰上返済手数料も0円、一般団信は金利の上乗せなしで付帯します。事務取扱手数料は借入金額×2.20%(税込)の定率型で、店舗での相談とオンライン手続きの両方に対応しているため、はじめての方が相談しながら進めたい場合にも検討しやすい選択肢のひとつです。 なお、金利や手数料の条件は改定されることがあります。最新の適用金利や商品内容は、必ず各金融機関の公式サイトでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3262view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



