
住宅購入の諸費用はいくら?種類・支払う時期・軽減措置を解説
住宅を買うときは物件価格とは別に、仲介手数料・登記費用・住宅ローンの手数料・火災保険料・税金といった諸費用がかかります。支払う時期は売買契約時、融資の実行日、数か月後、毎年の4回に分かれ、その多くは現金で用意する場面があります。
金額は物件の種類や借入額で大きく変わりますが、登録免許税のように軽減措置で数十万円下がる費用もあります。住宅用家屋の登記の軽減は2027年3月31日までなど、期限つきの措置が多くあります。
住宅購入でかかる諸費用は9種類
住宅購入の手続きは、不動産会社と金融機関の両方で進みます。中古の一戸建てやマンションを買うときは、不動産会社の仲介で売買契約を結び、その不動産会社に仲介手数料を払います。
売買契約書に貼る印紙代や、登記にかかる費用も必要です。登記はふつう司法書士に頼むので、その報酬もかかります。住宅ローンを組むときは、事務手数料・保証料・火災保険料などが加わります。
代表的な諸費用と、払う相手・時期は次の表のようになっています。
| 費用の名前 | どんなお金か | 支払う相手・タイミング |
|---|---|---|
| 仲介手数料 | 売買を仲介した不動産会社への報酬。上限が法令で決まっています | 不動産会社へ。売買契約時と引渡し時に半額ずつが一般的 |
| 印紙税 | 売買契約書・住宅ローンの金銭消費貸借契約書に貼る収入印紙の代金 | 契約書の作成時(それぞれの契約のタイミング) |
| 登録免許税 | 所有権の登記や抵当権の設定にかかる税金 | 登記を申請するとき(引渡し日) |
| 司法書士報酬 | 登記手続きを代理してもらう費用 | 司法書士へ。引渡し日前後 |
| 融資事務手数料 | 住宅ローンを借りる際に金融機関へ支払う手数料 | 金融機関へ。融資実行時 |
| ローン保証料 | 保証会社に保証してもらうための費用(無料の金融機関もあります) | 融資実行時に一括、または金利に上乗せ |
| 火災保険料・地震保険料 | 建物(と家財)を守る保険の保険料 | 保険会社へ。融資実行までに加入 |
| 不動産取得税 | 不動産を取得したときに一度だけかかる都道府県の税金 | 都道府県へ。取得から数か月後に納税通知書が届きます |
| 固定資産税・都市計画税 | 毎年かかる税金。購入年は売主との日割り精算が一般的 | 市区町村へ(購入時の精算分は売主へ) |
税金の種類と軽減の条件は、住宅購入でかかる税金4つと軽減措置の記事でくわしく紹介しています。
支払う時期は契約時・融資実行日・数か月後・毎年
印紙代は契約書を作るときに必要なので、売買契約の前に用意します。仲介手数料は、売買契約時と引渡し時に半額ずつ払うことが多いです。扱いは不動産会社で違うので、媒介契約を結ぶときに聞いておけば、現金を用意する時期が分かります。
売買契約の後、金融機関で融資が実行されます。融資の実行日には、事務手数料・保証料・登記費用(登録免許税と司法書士報酬)がまとめて出ていきます。火災保険にも、この日までに入っておく必要があります。
不動産取得税は、売買のときではなく取得から数か月後に納税通知書が届きます。忘れたころに来る税金なので、その分の現金は残しておいてください。一定の要件を満たす住宅や土地には軽減措置があり、詳しくは各都道府県の案内で確認できます。
固定資産税と都市計画税は毎年かかる税金です。買った年の分は、ふつう引渡し日を基準に売主と日割りで精算します。
仲介手数料の上限は売買代金×3.30%+6.6万円
不動産会社に払う仲介手数料は、物件の価格によって変わります。上限は国土交通省の告示で決まっていて、売買代金を3つの段階に分け、それぞれの割合を掛けて合計した金額が上限です(いずれも消費税込みの割合)。
- 200万円以下の部分 5.50%
- 200万円超400万円以下の部分 4.40%
- 400万円を超える部分 3.30%
400万円を超える物件なら、売買代金×3.30%+6.6万円で簡単に計算できます。3,000万円の物件なら上限は105万6,000円です。これは上限なので、必ずこの金額になるとは限りません。
2024年7月1日からは、売買代金800万円以下の低廉な空き家などについて特例ができました。通常の計算による上限を超えて、33万円(税込)まで受け取れます。安い物件で仲介手数料が思ったより高いときは、この特例が使われている場合があります。
売主が不動産会社の新築分譲住宅などを直接買う場合は、仲介がないので仲介手数料はかかりません。物件情報の取引態様が売主になっていれば不要です。交渉の余地については仲介手数料の値引き交渉の記事で紹介しています。
印紙税は、不動産の売買契約書のうち記載金額が10万円を超えるものに軽減措置があります。対象は2027年(令和9年)3月31日までに作成される契約書です。
登録免許税は軽減措置で数十万円下がる
登録免許税とは、不動産の登記をするときに国に納める税金のことです。一定の要件を満たす住宅なら、税率が大きく下がります。本来の税率(本則)と軽減後を比べると、違いは次のグラフのとおりです。
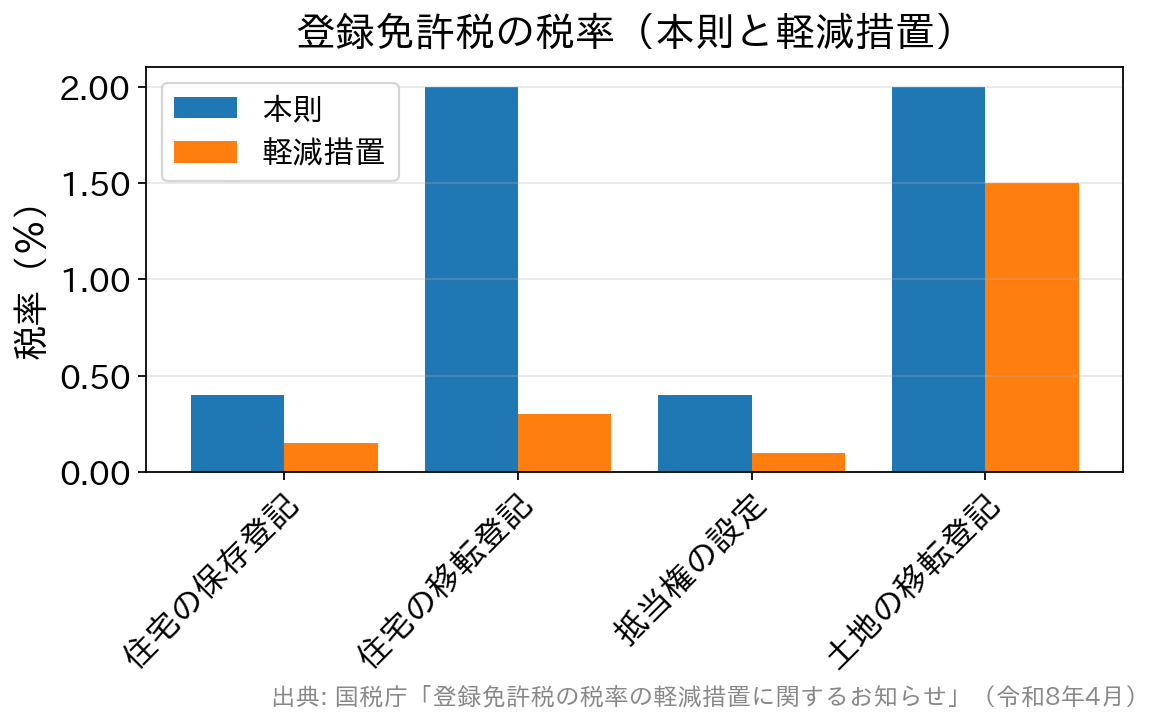
中古マンションを買う例で計算してみます。建物部分の評価額が800万円、土地(敷地権)の評価額が900万円、住宅ローンの借入額が3,000万円だとします。
| 登記の種類 | 本則の税額 | 軽減後の税額 |
|---|---|---|
| 建物の所有権移転(評価額800万円) | 16万円(2.0%) | 2万4,000円(0.3%) |
| 土地の所有権移転(評価額900万円) | 18万円(2.0%) | 13万5,000円(1.5%) |
| 抵当権の設定(借入額3,000万円) | 12万円(0.4%) | 3万円(0.1%) |
| 合計 | 46万円 | 18万9,000円 |
この例では、軽減措置を使えるかどうかで27万円あまりの差が出ます。評価額は固定資産評価証明書で分かるので、見積りの段階で司法書士や不動産会社に確認しておくと現金の準備がしやすくなります。
建物と抵当権の軽減を受けるには、床面積50㎡以上などの要件を満たす旨の市区町村長の証明書を添えて、取得後1年以内に登記する必要があります。
適用期限は、住宅用家屋の保存登記・移転登記と抵当権の設定登記が2027年(令和9年)3月31日まで、土地の売買による移転登記が2029年(令和11年)3月31日までです。土地の軽減は令和8年度の税制改正で3年延長されました(国税庁 登録免許税の税額表)。
認定長期優良住宅などに当てはまれば、さらに低い税率になる場合があります。
火災保険は最長5年ごとの更新になる
以前は住宅ローンの返済期間に合わせて、10年以上の長期で火災保険を契約できました。いまは火災保険の保険期間は最長5年です。
自然災害のリスクを長い期間で見積もるのが難しくなり、損害保険料率算出機構が算出する参考純率の適用期間が10年から5年に変わりました。各保険会社もこれに合わせ、2022年10月以降に始まる契約から最長5年になっています。
住宅ローンを35年で組んでも、35年分の火災保険にまとめて入ることはできず、5年ごとに更新します。更新のたびに保険料は見直されるので、一度払えば終わる費用ではなく、5年ごとに来る出費として家計に入れておいてください。
保険料は、建物の構造・所在地・補償の範囲・保険金額・契約年数で変わります。地震保険は火災保険とセットで入る仕組みで、こちらも最長5年です。補償の対象と年数が増えるほど、払う保険料も高くなります。
諸費用を住宅ローンに含めると利息も増える
諸費用の現金が足りないときは、諸費用を借入額に含められる金融機関もあります。とはいえ、借入額が増えればその分の利息も増えます。手元に現金を残せる安心と、総返済額が増える負担を比べて決めてください。
物件価格の全額を借りられる商品もありますが、諸費用まで含めると現金が必要な場面は残ります。借入額が物件価格の一定割合を超えると、金利が上乗せされる金融機関もあります。
保証料0円の住宅ローンは、事務手数料が借入額の2.20%(税込)といった定率タイプのことが多く、保証料ありで事務手数料が定額のタイプとどちらが安いかは借入額や繰上返済の予定で変わります。必ず合計額で比べてください。
諸費用の全体額は、新築か中古か、仲介が入るか、保証料があるかで大きく変わります。目安の考え方は住宅購入の諸費用はいくら?税金・手数料の内訳で解説しています。まずは不動産会社と金融機関の両方から、自分の物件と借入条件での見積りを取るところから始めてください。
税制や保険・ローンの条件は年ごとに変わるので、申し込む前に国税庁や各都道府県、各金融機関のページで最新の内容を確かめてください。

住宅購入の基礎知識関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




