
子育て世帯の一軒家購入|広さ・立地・ローンの決め方
子育て世帯が一軒家を買うときは、広さ・場所・毎月の返済額を先に家族で決めておくと、物件選びで迷いにくくなります。広さは4〜5人家族なら100㎡前後、場所は10年後の通学と水害のリスク、返済額は今の家賃より低めを目安にしてください。
お金の面では、子どもの人数に応じて金利が下がるフラット35の子育てプラスや、新築住宅の固定資産税の減額も使えます。
一軒家を買う人は30代後半から40代前半が中心
住宅金融支援機構の「2025年度フラット35利用者調査」(2026年7月24日公表)によると、利用者の平均年齢は43.3歳でした。これは中古マンションなども含めた全体の数字で、一軒家に絞ると少し若くなります。
- 建売住宅 40.7歳(平均世帯年収680.0万円・家族数3.1人)
- 土地付注文住宅 40.1歳(平均世帯年収742.2万円・家族数3.3人)
- 中古戸建 44.3歳(平均世帯年収580.4万円・家族数3.1人)
30歳代以下の割合は全体で45.1%と、前年度より4.9ポイント増えました。30代後半から40代前半に、3人前後の家族で一軒家を買う人が多いことが分かります。
年齢が平均より上でも下でも、慌てる必要はありません。それよりも、完済するときの年齢から逆算して、返済期間を早めに決めておいてください。
広さは100㎡前後で足りる家族が多い
昔の一戸建ては延べ床面積70〜80㎡ほどが主流でしたが、今はもう少し広い家が一般的です。同じ調査による平均住宅面積は次のとおりです。
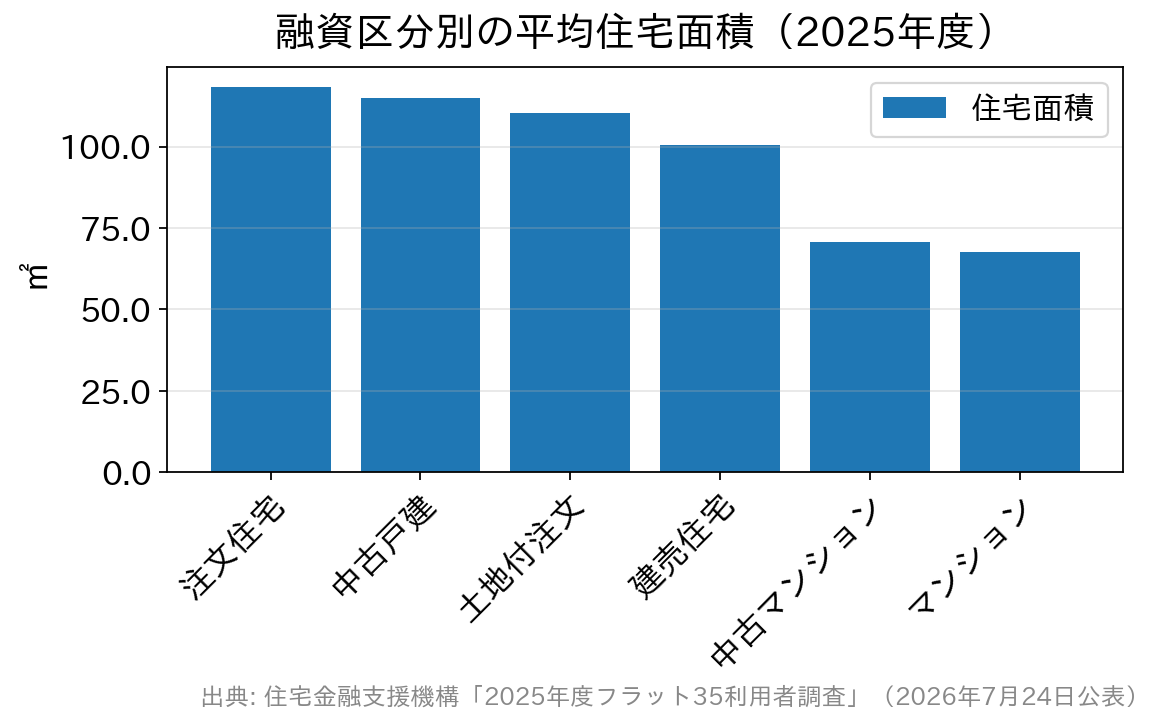
- 注文住宅 118.4㎡
- 中古戸建 114.8㎡
- 土地付注文住宅 110.3㎡
- 建売住宅 100.4㎡
4〜5人家族なら、100㎡前後あれば十分に暮らせます。それ以上広くすると、購入費用だけでなく冷暖房費や掃除の手間、将来の修繕費も増えます。子どもが独立した後に広さを持て余さないかも、夫婦で話しておくとよいと思います。
フラット35を使う場合は、一戸建ての床面積が50㎡以上という要件があります(マンションなどは30㎡以上・2026年4月1日現在)。狭小住宅を考えている方は、この面積を下回らないか事前に確認してください。
場所は10年後の通学と水害リスクで選びます
購入時に子どもが0〜10歳なら、10年後には中学生や高校生です。歩いて通っていた生活が、電車通学や塾通いに変わります。今の便利さより、10年後の家族の動き方で場所を選ぶと失敗が少なくなります。
もうひとつ、水害のリスクも必ず確かめてください。ハザードマップは、川があふれる洪水と、下水や水路があふれる内水で別々に作られています。物件を見るときは両方を開き、それぞれ何ミリの雨を前提にした地図なのかも見てください。
ハザードマップは、国土交通省のハザードマップポータルサイトや各市町村の窓口で確認できます。
立地は住宅ローンや税金の制度にも関わります。土砂災害特別警戒区域(レッドゾーン)などで新築住宅を建てたり買ったりする場合、フラット35の子育てプラスは使えません。
新築住宅の固定資産税の減額も、令和11年(2029年)4月1日以降に新築された住宅のうち、一定のハザードエリアにあるものは対象外になります。安全な土地を選ぶことが、そのまま資金面の負担の軽さにつながります。
フラット35の子育てプラスで当初5年間の金利が下がります
フラット35の子育てプラスは、子どもの人数などに応じて、当初5年間の借入金利を引き下げる制度です。1ポイントにつき年0.25%下がるしくみで、子育てプラスだけを使った場合は次のとおりです。
| 世帯の状況 | 金利引下げ期間 | 引下げ幅 |
|---|---|---|
| 若年夫婦世帯またはこども1人 | 当初5年間 | 年▲0.250% |
| こども2人 | 当初5年間 | 年▲0.500% |
| こども3人 | 当初5年間 | 年▲0.750% |
対象のこどもは、借入申込年度の4月1日時点で18歳未満の実子・養子・継子・孫(胎児を含む)です。孫の場合は同居が必要です。若年夫婦世帯は、夫婦のどちらかが同じ時点で40歳未満であることが条件です。
機構の試算例(借入額3,000万円・35年・元利均等・ボーナス返済なし・金利年2.50%)では、総返済額がこども1人で約41万円、2人で約83万円、3人で約125万円少なくなります。
住宅の性能による引下げメニューとも組み合わせられます。機構の例では、夫婦とこども1人でZEHの家を建てると、当初5年間の金利が年1.0%下がります。
新規の借入れだけでなく、フラット35の借換融資でも使えます(2026年10月時点の機構の案内)。
この制度には予算があり、予算に達する見込みになると受付が終わります。終了日は、約3週間前までにフラット35のサイトで知らされます。
返済額は今の家賃より低めに設定します
今の家賃と同じくらいの返済額なら払えるはず、と考える方はよくいます。とはいえ持ち家では、賃貸のときにはなかった支出が毎年かかります。
| 持ち家で新たにかかる費用 | 目安 |
|---|---|
| 固定資産税・都市計画税 | 毎年課税。新築住宅は一定期間の減額措置あり(下記参照) |
| 修繕費・メンテナンス費 | 外壁・屋根・給湯器など。10〜15年ごとにまとまった支出 |
| 火災保険料 | フラット35では返済が終わるまで火災保険への加入が必要 |
| 町内会費・浄化槽の維持費など | 地域によってかかる。物件見学のときに確認を |
こうした出費を考えると、今の家賃より数万円低い返済額にしておくと家計に余裕が残ります。
2025年度のフラット35利用者の1か月あたり予定返済額は平均約12.4万円で、総返済負担率(年収に対する年間返済額の割合)は平均22.8%でした。
総返済負担率の基準は、年収400万円以上なら35%以下です。平均の22.8%は基準よりかなり低く、多くの人が上限まで借りていないことが分かります。
ボーナス払いにも気をつけてください。年40万円のように大きな額をボーナスに回すと、賞与が減ったときに一気に苦しくなります。フラット35ではボーナス払いを併用できますが、借入額の40%以内という上限があります。
ボーナスがゼロでも払える返済額を先に決め、余裕のある年は繰上返済に回すと、教育費がかさむ時期にも合わせやすくなります。繰上返済の手数料や金利以外の比べ方は、金利以外に見る住宅ローンの比較項目で紹介しています。
新築住宅の固定資産税は最初の3年間だけ半分になります
新築住宅の固定資産税は、戸建てなら3年間(マンションなどは5年間)、税額が2分の1になります。令和8年度の税制改正で、適用期限は令和13年(2031年)3月31日まで延びました(国土交通省 新築住宅に係る税額の減額措置)。
同じ改正で、対象になる住宅の床面積の下限は、原則50㎡から40㎡に下がりました。認定長期優良住宅なら、戸建てで5年間(マンションなどは7年間)が対象です。
4年目からは、税額が元の水準に戻ります。増税ではなく減額が終わるだけです。年間で数万円ほど負担が増える前提で、家計の予定を組んでおいてください。細かな要件は市町村が窓口です。
見学に行く前に家族で決めておくこと
物件を見に行く前に、夫婦で次のことを話し合っておきましょう。
- 毎月の返済額の上限。今の家賃から数万円引いた額を基準にし、ボーナス払いには頼りすぎない。
- 子どもの学区と通学手段。小学校だけでなく、中学・高校まで見ておく。
- ハザードマップ。洪水と内水の両方を開き、何ミリの雨を前提にしているかまで見る。
- 広さの上限。将来の光熱費や修繕費まで含めて考える。
- 使える制度。子育てプラスなどの金利引下げと、固定資産税の減額措置。
借入額をどこまで増やしてよいか迷ったら、金利上昇期の借入額の決め方も参考になります。月々の返済額と期間の決め方は、住宅ローンの返済計画の立て方の記事で紹介しています。
一軒家の購入は、家族の10年後、20年後の暮らし方を決める買い物です。いくら借りられるかより、どんな暮らしを続けたいかから逆算すると、選ぶ物件がしぼれてきます。
金利引下げや税の減額の条件は年度ごとに変わるので、申し込む前に住宅金融支援機構や市町村、各金融機関のページで最新の内容を確かめてください。

新築一戸建て・マンションの購入関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



