住宅ローンを検討しはじめると、まず気になるのが「自分の
年収 だと、いくらまで借りられるのだろう」という点ではないでしょうか。返済は何十年も続きますから、借入額の決め方はいちばん最初につまずきやすいところです。
このページでは、金融機関が借入額をどう判断しているのか、年収ごとの目安はどれくらいなのかを、はじめての方にもわかるように順を追って整理します。
「借りられる額」と「無理なく返せる額」は別もの ——ここが出発点です。
まず知っておきたい「借りられる額」と「返せる額」の違い
マイホームを買うとき、頭金だけで購入できるケースはほとんどありません。物件価格の大半を住宅ローンでまかなうのが一般的です。
ただし、借りられるだけ借りてしまうと、返済が家計を圧迫します。教育費や車の買い替え、収入の変動といった将来の出費まで含めて考えたときに、
毎月いくらなら気持ちよく払い続けられるか ——先にそこを決めるのが、遠回りのようでいちばん確実な進め方です。
順番としては、
①毎月・ボーナス月に払える額を決める → ②その額から借入額を逆算する → ③その額が審査の基準に収まるか確認する 、と考えるとスムーズです。
金融機関が見ているのは「返済負担率」
借入額の上限を決めているのは、
返済負担率(総返済負担率) という指標です。これは
年収に対する年間返済額の割合 で、次の式で計算します。
返済負担率(%)= 年間返済額 ÷ 年収 × 100
たとえば毎月10万円の返済に加えて、ボーナス月に10万円を年2回上乗せしている場合、年間返済額は120万円+20万円で140万円です。年収600万円の方なら、140万円 ÷ 600万円 × 100 =
23.3% となります。
ここで見落としやすいのが、
この「年間返済額」に住宅ローン以外の借入れも含まれる 点です。全期間固定金利の【フラット35】では、自動車ローン・教育ローン・カードローン、クレジットカードのキャッシングや分割払い・リボ払いによる購入までが対象と明記されています(2026年4月1日現在・住宅金融支援機構)。車のローンが残っていると、その分だけ住宅ローンに回せる枠が減る、というわけです。
もうひとつ、
審査で使う「年収」は手取りではなく税込み(額面) です。【フラット35】では、給与収入のみの方は源泉徴収票などの公的証明書に記載された給与収入金額を年収として扱います。手取りで考えるのは家計のやりくりの話、審査は額面の話——と切り分けておくと混乱しません。
年収ごとの目安を表で見てみましょう
【フラット35】では、返済負担率の基準が年収に応じて2段階で決められています。
年収 総返済負担率の基準
400万円未満 30%以下 400万円以上 35%以下
この基準をそのまま当てはめると、年収ごとの「年間返済額の上限」は次のようになります。
住宅ローン以外の借入れも含めた上限 である点に注意してください。
年収(税込み) 基準 年間返済額の上限 月あたりに直すと
300万円 30% 90万円 約7.5万円 350万円 30% 105万円 約8.7万円 400万円 35% 140万円 約11.6万円 500万円 35% 175万円 約14.5万円 600万円 35% 210万円 約17.5万円 700万円 35% 245万円 約20.4万円 800万円 35% 280万円 約23.3万円
ただし、これは
あくまで「審査上の上限」であって、おすすめの水準ではありません 。上限いっぱいまで借りると、金利が上がったときや収入が減ったときの余力がなくなります。民間の金融機関では基準の区切りや計算方法が異なりますし、審査では実際の適用金利より高い金利で返済額を試算する場合もあります。詳しい取扱いは各金融機関にご確認ください。
実際、みんなはどれくらい借りているの?
「上限」ではなく「実際の水準」を知りたいときに参考になるのが、住宅金融支援機構が毎年公表している
フラット35利用者調査 です。2026年7月24日に公表された2025年度の調査(借換えを除く35,553件を集計)では、利用者の姿は次のようになっています。
平均世帯年収 715.9万円 (前年度+47万円)
平均年齢 43.3歳
1か月あたりの予定返済額 約12.4万円
平均総返済負担率 22.8%
つまり、
基準の上限(35%)に対して、実際の平均は22.8% 。多くの方が上限よりかなり手前で借入額を決めていることがわかります。
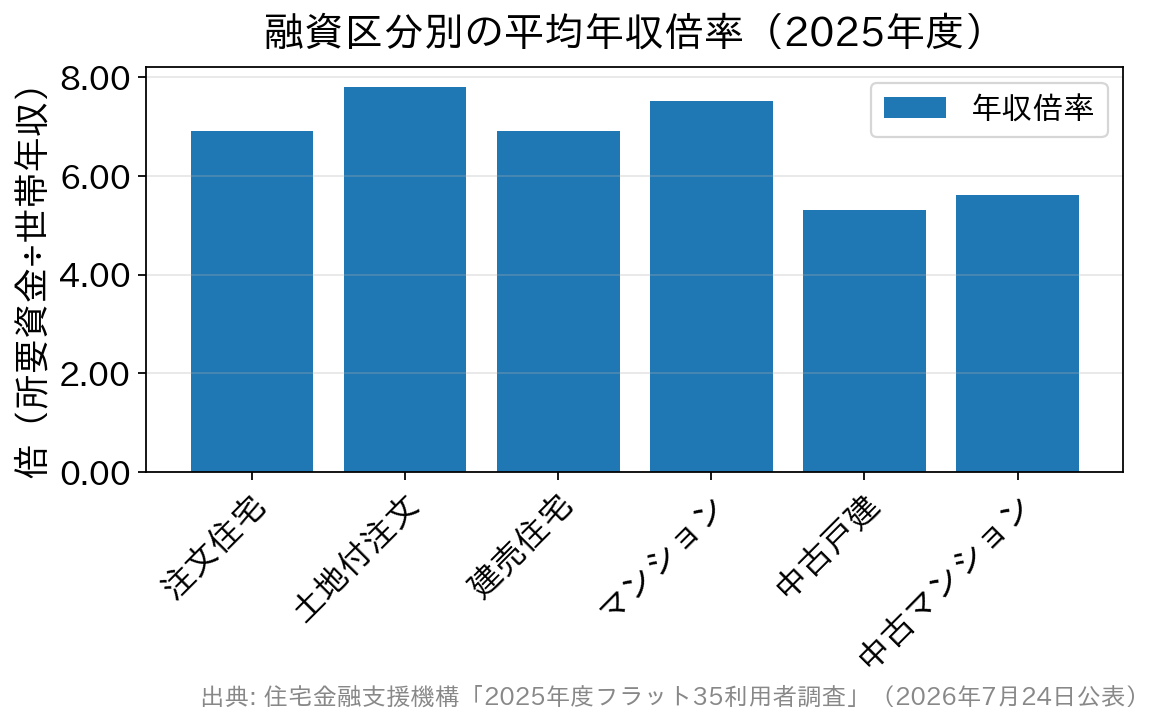
全国平均は6.6倍。土地付注文住宅が最も高く、中古戸建が最も低い。
年収の何倍を家に使ったかを示す
年収倍率 (所要資金÷世帯年収)は、全国平均で
6.6倍 でした。住宅ローンは昔から「年収の5倍まで」と言われてきましたが、住宅価格が上がった現在、実際の水準はそれより高くなっています。物件の種類による差も大きく、
土地付注文住宅は7.8倍 と最も高い一方、
中古戸建は5.3倍 にとどまります。予算を抑えたい場合に中古が選ばれている、という実態が数字にも表れています。
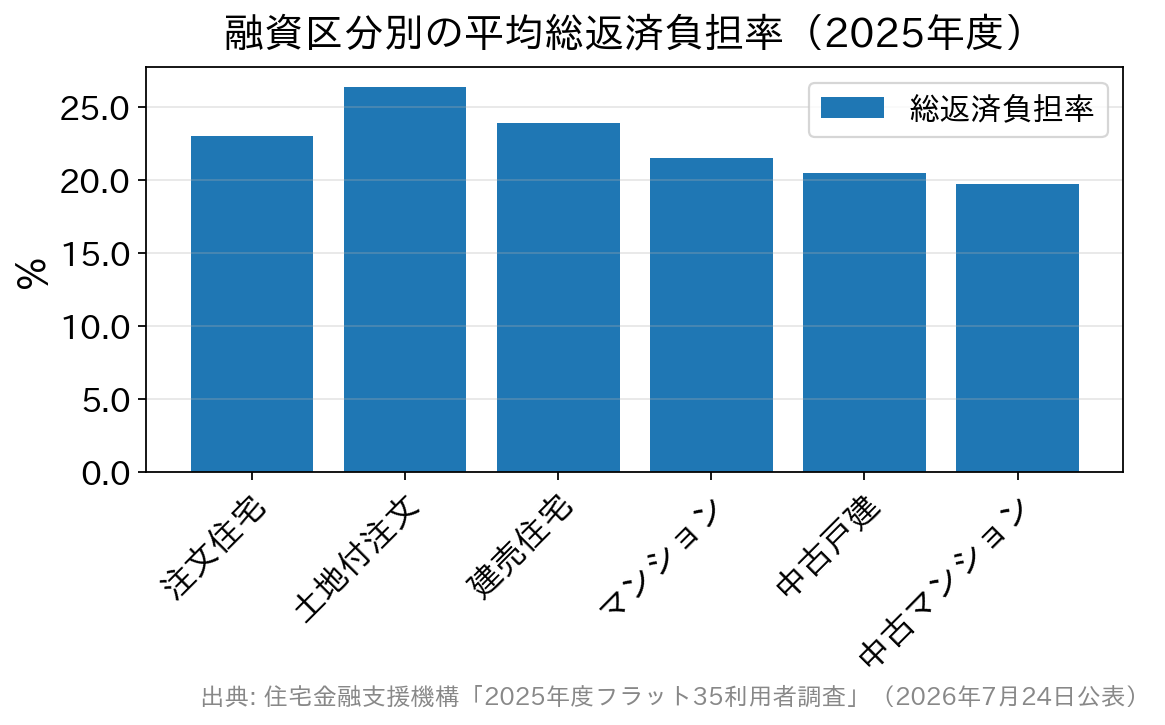
全国平均は22.8%で、基準の上限(35%)よりかなり手前に収まっている。
返済負担率も物件の種類で差があり、土地付注文住宅が26.4%と最も高く、中古マンションは19.7%です。
「年収の何倍まで」より、「毎月いくら返すか」で考えたほうが実感に近い ——調査の数字はそう教えてくれます。
年収以外に、借入額を左右するもの
同じ年収でも、借りられる額は人によって変わります。とくに効いてくるのが次の要素です。
ほかの借入れ ……自動車ローン、カードローン、分割払い・リボ払いなども返済負担率に算入されます。申込前に整理できるものは整理しておくと枠が広がります。返済期間 ……期間が長いほど毎月の返済額は下がり、借りられる額は増えます。ただし利息の総額は増えます。年齢 ……完済時の年齢に上限があるため、申込年齢が高いほど期間を短くせざるを得ません。金利と金利タイプ ……変動か固定かで毎月の返済額が変わり、同じ返済負担率でも借入可能額が変わります。物件の条件 ……担保評価や技術基準を満たすかどうか。【フラット35】には床面積の要件(一戸建て50㎡以上、マンションなど30㎡以上)もあります。
返済期間は「35年」だけではありません
新築なら35年、というイメージが強いかもしれませんが、上限を決めているのは
年齢 です。【フラット35】の借入期間は15年以上で、
「80歳-申込時の年齢」と「35年」のうち短いほう が上限になります(申込時に満60歳以上の方などは10年以上)。45歳で申し込めば35年、50歳なら30年、という具合です。
なお、
中古住宅だから期間が短くなる、というルールはありません 。【フラット35】は中古住宅の購入資金も対象で、期間の考え方は新築と同じです。以前は中古の場合に期間を短く設定する例が多く見られましたが、現在は物件や金融機関ごとの取扱いによります。中古を検討している方は、期間を決めつけずに窓口で確認してみてください。
はじめての方がつまずきやすい疑問
Q. 年収は額面と手取り、どちらで申告するのですか?
A. 額面(税込み)です。【フラット35】では、給与収入のみの方は源泉徴収票などに記載された給与収入金額が年収になります。ただし、実際に返済していくのは手取りからですので、家計の計画は手取りベースで立てるのがおすすめです。
Q. 共働きです。2人の収入を合わせられますか?
A. 収入合算という仕組みがあります。【フラット35】では連帯債務者を含めて2名まで申し込めます。ただし、年収の50%を超えて合算する場合は借入期間の計算に年齢の高いほうの年齢が使われるなど、条件があります。世帯の収入が増えて返済期間が育児期と重なる点も含めて、慎重に検討したいところです。
Q. 返済負担率が基準内なら必ず借りられますか?
A. いいえ。返済負担率は条件のひとつにすぎず、勤続年数や健康状態、物件の担保評価なども審査されます。基準を満たしていても希望どおりにならない場合がある、と公式にも記載されています。
Q. カードの分割払いが少し残っています。影響しますか?
A. クレジットカードの分割払いやリボ払いによる購入も、返済負担率の計算に含まれます。金額が小さくても、申込前に完済しておくと計算がすっきりします。使っていないカードのキャッシング枠も、あわせて見直しておくとよいでしょう。
Q. 借入可能額はどこで調べられますか?
A. 各金融機関や【フラット35】のサイトにあるローンシミュレーションが便利です。「毎月の返済額から借入可能額を求める」計算と「借入額から毎月の返済額を求める」計算の両方ができるので、①の毎月払える額を入れてみるところから始めてみてください。
まとめ:まずは「毎月払える額」から逆算しましょう
年収は借入額の上限を決める大切な要素ですが、上限まで借りる必要はまったくありません。
年間返済額の上限を知ったうえで、そこから何割か手前に着地させる ——これが、返済を最後まで気持ちよく続けるためのいちばんの近道です。
借入額の見当がついたら、次は借入先選びです。金利の低さだけでなく、
保証料や事務手数料などの諸費用、団信(団体信用生命保険)の保障範囲、繰上返済のしやすさ まで含めて総額で比べてみてください。
たとえば
SBI新生銀行 の住宅ローンは、保証料と一部繰上返済手数料が0円、一般団信の保険料も上乗せ0円と、費用の内訳がわかりやすいのが特徴です(融資事務手数料は借入金額×2.20%〔税込〕の定率型/2026年8月時点)。店舗での相談とオンライン手続きの両方に対応しているため、はじめての方でも進め方を相談しながら決めやすい選択肢のひとつといえます。最新の金利・手数料・団信の内容は、各金融機関の公式サイトでご確認ください。