
住宅ローン控除の流れと必要書類|限度額と書類の入手先
住宅ローン控除は、物件を選ぶ段階で住まいの区分を確かめ、入居の翌年に確定申告をし、2年目から年末調整に切り替えるという流れで受けます。
書類の多くは契約や引き渡しのときに受け取るものなので、どこで手に入るかを先に知っておくと準備が楽になります。
住宅ローン控除は年末残高の0.7%を税金から引く制度
住宅ローン控除(住宅借入金等特別控除)とは、住宅ローンを使って家を買った人の所得税を、年末のローン残高に応じて減らす制度です。所得税から引ききれない分は、翌年度の住民税からも一部が差し引かれます。
いまの制度では、控除率は年末残高の0.7%です。控除期間は新築などで最長13年、中古住宅は住まいの省エネ性能によって13年か10年になります。
年末残高が2,500万円なら、計算上の控除額は17万5,000円です。とはいえ、その年に納めた所得税と住民税の上限を超えては戻らないので、残高の0.7%が毎年必ず全額戻るとは限りません。
令和8年度の税制改正で2030年入居分まで延長
住宅ローン控除はこれまでも数年ごとに見直されてきました。令和8年度の税制改正では適用期限が5年延び、2026年1月1日から2030年12月31日までに入居した人が対象になっています。
国土交通省の住宅ローン減税のページによると、このときのおもな見直しは次の4つです。
- 省エネ性能の高い中古住宅への支援を拡充(借入限度額の引き上げ、子育て世帯・若者夫婦世帯への上乗せ、控除期間を13年に)
- 床面積の要件を新築・中古とも40平方メートル以上に緩和(合計所得金額が1,000万円を超える人や、上乗せを使う人は50平方メートル以上)
- 建築確認が2028年以降の新築の省エネ基準適合住宅は対象外(登記簿上の建築日が2028年6月30日までなら対象)
- 2028年以降に入居する新築住宅は、土砂災害特別警戒区域などの災害レッドゾーンに建てると対象外(建て替え・中古住宅・リフォームは対象)
床面積40平方メートル台の家で子育て世帯の上乗せを受けられない点は、見落とされやすいところです。広さぎりぎりの物件を考えているなら、どちらの限度額になるかを先に計算しておく必要があります。
借入限度額と控除期間は住まいの区分で決まる
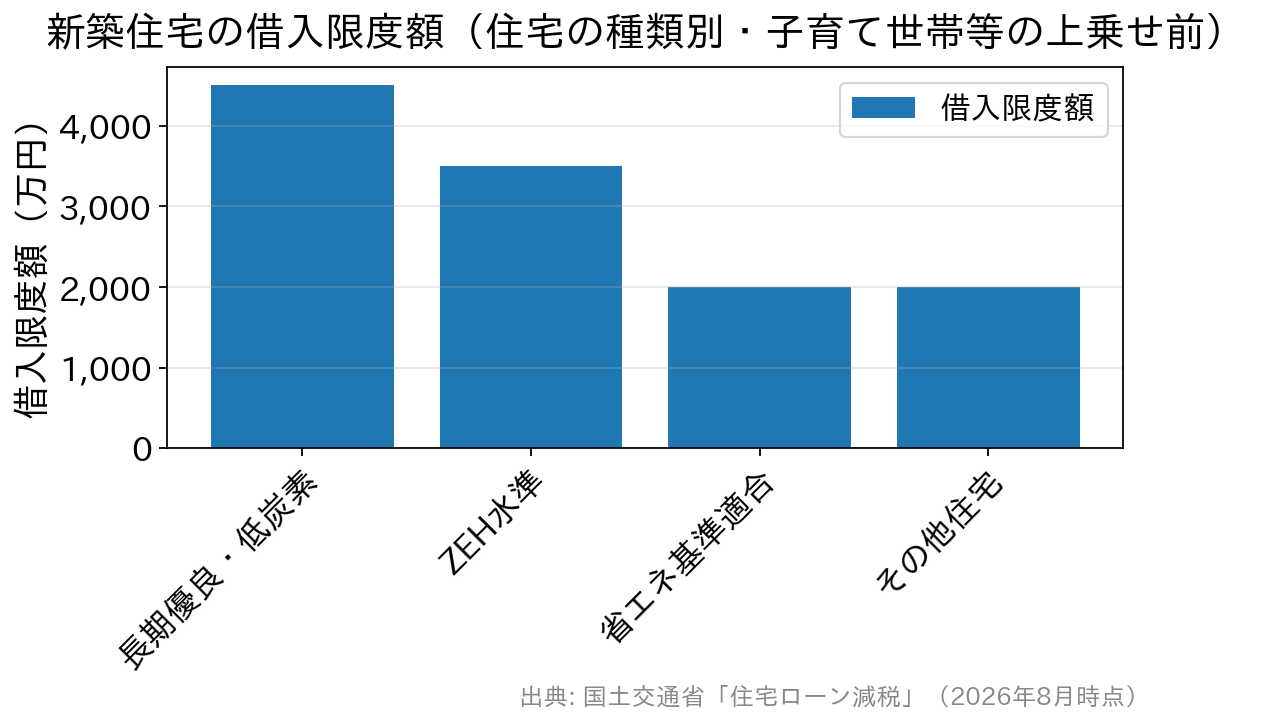
控除の計算に使えるローン残高には上限があり、住まいの省エネ性能で額が変わります。まず新築住宅と、買取再販住宅を除く未入居の住宅の場合です。
| 住宅の種類(新築等) | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(子育て世帯・若者夫婦世帯は5,000万円) | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円(同 4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円(同 3,000万円) | 13年間 ※2028年以降の入居は原則対象外(例外あり) |
| その他住宅(2023年末までに建築されたものなど) | 2,000万円 | 10年間 |
中古住宅(既存住宅)を買う場合の限度額は、次の表のとおりです。
| 住宅の種類(既存住宅) | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 3,500万円(子育て世帯・若者夫婦世帯は4,500万円) | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円(同 4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円(同 3,000万円) | 13年間 |
| その他住宅 | 2,000万円 | 10年間 |
子育て世帯は19歳未満の扶養親族がいる世帯、若者夫婦世帯は夫婦のどちらかが40歳未満の世帯です(2026年入居の場合)。どちらも入居した年の12月31日の状況で判定されます。
区分ごとの控除額の目安は、控除率0.7%と借入限度額の一覧の記事で金額例とともに紹介しています。
控除を受けられる人と住宅の条件
おもな条件は次のとおりです。
- 自分が住む家で、引き渡しや工事完了から6か月以内に入居し、その年の12月31日まで住み続けていること
- 控除を受ける年の合計所得金額が2,000万円以下であること
- 住宅ローンの返済期間が10年以上であること
- 登記簿上の床面積が40平方メートル以上であること(合計所得金額1,000万円超の人などは50平方メートル以上)
- 店舗などとの併用住宅なら、床面積の2分の1以上が住まいであること
- 中古住宅は1982年1月1日以後に建てられたものか、耐震基準に合うことを書類で示せるもの
- 中古住宅は、同じ家計で暮らす親族など特別な関係のある人からの購入や、贈与で取得したものでないこと
新築と中古で条件がどう違うかは、新築と中古の控除の条件の違いの記事でくわしく比べています。転勤などで住まなくなったときの扱いは、家族が住み続けるかどうかで変わるので、税務署に相談してください。
物件選びから2年目までの4つのステップ
控除を受けるまでの流れは、大きく4つに分かれます。
- 物件を選ぶ段階で、長期優良住宅やZEH水準など、どの区分に当たるかと、証明書を出してもらえるかを売主や施工会社に聞く
- ローンの契約時に、借入先へ「住宅ローン控除の適用申請書」を出す必要があるかを確認する
- 入居した年の翌年に確定申告をする(会社員も1年目は必要)
- 2年目以降は、会社員なら勤務先の年末調整で続けて受ける(自営業の人は毎年確定申告)
ステップ2の申請書は、2023年以後に入居した人向けの仕組みです。国税庁の案内では、借入先がこの方式に移っていれば、確定申告や年末調整で年末残高等証明書を添付しなくてよいとされています。
確定申告の受付は原則2月16日から3月15日までで、還付だけを受ける申告は1月から出せます。
申告を忘れたときも、還付申告なら翌年1月1日から5年間は提出できます。申告書の作り方は2026年入居の確定申告のやり方の記事で解説しています。
必要書類とそれぞれの入手先
確定申告のときに共通して用意する書類と、どこで手に入るかは下の表のようになります。国税庁のタックスアンサーNo.1211-1の添付書類をもとにしています。
| 必要書類 | 入手先 | 備考 |
|---|---|---|
| 確定申告書 | 税務署/国税庁ホームページ | 確定申告書等作成コーナーで作成できます |
| 住宅借入金等特別控除額の計算明細書 | 税務署/国税庁ホームページ | 控除額を計算する専用の様式です |
| 住宅ローンの年末残高等証明書 | 借入先の金融機関 | 借入先が年末残高調書の方式に移っていれば添付不要 |
| 売買契約書・工事請負契約書の写し | 不動産会社・施工会社(契約時に受け取り) | 取得した金額が分かる書類として使います |
| 登記事項証明書 | 法務局(オンライン請求も可) | 計算明細書に不動産番号を書けば省略できます |
住まいの区分によっては、次の書類も加わります。
- 1981年12月31日以前に建てられた中古住宅は、耐震基準適合証明書、建設住宅性能評価書の写し、既存住宅売買瑕疵担保責任保険の付保証明書のいずれか1つ
- 長期優良住宅・低炭素住宅は、認定通知書の写しと住宅用家屋証明書など
- ZEH水準省エネ住宅・省エネ基準適合住宅は、建設住宅性能評価書の写しか住宅省エネルギー性能証明書
- 補助金を受けたときは、補助金の決定通知書など額が分かる書類
- 住宅取得等資金の贈与の特例を受けたときは、贈与税の申告書の写しなど
いまの添付書類に、住民票の写しは含まれていません。古い解説を見て用意しないよう気をつけてください。
性能の証明書は、引き渡しの前後でないと発行されないものがあります。発行の時期も、契約の段階で売主や施工会社に聞いておくと準備の段取りが立てやすくなります。
まとめ
住宅ローン控除の限度額や必要な証明書は、住まいの省エネ性能で決まります。物件を比べている段階で区分を聞いておけば、申告の直前に証明書が足りないと気づく事態を防げます。
控除額は年末の残高で計算されるので、繰り上げ返済で残高が減ると控除も小さくなります。返済期間を短くして全体が10年未満になると、その後は控除を受けられない点も覚えておいてください。
控除の要件や書類は税制改正で変わることがあるので、申告の前に国土交通省や国税庁のページで最新の内容を確かめてください。

ゼロから学ぶ住宅ローン関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



