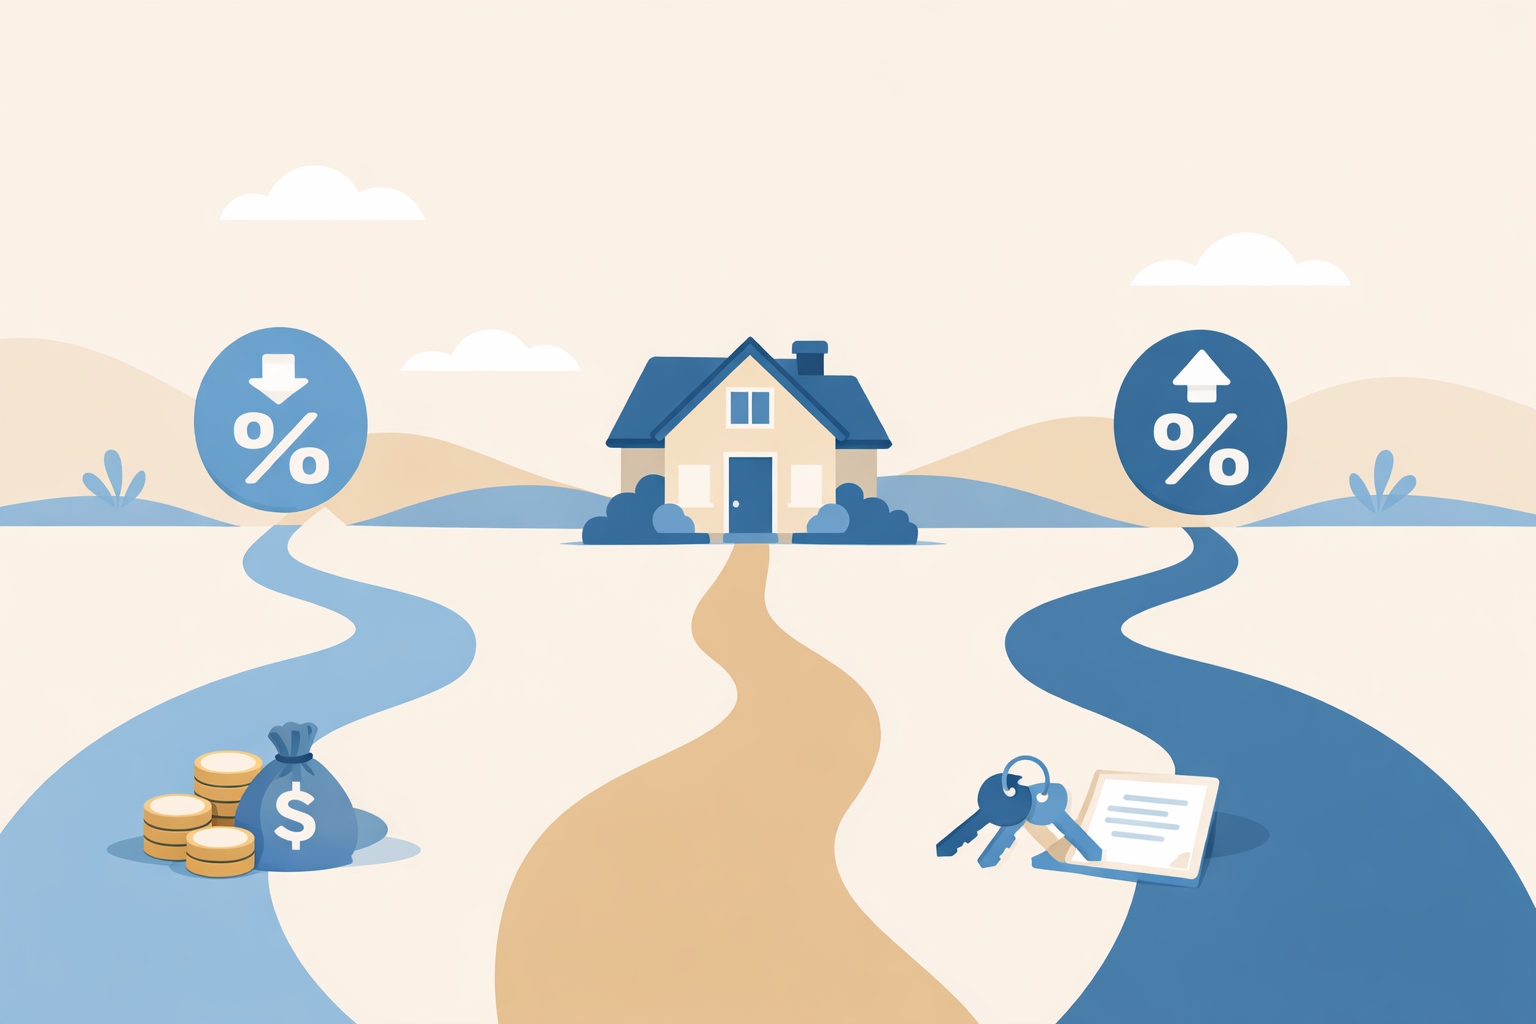
三井住友銀行の住宅ローンは、あなたのライフプランや収支計画に合わせて複数のタイプの金利プランが用意されています。
かつては「歴史的な低金利」と言われた時期が長く続きましたが、現在は日本の金利が動き出している局面です。三井住友銀行の短期プライムレートは2026年8月3日から年2.375%が適用されており、日本銀行では2026年8月27日に氷見野副総裁が埼玉県金融経済懇談会で「最近の金融経済情勢と金融政策運営」と題した挨拶を行うなど、金融政策の先行きが引き続き議論されています。この先の金利がどうなるかは、まだ決まっていません。
だからこそ、プランの概要を理解しておかないと、間違えた選択をして後で後悔することも。そんなことにならないように、まずは基本的な考え方を理解しておきましょう。
変動型
三井住友銀行所定の短期プライムレートに連動する長期貸出金利を基準として決定されます。ご融資の期間中に年2回見直しが行われます。公式サイトによると、見直し基準日は毎年4月1日と10月1日です。変動型は一番安いプランです。
しかし、金融情勢によって大きく変動してしまう可能性もあります。
今は安くても、長期的に考えると何とも言えない、収支計画的にはやや不安定なプランかも知れません。
途中で固定特約型に変更することも可能ですが、超固定特約型への変更は出来ません。
はじめて住宅ローンを借りる方に、ぜひ知っておいていただきたいのが「金利の見直し」と「返済額の見直し」は別のタイミングで行われるという点です。三井住友銀行の公式サイトでは、変動金利型について次のように説明されています。
・適用金利は半年ごとに見直し(基準日は毎年4月1日・10月1日)
・返済額(元利均等返済の場合)は5年ごとに見直し。ただし、変更前の返済額の125%までが限度
つまり、金利が上がってもすぐに毎月の返済額が跳ね上がるわけではありません。ただし、返済額が据え置かれている間は、返済額のうち利息の割合が増え、元金が思ったほど減らないことがあります。「返済額が変わらない=負担が増えていない」ではない、というのは覚えておきたいポイントです。
固定特約型
三井住友銀行では2年、3年、5年、10年のいずれかの固定期間をお選びいただけるようになっています。固定期間の間は変動はありません。
固定期間の終了後には変動型に移行します。
固定期間が終わった後に、金融情勢を見て再度固定特約型を選択することも可能です。ただし、そのときに超長期固定金利型を選ぶことはできません(公式サイトの「住宅ローン 金利種類変更」に明記されています)。
もうひとつ、固定特約型で見落とされがちなのが期間中の制約です。公式サイトによると、固定金利特約期間中は、変動金利型への変更・適用利率の変更・固定金利特約期間の変更はいずれもできません。また、固定期間が終わったときの返済額の見直しには、変動金利型のような「125%まで」といった上限がありません。固定期間が明けたタイミングで返済額が大きく変わる可能性がある、という点は必ず押さえておきましょう。
なお、金利種類の変更手続きは、SMBCダイレクト(インターネットバンキング)と窓口で行えます。インターネットからの手続きなら手数料は無料と案内されています。
超長期固定型(全期間固定型)
借入期間の間一切変動のないプランです。借入期間を通して金利が変わらない代わりに、途中で金利タイプを選び直す前提の商品ではありません(変更の可否は必ず銀行にご確認ください)。
正に一発勝負のプランです。
借入期間によって3つの区分に分かれており、それぞれ異なっています。①10年超15年以内②15年超20年以内③20年超35年以内の3区分です(2026年8月時点・公式サイトにて確認)。
このプランには条件がひとつあります。公式サイトによると、お借入金額のうち50%以上を「超長期固定金利型」で借り入れる場合に、店頭金利から金利の引き下げが適用されます。残りを変動金利型などと組み合わせる、いわゆるミックスの使い方が前提になっているわけですね。
3つの金利プランと、引き下げの仕組み
三井住友銀行の新規借り入れ向けには、3つの金利プランが用意されています。同じ「固定10年」でも、どのプランを選ぶかで引き下げ幅が変わるので、金利タイプとセットで理解しておきましょう(2026年8月時点・公式サイトにて確認)。
・金利プラン1「最後までずーっと引き下げプラン」……完済までの全期間、店頭金利から同じ幅で引き下げ。対象は変動金利型と固定金利特約型(2年・3年・5年・10年)。引き下げ幅は▲年1.75%〜最大▲年2.0%。
・金利プラン2「最初にぐぐっと引き下げプラン」……当初の固定期間だけ引き下げ幅が大きいタイプ。対象は固定金利特約型(5年・10年)。当初は▲年2.2%、固定期間の経過後は▲年1.4%。
・金利プラン3「超長期固定金利型プラン」……借入金額の50%以上を超長期固定金利型にした場合、▲年0.1%〜最大▲年0.5%。
金利水準のイメージは次のとおりです。引き下げ幅は申込内容や審査結果によって決まるため、下表は「もっとも優遇された場合」の数値である点にご注意ください。
| 金利タイプ |
金利(新規・最優遇) |
おさえておきたい点 |
変動金利型
(WEB申込専用住宅ローン) |
年1.275% |
金利は4月1日・10月1日を基準日に半年ごと見直し。返済額は5年ごと・125%が上限 |
固定金利特約型10年
(最初にぐぐっと引き下げプラン) |
年3.650% |
当初10年は▲年2.2%、その後は▲年1.4%。期間終了後の返済額に上限なし |
超長期固定金利型
(20年超〜35年以内) |
年4.490% |
借入金額の50%以上を超長期固定にすることが条件 |
※2026年8月適用・新規借り入れ・最優遇の水準です。当編集部が三井住友銀行の公式金利ページを2026年8月に確認しました。公式サイトには「新規適用金利は毎月見直します」と記載されており、実際に適用されるのは申込時点ではなく借り入れ日の金利です。最新の金利は必ず公式サイトでご確認ください。
どのプランを選べばよい?
3つのプランを通して言えるのは、現在の水準では変動型が一番安く、固定特約型が二番目に安く、超長期固定型が一番高いということです。一般に、金利を固定する期間が長いほど金利は高くなる傾向があります。安心の対価として、その分の金利を先に払っているとイメージすると分かりやすいでしょう。
水準はその時々の金融情勢に大きく左右されます。
かつてのような超低金利ではなくなった今も、将来のことは誰にも分かりません。
ですので、どのくらいの借入金額と借入期間なのかでプランの選択が変わって来ることになります。
判断のヒントとして、次のように考えてみてください。
・金利が上がっても家計に余裕がある……変動金利型で低い金利のメリットを受けつつ、上昇に備えて繰上返済用の資金を貯めておく。
・返済額が変わると家計が苦しい/教育費のピークが近い……固定特約型や超長期固定金利型で、返済額を確定させておく安心を優先する。
・どちらとも決めきれない……借入金額を分けて、変動と固定を組み合わせる方法もあります。
一般的には30年程度の返済期間の場合は、5年または10年程度の固定特約型を選択し、期間終了後に再度固定型を検討するような方が多いのだと思います。今後の金融情勢、金利動向が不透明な以上、中庸的な選択をしている人が多いのだと思います。
ただし、固定特約型は「期間が終わった後」が本番です。固定期間が明ければ変動金利型となり、そこから再度固定を選ぶこともできますが、そのときの金利水準は誰にも分かりません。「5年後・10年後に金利が上がっていても返せるか」を、いま試算しておくことをおすすめします。
よくある質問
Q. 申込のときに金利は決まりますか?
決まりません。公式サイトには「お申込時点ではなく実際にお借り入れいただく日の金利が適用されます」「お申込時点でお借入金利を確定することはできません」と明記されています。金利が動いている時期は、申込時と実行時で金利が変わることがあると考えておきましょう。
Q. 固定特約期間が終わったら、自動的にどうなりますか?
自動的に変動金利型に移行します。そのまま変動で続けることも、その時点の金利であらためて固定金利特約型を選び直すこともできます。ただし、そこで超長期固定金利型を選ぶことはできません。再設定の手続きには期限がある(固定金利特約期間満了日の2営業日前の15時まで)と案内されているので、期間満了の案内が届いたら早めに動きましょう。
Q. 変動金利型の「5年ルール・125%ルール」は得なのですか?
返済額が急に増えないという意味では家計を守る仕組みですが、金利が上がった分の負担が消えるわけではありません。返済額に反映されない分は、利息の割合が増えることで吸収され、元金の減りが遅くなります。「猶予はあるが免除ではない」と理解しておきましょう。
Q. 途中で金利タイプを変えるとお金がかかりますか?
金利種類の変更はSMBCダイレクトと窓口で手続きでき、インターネットからの手続きなら手数料は無料と案内されています。手数料の詳細は公式サイトの「住宅ローン金利種類の変更手数料一覧」でご確認ください。
まとめ
このように三井住友銀行ではあなたのご家庭の返済計画にマッチしたプランが選べる住宅ローンの金利プランをラインナップしていますので、選択肢の幅という点では安心いただける要素が多いと言えますね。
大切なのは、金利の低さだけで選ばないことです。金利タイプごとの見直しルール、固定期間が終わった後にどうなるか、事務手数料や保証料まで含めた総額——このあたりを並べて比べてみると、自分に合うプランが見えてきます。金利が動いている時期だからこそ、複数の金融機関を同じ条件で比較したうえで、最新の金利は必ず各行の公式サイトでご確認ください。