
西京信用金庫の住宅ローン「住ま居る」|金利と優遇条件を解説

西京信用金庫の住宅ローン「住ま居る(すまいる)」の金利は、だれでも同じ数字になるわけではありません。店頭表示金利と、条件を満たした方だけが使える「応援宣言住宅ローン」の優遇金利という2本立てになっています。
公式サイトの金利情報(2026年8月7日現在)では、変動型の店頭表示金利が年3.375%であるのに対し、応援宣言住宅ローンの変動型は年1.500%〜1.650%。つまり「どの優遇条件を満たせるか」で負担が大きく変わる住宅ローンだ、ということです。
西京信用金庫は東京都新宿区に本店を置く信用金庫で、創立は1918年11月16日。東京23区から多摩地域、埼玉県南西部までを営業地区とし、27店舗で地域の住まいづくりを支えています(2026年3月31日現在)。ここでは「住ま居る」の金利と条件を、はじめて住宅ローンを組む方向けに整理します。
「住ま居る」の金利は店頭表示と応援宣言の2本立て
西京住宅ローン「住ま居る」は、マイホームの新築・購入資金、増改築・リフォーム資金、住宅ローンの借換資金に使える商品です。金利タイプは変動金利型・固定金利型・固定金利選択型(2年・3年・5年・10年)から選べます。
公式サイトの金利情報に掲載されている金利は次のとおりです(2026年8月7日現在)。
| 金利タイプ | 店頭表示金利(年) | 応援宣言住宅ローン(年) |
|---|---|---|
| 変動型 | 3.375% | 1.500%〜1.650% |
| 2年固定型 | 4.100% | 1.750%〜1.950% |
| 3年固定型 | 4.100% | 1.950%〜2.200% |
| 5年固定型 | 4.300% | 2.250%〜2.500% |
| 10年固定型 | 4.600% | 2.600%〜2.750% |
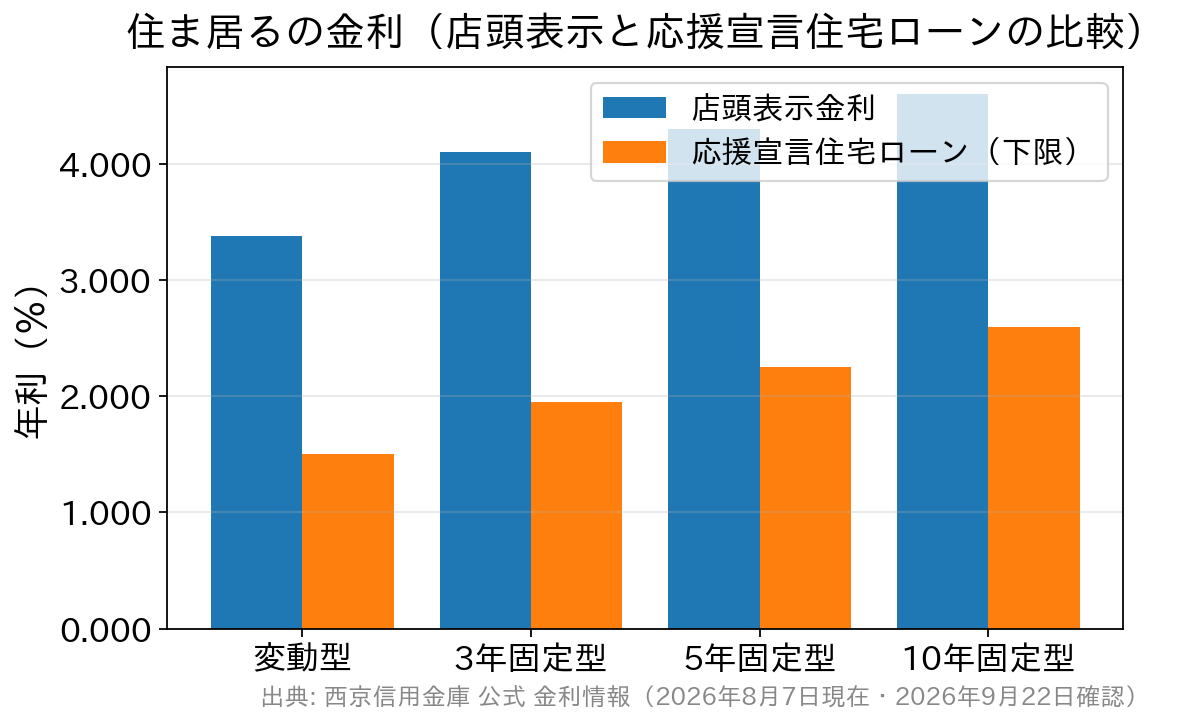
ここで押さえておきたいのは、応援宣言住宅ローンの金利が「〜」で幅をもって示されていることです。公式サイトは「応援宣言住宅ローンには金利適用要件があります」と注記しており、要件の中身は店舗への問い合わせ扱いになっています。
商品ページで例として挙げられているのは「当金庫を給与振込口座に指定するなど、一定の条件を満たす場合」という説明です。つまり、自分がどの条件を満たせるかを窓口で確認することが、実際の適用金利を知る第一歩になります。
なお、上の表の金利には保証料が含まれていません(公式の備考に「保証料が別途必要となります」とあります)。総額で比べるときは保証料も足して考えましょう。
金利は情勢により見直されるため、申し込む前に必ず西京信用金庫の公式サイトの金利情報で最新の数字をご確認ください。
借りられる金額・期間は保証会社で変わる
「住ま居る」でとくに分かりにくいのが、保証会社が2つあることです。しんきん保証基金と全国保証のどちらを使うかで、借りられる金額も期間も年齢条件も変わります。
| 項目 | しんきん保証基金 保証付 | 全国保証 保証付 |
|---|---|---|
| 融資金額 | 50万円以上1億円以内(プラン決定基準額の200%以内・1万円単位) | 100万円以上1億円以内(1万円単位) |
| 利用期間 | 1年以上40年以内 | 2年以上35年以内 |
| 申込時の年齢 | 満18歳以上満70歳未満 | 満18歳以上満65歳未満 |
| 最終弁済時の年齢 | 満80歳以下 | 満80歳未満 |
| 勤続・営業年数 | 勤続1年以上(自営業・会社役員は3年以上) | 勤続1年以上(法人役員・自営業者は通年決算2期以上) |
| 事務手数料 | 不動産担保設定手数料(金庫所定) | 不動産担保設定手数料+全国保証事務手数料55,000円(税込) |
年収条件は共通で、前年度年収100万円以上で継続した安定収入があること。住宅ローンの条件としては低めの水準で、共働きや収入合算を前提にしやすい設計です。
保証人は原則不要ですが、物件の共有者や年収合算者がいる場合は連帯保証人(または連帯債務者)になります。融資対象の物件には原則第1順位の抵当権が設定されます。
長く借りたい方はしんきん保証基金(最長40年)、35年で足りる方は全国保証という選び方になりますが、保証料の水準も違います。しんきん保証基金は融資100万円あたり35年で10,800円〜23,200円(プランA〜C)、全国保証のCコースは同じ条件で21,378円が公式の例として示されています。どちらが安いかは審査で決まるプラン次第なので、見積もりを取って比べてください。
3大疾病保障特約付団信・フルサポート団信・あんしんサポート団信などを付ける場合は、申込時の年齢上限が満51歳未満(全国保証側は満50歳未満)まで下がります。保障を厚くしたい方ほど、検討を始める時期が大切になります。
借換専用「スーパー住ま居る」と諸費用
他の金融機関の住宅ローンからの借り換えには、専用商品「スーパー住ま居る」が用意されています。公式の金利情報では「住ま居る」と同じ欄にまとめられており、しんきん保証基金・全国保証のどちらの保証にも対応しています。
借り換えでは金利差だけでなく、保証料・不動産担保設定手数料・抵当権の抹消と設定にかかる費用が新たに発生します。「金利が下がるから得」とは限らないので、諸費用を含めた総額で比べるのが鉄則です。
ちなみに、一部繰上返済や条件変更にも所定の事務手数料がかかります。繰上返済をこまめに行うつもりなら、手数料の有無は事前に確認しておきましょう。
変動金利の決まり方と見直しのタイミング
変動金利を選ぶとき、多くの方が不安に思うのが「いつ、どれくらい上がるのか」でしょう。西京信用金庫の仕組みは公式の商品概要にはっきり書かれています。
まず、変動金利は金庫が定める「住宅ローンの基準金利+0.5%」を基準に決まります。借入後は4月1日と10月1日を基準日として年2回見直しが行われます。
新しい金利がすぐ返済額に反映されるわけではありません。4月1日基準の金利は6月の約定返済日の翌日から、10月1日基準の金利は12月の約定返済日の翌日から適用される仕組みです。
さらに、金利が動いても5年間は毎月の返済額を変えない(元本分と利息分の割合で調整する)ルールがあり、5年ごとの見直しで返済額が増える場合も新しい返済額は旧返済額の1.25倍が上限です。
ただし、返済額が据え置かれている間は元金の減り方が遅くなるだけです。「返済額が変わらない=負担が増えていない」ではない点は、はじめに理解しておきたいところです。
前提となる政策金利も動いています。日本銀行は2026年9月18日の金融政策決定会合で無担保コールレート(オーバーナイト物)を1.25%程度で推移させる方針を決め、新方針は9月24日から適用されています。もっとも、各金庫の基準金利にいつ・どれだけ反映されるかは金融機関ごとに異なります。ニュースの数字ではなく、契約書と返済予定表で自分の見直し時期を確かめるのが確実です。
固定金利選択型を選んだ場合、固定期間中(2・3・5・10年)の返済額は一定です。期間が終わると変動金利に移りますが、特約により再度固定金利を選ぶこともできます。ただし固定金利の再選択や変動から固定への変更には所定の変更手数料がかかります。
リフォームは無担保ローンという選択肢も
西京信用金庫は、自宅の増改築や修繕資金に使えるリフォームローンもそろえています。金額が小さいリフォームなら、抵当権の設定が不要な無担保型のほうが諸費用を抑えられることがあります。
| 商品名 | 返済期間 | 金利(年・2026年8月7日現在) |
|---|---|---|
| 西京リフォームローン「まぁキレイワイド」 | 15年以内 | 固定型 3.540%(保証料込み・取引状況により最大年1.0%引下げ) |
| 西京リフォームプラン エコ | 15年以内 | 固定型 3.480%(保証料込み) |
| 西京無担保住宅ローン | 20年以内 | 固定型 3.540%(保証料込み) |
これらは保証料が金利に含まれているのが特徴です。「住ま居る」は保証料が別途必要なので、数百万円規模の工事なら無担保型、大規模な建て替えなら有担保の住宅ローンといった使い分けが現実的でしょう。
ほかの信用金庫でも優遇の仕組みは金庫ごとに違います。比べ方の感覚をつかみたい方は、瀧野川信用金庫の住宅ローンの金利優遇や関信用金庫プライムプランの金利・特徴もあわせて読むと違いが見えてきます。
「西京銀行」とは別の金融機関です
検索でよく混同されるのが「西京銀行」です。こちらは山口県周南市に本店を置く地方銀行(金融機関コード0570)で、東京都新宿区の西京信用金庫(金融機関コード1336)とはまったく別の金融機関です。
商品名も金利も営業地区も異なるため、「さいきょう住宅ローン」(西京銀行)と「住ま居る」(西京信用金庫)を取り違えないよう注意してください。東京・埼玉南西部にお住まいで窓口相談を考えているなら、対象は西京信用金庫のほうです。
よくある質問(FAQ)
Q. 西京信用金庫の住宅ローン金利はいくらですか?
A. 公式の金利情報(2026年8月7日現在)では、変動型の店頭表示金利が年3.375%、優遇プランの応援宣言住宅ローンは年1.500%〜1.650%です。応援宣言には金利適用要件があるため、自分に適用される金利は窓口での確認が必要です。
Q. 「住ま居る」を利用するには会員(出資)になる必要がありますか?
A. 公式の商品概要には「当金庫に出資していただき会員となることができます」としたうえで、「会員となっていただかなくともご融資が可能な場合がございます」と記載されています。出資の要否は個別に異なるため、窓口で確認してください。
Q. 最長何年まで借りられますか?
A. しんきん保証基金の保証付なら1年以上40年以内、全国保証の保証付なら2年以上35年以内です。あわせて最終弁済時に満80歳以下(全国保証は満80歳未満)という条件があります。
Q. 営業地区の外に住んでいても申し込めますか?
A. 会員になれる方の条件が「営業地区内に住所・居所がある」または「営業地区内の事業所に勤務している」等となっています。東京23区・多摩地域の一部と埼玉県南西部が営業地区なので、住まいが区域外でも勤務先が区域内なら対象になる可能性があります。
Q. 変動金利が上がったら、返済額はすぐ増えますか?
A. すぐには増えません。4月1日基準なら6月、10月1日基準なら12月の約定返済日の翌日から新しい金利が適用され、さらに返済額そのものは5年間据え置かれます。増える場合も旧返済額の1.25倍が上限です。
西京信用金庫の「住ま居る」は、店頭表示金利と応援宣言住宅ローンの差が大きい、優遇条件の使い方で決まるタイプの住宅ローンです。新宿周辺から多摩・埼玉南西部にお住まいの方は、まず窓口で「自分はどの条件を満たせるか」を確認するところから始めるとよいでしょう。
比較検討では、営業地区にしばられない銀行も1社加えておくと判断しやすくなります。たとえばSBI新生銀行は保証料0円・一部繰上返済手数料0円・一般団信の保険料0円と費用構造が明快で、店舗相談とオンライン手続きの両方に対応しています。保証料が別途必要な信用金庫の見積もりと、諸費用込みの総額で並べて比べると、自分に合う1本が見えてきます。
参考・出典:西京信用金庫 金利情報(2026年8月7日現在)/西京住宅ローン「住ま居る」/住ま居る 商品概要説明書(2025年10月1日現在)/西京信用金庫の概要/日本銀行 金融市場調節方針の変更について(2026年9月18日)

住宅ローン商品について関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




