
仲介手数料は値引きできる?住宅購入の諸費用を下げる交渉術

値引き交渉ができるのは、売買価格だけではありません。仲介手数料は法律で決まっているのが「上限」だけですし、登記費用のうち司法書士への報酬、引越費用、リフォーム費用も、相見積もりや交渉で下げられる余地があります。さらに、住宅ローンの事務手数料や保証料はどの金融機関を選ぶかで数十万円単位の差になります。「諸費用は決まった額」と思い込んで満額払う前に、内訳を一つずつ見ていきましょう。
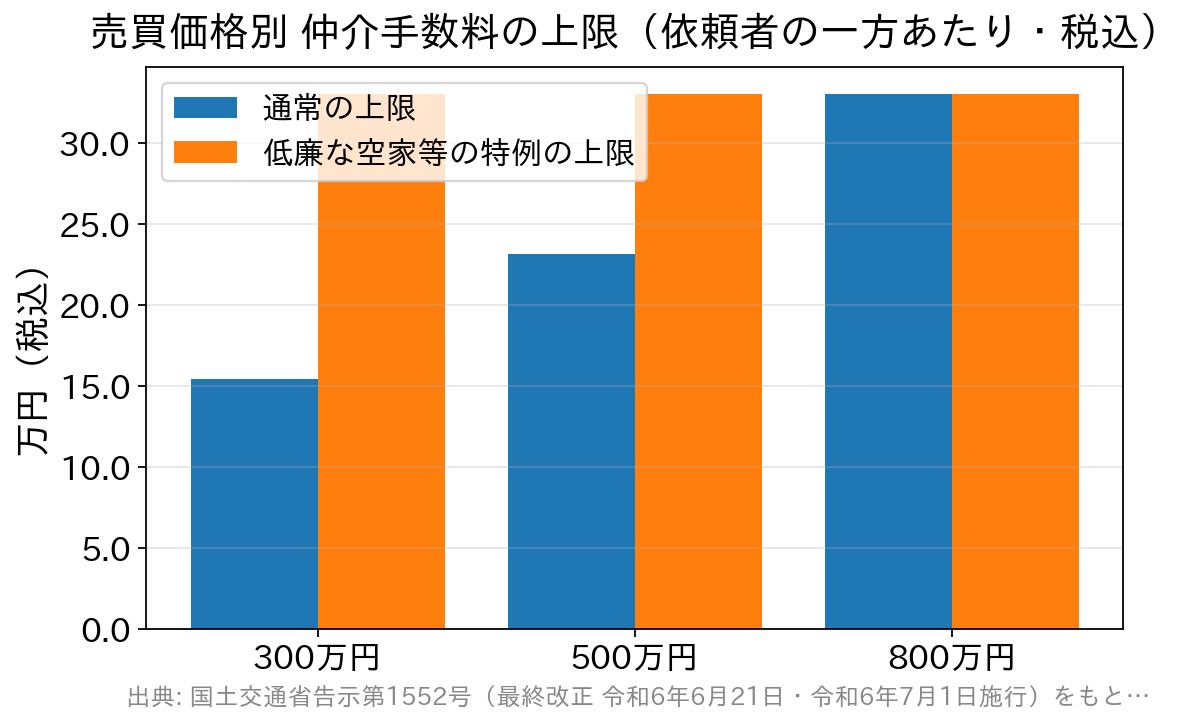
国土交通省告示の料率(200万円以下5.5%/200万円超400万円以下4.4%/400万円超3.3%・いずれも税込)で計算。特例の上限は30万円×1.1=33万円(税込)。800万円では通常の上限も33万円で同額になる。
えっ!諸費用も交渉できるの?
「手頃な中古マンションが見つかり、値引き交渉したところ希望条件で契約できることになりました。 ただ、諸費用が思っていた以上の金額になり、このままだと頭金が足りなくなってしまいます。 何か良い方法はないでしょうか?」 ——こうしたご相談は珍しくありません。値引き交渉というと、まず売買価格(購入価格)の交渉を思い浮かべますよね。でも実は、それ以外にも見直せる費用があるのです。 一般的に、諸費用(または諸経費)というと「必ず決まった額が必要なお金」と思い込んでしまい、交渉の対象から外してしまいがちです。けれども、諸費用の中には交渉や工夫で安くできるものが意外と多いのです。そもそも諸費用としてどんな項目があるのかを先に押さえておきたい方は、家を建てるときの諸費用一覧|仲介手数料・登記・税金の目安もあわせてご覧ください。仲介手数料を値引き交渉する
仲介手数料とは、売買契約が成立したときに不動産会社へ支払う成功報酬です。金額は宅地建物取引業法にもとづく国土交通省の告示(宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額)で決められており、売買代金(税抜)を次のように区分して計算した合計額が、依頼者の一方につき受け取れる金額の上限になります。- 200万円以下の部分……5.5%(税込)
- 200万円を超え400万円以下の部分……4.4%(税込)
- 400万円を超える部分……3.3%(税込)
800万円以下の物件は上限が上がっている(低廉な空家等の特例)
ここは知らないと損をしやすいところです。空き家の流通を促すため、2024年(令和6年)7月1日から、売買代金800万円以下の宅地・建物については、仲介手数料の上限が「30万円+消費税(税込33万円)」まで引き上げられました(低廉な空家等の売買・交換の媒介における特例)。上限は依頼者の一方につきこの額なので、売主側・買主側それぞれに適用されます。 意外に思われるかもしれませんが、この特例の対象は「価格800万円以下であれば、使用の状態は問わない」とされています(国土交通省の解釈・運用の考え方)。つまり空き家でなく、現に人が住んでいる物件でも、価格が800万円以下なら対象になり得るということです。 金額でみると、影響の大きさがはっきりします。登記費用を値引き交渉する
不動産会社が提示する資金計画書のなかに、登記費用と称して概算の金額が示されています。 実はその登記費用、登録免許税・書類取得費・出張交通費・司法書士の報酬という内訳になっています。登録免許税は国に納める税金なので値引きできませんが、「司法書士の報酬」は事務所ごとに料金が異なり、比較や交渉が可能な費用なのです。不動産会社が紹介する司法書士に必ず依頼しなければならない決まりはありません。見積もりの内訳を確認し、報酬部分が高いと感じたら、別の司法書士事務所の見積もりと比べてみましょう。 ただし現実には、住宅ローンの抵当権設定を同時に行う関係で金融機関が司法書士を指定する場合もあります。自分で探したいときは、早めに「指定はありますか」と確認しておくとスムーズです。 また、登記費用や残代金などを振り込む際の「振込手数料」も、だれが負担するかは当事者間の取り決め次第です。当然のように買主負担として計上されていることがあるので、疑問に思ったら契約前に確認してみましょう。購入費用以外にも値引き交渉できる費用はある
購入費用以外で代表的なものは、引越費用です。複数の会社に見積もりを取るのは今や当たり前で、インターネットの「引越し一括見積サイト」を使えば手間もかかりません。また、引越料金は時期によって大きく変わるため、3〜4月の繁忙期を避けるだけでも数万円単位で安くなることがあります。 購入に合わせてリフォームを行う場合も、必ず複数社から相見積もりを取り、内容と金額を比べたうえで交渉しましょう。このとき大切なのは、金額だけを並べるのではなく「同じ工事内容で比べる」ことです。安い見積もりは、そもそも含まれている工事が少ないだけ、ということも珍しくありません。住宅ローンの諸費用は「金融機関選び」で変わる
見落としがちですが、諸費用の中で大きな割合を占めるのが住宅ローンに関わる費用(事務手数料・保証料・団体信用生命保険など)です。これらは値引き交渉というより、「どの金融機関を選ぶか」で金額が大きく変わる費用です。 たとえば借入額3,000万円で事務手数料が「借入金額×2.20%(税込)」なら66万円。これが「定額で数万円+保証料」という設計の金融機関だと、初期費用と金利負担の配分がまったく変わってきます。同じ金利でも、諸費用まで含めた総額では差がつくということです。 SBI新生銀行の住宅ローンは、保証料なし・一部繰上返済手数料0円で、事務手数料は借入金額×2.20%(税込)の定率型。団信は全疾病保障付団信と、金利に年0.100%を上乗せするガン団信から選ぶ形で、費用の内訳がシンプルで見比べやすいのが特徴です(2026年9月時点)。金融機関ごとに「手数料は安いが金利が高め」「その逆」といった違いもあるので、金利だけでなく諸費用まで含めた総額で比べることが大切です。 ここまでの内容を表に整理しておきましょう。| 費用の項目 | 内容 | 見直し・交渉の余地 |
|---|---|---|
| 仲介手数料 | 不動産会社への成功報酬 | 法律で決まっているのは「上限」=交渉の余地あり |
| 登記費用 | 登録免許税+司法書士報酬など | 税金部分は不可。司法書士報酬は相見積もり可 |
| 住宅ローン諸費用 | 事務手数料・保証料・団信など | 金融機関の比較で大きく差がつく |
| 引越費用 | 引越会社への支払い | 複数社見積もり・時期の工夫で節約可 |
| リフォーム費用 | 購入に合わせた修繕・改装 | 複数社の相見積もりで交渉可 |
よくある質問(FAQ)
Q. 仲介手数料の値引きは、いつ切り出すのがよいですか?
A. 購入の仲介を正式に依頼する前(媒介契約を結ぶ前)か、購入申込みを出す前が基本です。売買契約の直前・直後の値引き要求は不動産会社との関係を悪くしやすく、まとまる話もまとまらなくなります。手数料の金額と根拠を早い段階で確認しましょう。
Q. 800万円以下の物件は手数料がむしろ高くなったと聞きました。本当ですか?
A. 2024年7月1日以降、売買代金800万円以下の物件は仲介手数料の上限が税込33万円まで引き上げられ、従来の計算より高くなる場合があります。ただしあくまで上限で、不動産会社は媒介契約前に報酬額を説明し合意を得る必要があります。
Q. 司法書士は自分で選んでもよいのですか?
A. 不動産会社が紹介する司法書士に必ず依頼しなければならない決まりはありません。ただし住宅ローンを使う場合、抵当権設定の関係で金融機関が司法書士を指定することがあります。まず「指定の有無」を確認し、自由に選べるなら見積もりを比べましょう。
Q. 諸費用も住宅ローンに含めて借りられますか?
A. 多くの金融機関で、諸費用をローンに組み込む方法や諸費用専用ローンが用意されています。ただし取扱いや条件・金利は金融機関ごとに異なり、借入額が増えれば毎月の返済額も総返済額も増えます。頭金が足りないときの選択肢と考え、返済計画は無理のない範囲で。
まとめ:「お金を払うのは自分」という姿勢を忘れずに
マイホーム購入は初めてのことが多く、ついついプロの人たちの流れに任せてしまいがちです。でも、常に「お金を払うのは自分」という姿勢を忘れないでください。諸費用の内訳を一つひとつ確認し、疑問に思ったことやもっと詳しく知りたいことがあれば、とことん聞くようにしましょう。それだけで、数十万円単位の差が生まれることもあるのです。 将来その住まいを売るときにも、同じように諸費用がかかります。出口まで見通しておきたい方は住宅を売却するときの諸費用は?仲介手数料・印紙税・登記費用をやさしく解説もご覧ください。 ※制度や各社の手数料・条件は変更されることがあります。最新の取扱いは国土交通省および各不動産会社・各金融機関の公式サイトでご確認ください。
中古物件の購入関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3531view
-
- 2026.09.25
- 5195view
-

- 2026.09.25
- 7344view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 4005view
-
- 2026.09.25
- 3403view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3501view



