
住宅ローン控除の仕組みと申告手続き|1年目の書類と流れ
住宅ローン控除は、年末のローン残高の0.7%が所得税などから差し引かれる制度です。会社員でも入居した年の分だけは自分で確定申告が必要で、2年目からは勤務先の年末調整で手続きできます。
正式には「住宅借入金等特別控除」といい、住宅ローン減税とも呼ばれます。令和8年度税制改正で、2030年12月31日までの入居分まで5年間延長されたので、これから家を探す人も対象です(国土交通省「住宅ローン減税」)。
住宅ローン控除は年末残高の0.7%が税金から差し引かれる
控除額の目安は、毎年12月31日時点のローン残高に0.7%を掛けた金額です。所得税から引ききれなかった分は、翌年の住民税からも一部が差し引かれます。
たとえば年末の残高が3,000万円なら、3,000万円×0.7%で21万円が目安です。ただ、実際には後で説明する借入限度額と、納めた税額が上限になります。
覚えておくことは次の3つです。
- 控除率は0.7%で、だれでも同じ
- 控除期間は最長13年(中古の一部の住宅は10年)
- 計算のもとになる残高には、住宅の省エネ性能ごとに上限(借入限度額)がある
3つめの借入限度額によって、戻ってくる金額は大きく変わります。省エネ性能が高い家ほど上限が大きく、控除額も大きくなります。
2026年から2030年に入居する場合の借入限度額
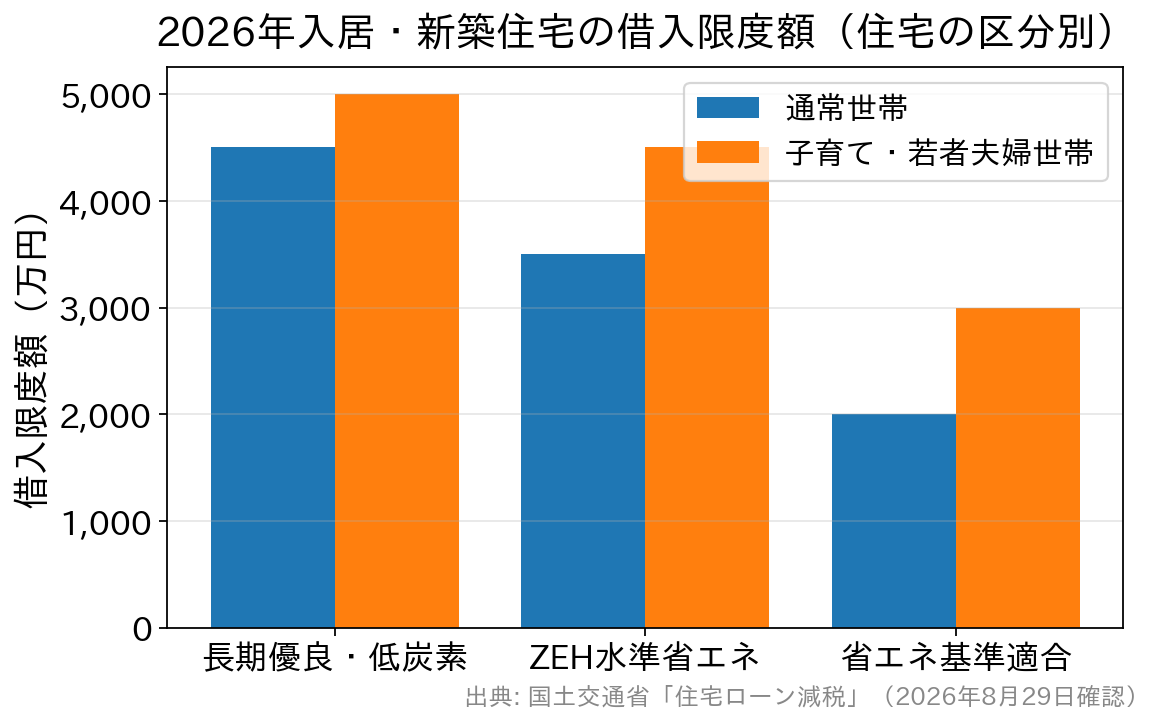
2026年1月1日から2030年12月31日までに入居する場合、新築住宅の借入限度額と控除期間は下の表のようになっています(国土交通省「住宅ローン減税」)。
| 住宅の区分(新築) | 借入限度額 | 子育て・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年間(2028年以降の入居は原則対象外) |
| その他住宅(省エネ基準を満たさない住宅) | 原則として対象外(2023年末までに建築確認を受けた住宅などは2,000万円・10年間) | ||
子育て世帯は19歳未満の扶養親族がいる人、若者夫婦世帯は夫婦のどちらかが40歳未満の世帯のことです。両方に当てはまっても、上乗せは1回だけです。
省エネ基準適合住宅の新築は、2028年以降に入居すると原則として対象外になります。2027年末までに建築確認を受けた住宅か、2028年6月30日までに建てられた住宅なら、借入限度額2,000万円・控除期間10年で使えます。
限度額の影響は、数字で見ると分かりやすいですね。たとえば省エネ基準適合住宅を新築し、年末残高が3,000万円あるとします。上乗せがなければ計算に使える残高は2,000万円までなので、控除額の上限は14万円です。
同じ残高でもZEH水準省エネ住宅なら、3,000万円がすべて計算に入り、上限は21万円になります。家の性能だけで、毎年の控除額が7万円変わります。
中古住宅(既存住宅)を買う場合は、2026年入居分から省エネ性能の高い住宅の控除期間が最長13年に延びました。長期優良住宅・低炭素住宅・ZEH水準省エネ住宅の借入限度額は3,500万円(子育て・若者夫婦世帯は4,500万円)です。
省エネ基準適合住宅は2,000万円(同3,000万円)で、ここまでが13年間です。どれにも当てはまらない「その他住宅」は2,000万円・10年間なので、中古でも省エネ性能を証明できるかで戻る金額が変わります。
購入前に、売主や不動産会社へ省エネ性能の証明書を取れるか聞いておくと、申告のときに困りません。
控除を受けられるのは自分が住む家で返済期間が10年以上の場合
住宅ローン控除を受けるには、次の条件をすべて満たす必要があります。
- 自分が主に住むための住宅である(賃貸用やセカンドハウスは対象外)
- 引き渡しまたは工事完了から6か月以内に入居し、その年の12月31日まで住み続けている
- 住宅ローンの返済期間が10年以上ある(勤務先からの無利子や0.2%未満の金利の借入れ、親族や知人からの借入れは対象外)
- その年の合計所得金額が2,000万円以下
- 登記簿上の床面積が40㎡以上(合計所得金額が1,000万円を超える人や、子育て・若者夫婦世帯の上乗せを使う人は50㎡以上)
- 店舗などとの併用住宅は、床面積の2分の1以上が居住用
床面積の要件は以前は原則50㎡以上でしたが、2026年入居分から新築・中古とも40㎡以上に緩和されました。単身や2人暮らし向けのコンパクトなマンションも、対象に入りやすくなっています。
1年目は入居した年の分を自分で確定申告する
会社員でも、入居した年の分だけは自分で確定申告をする必要があります。入居した翌年の申告期間(例年2月中旬〜3月中旬)に、住んでいる地域の税務署へ提出します。
国税庁の「確定申告書等作成コーナー」やe-Taxを使えば、自宅から手続きを済ませられます。新築・分譲住宅を買った場合のおもな書類は、次のとおりです(国税庁 タックスアンサーNo.1211-1)。
- 確定申告書
- 住宅借入金等特別控除額の計算明細書
- 住宅ローンの年末残高証明書(金融機関から届きます)
- 売買契約書や工事請負契約書の写し(取得価格が分かる書類)
- 登記事項証明書(明細書に不動産番号を書けば省略できます)
- 住宅の性能を証明する書類(長期優良住宅の認定通知書、住宅省エネルギー性能証明書、建設住宅性能評価書の写しなど)
給与の源泉徴収票は、2019年4月以降は添付も提示も不要です。ただし申告書を作るときには使うので、手元に用意しておいてください。
中古住宅のうち1981年12月31日以前に建てられた家は、耐震基準を満たす証明が別に必要です。耐震基準適合証明書、建設住宅性能評価書の写し、既存住宅売買瑕疵担保責任保険の付保証明書のいずれか1つを用意します。
借入先が税務署へ残高の情報を出す「調書方式」に対応していて、適用申請書を出している人は、提出書類の一部が変わります。借入先から届く案内でどちらの方式かを確認しておくと、書類集めで迷う時間が減ります。
申告書の書き方は、住宅ローン控除の確定申告のやり方の記事で詳しく解説しています。
2年目以降は勤務先の年末調整で控除を受けられる
2年目からは、勤務先の年末調整で控除を受けられます。確定申告の後、税務署から残りの年数分の「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」が届きます。
毎年この書類と、金融機関から届く年末残高証明書を勤務先に出せば手続きは終わりです。書類をなくしたときは、税務署に再交付を申請できます。
会社員の所得税は給与から天引きされますが、控除で取り戻すときは自分から申告が必要です。手間がかかるのは1年目だけと考えると、少し気が楽になりますね。
入居年や夫婦のローン、繰上返済で変わる控除の扱い
控除のルールは住み始めた年で決まる
適用される制度は、契約した年ではなく実際に住み始めた年で決まります。年末に引き渡しを受けて年明けに入居すると、申告する年も制度も変わる点に注意が必要です。
夫婦でローンを組んだときは2人とも使える場合がある
ペアローンや連帯債務で、2人とも債務者になり持分を持って住んでいれば、それぞれの残高に応じて控除を受けられます。収入合算でも連帯保証人になる場合は、原則として債務者本人だけが対象です。
申告を忘れても5年間はさかのぼれる
1年目の確定申告を忘れても、会社員などの還付申告は、その年の翌年1月1日から5年間出せます(国税庁「還付申告」)。気づいた時点で税務署に相談してください。
繰上返済をすると控除額が減ることがある
控除額は年末残高から計算するので、繰上返済で残高が減れば控除額も減ります。返済期間が借りた日から数えて10年未満になると、その年から控除を受けられなくなります。
転勤で家を離れるときは扱いが変わる
本人が住まなくなると原則として控除は止まりますが、家族が住み続ける場合などは続けられることがあります。くわしい扱いは転勤と住宅ローン控除の関係をご覧ください。
家を選ぶ段階で省エネ性能の区分を聞いておく
住宅ローン控除は、年末残高の0.7%が最長13年間、税金から差し引かれる制度です。2030年12月31日の入居分まで延長されたので、これから家を探す人も計画を立てやすくなりました。
戻ってくる金額は、家の省エネ性能と入居した年で変わります。家を選ぶ段階で、その家がどの区分に当たるか、証明書を取れるかを不動産会社に聞いておいてください。
控除で戻る金額だけでなく、金利や諸費用の差も総支払額に影響します。借入先を選ぶときは、控除とあわせて総額で比べると家計への影響が分かります。
控除の要件や必要書類は税制改正で見直されることがあるので、申告する前に国税庁や税務署の案内で最新の内容を確かめてください。

住宅ローンの注意点関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



