マイホーム購入は何歳が良い?20代〜50代の年代別 住宅ローン計画
「マイホームを購入するのは何歳位が良いのだろう」と考える方は多いのではないでしょうか。
振り返ってみますと、昭和の時代には40〜50代の購入者が多く、平成に入って30代の購入者が増加し、いまでは20代で購入する方も珍しくありません。
ただし、住まい選びの前提は、この10年で大きく変わりました。かつては「史上最低金利を更新し続けている」と言われた時期もありましたが、日本銀行は2026年6月16日の金融政策決定会合で政策金利(無担保コールレート翌日物)の誘導目標を「1.0%程度」へ引き上げています(従来は0.75%程度)。全期間固定の【フラット35】も、2026年8月資金受取分は借入期間21年以上35年以下・融資率9割以下で最も多い金利が年3.290%でした。「金利が低いから若いうちに借りやすい」という説明は、いまはそのまま通用しません。
では、若いうちでなければマイホーム購入は難しくなるのでしょうか。年代ごとに何を優先して考えればよいのでしょうか。この記事では、年代ごとに異なるマイホーム購入計画について説明していきます。
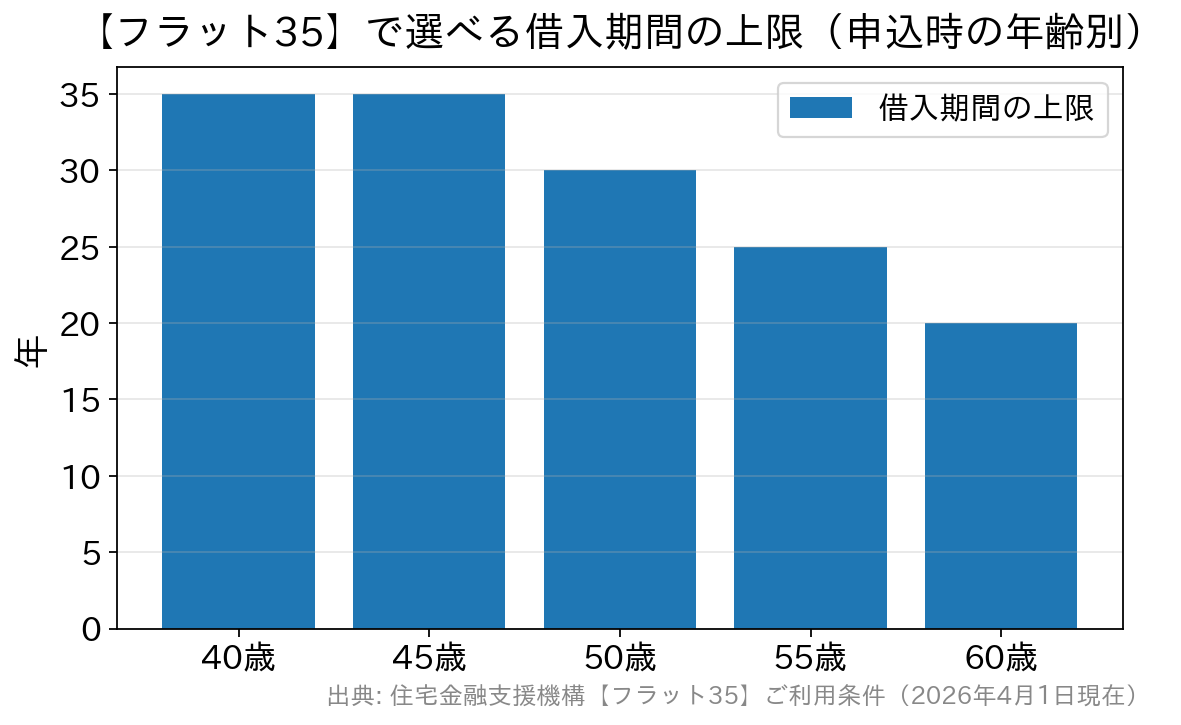
「80歳-申込時の年齢(1年未満切上げ)」と35年のいずれか短いほうが上限。年齢が上がるほど期間は短くなり、同じ借入額でも毎月の返済額は大きくなります。
どの年代にも共通するのは、「借りられる額」ではなく「返せる額」で決めることです。金融機関が貸せると判断した金額と、その家庭が無理なく返せる金額は同じではありません。
20〜30代は生活の変化に対応できる計画を
20代は長期のローンが組みやすく、50代での完済も可能などメリットが多いことは確かです。 しかし、子どもが生まれたり、転勤があったり、転職したりなど、将来の生活に多くの不確定要素をはらんでいます。そのため、「将来の変化に臨機応変に対応できる購入計画」を念頭に置くようにすべきです。駅に近い物件を購入し、賃貸や売却にも対応できるようにしておく、という考え方です。 もうひとつ、若い世代が意識しておきたいのが「借入額を背伸びさせない」こと。収入がこれから増える前提で目いっぱい借りると、想定どおりに増えなかったときに家計が硬直してしまいます。変動金利を選ぶ場合は、金利が上がったときの返済額もあらかじめ試算しておきましょう。 一方、30代は住宅購入の中心となる世代です。ある程度、生活設計ができており、収入や家族の人数が安定してくる頃でしょう。この年代のポイントは、子どもにかかる費用です。学費や習い事で出費がかさむ時期ですので、バランスを考えた計画が必要になってきます。教育費のピークと住宅ローンの返済が重なる時期を、あらかじめ見通しておくと安心です。 【使える制度】子育て世帯・若者夫婦世帯には住宅ローン減税の上乗せがあります 住宅ローン減税(住宅ローン控除)は、令和8年度税制改正で入居期限が2030年(令和12年)12月31日まで5年延長されました。省エネ性能の高い既存住宅への支援が拡充され、子育て世帯・若者夫婦世帯には借入限度額の上乗せが設けられています。床面積の要件も新築・既存とも40㎡以上に緩和されました(合計所得金額1,000万円超の方や上乗せ措置を利用する方は50㎡以上)。要件は細かいので、購入前に国土交通省の公式ページや不動産会社・金融機関で確認してください。40〜50代のキーワードは「残債と完済」
以前は、購入する方が最も多いのは40代でしたが、現在の40代の方々は、老後の収入やボーナス・退職金の見通しが立てにくいという声も少なくありません。だからこそ、「定年までにローンを完済すること」を最優先に考えた計画が必要になります。 ここで現実的な制約になるのが借りられる期間の上限です。たとえば【フラット35】の借入期間は、「80歳-申込時の年齢(1年未満切上げ)」と35年のいずれか短いほうが上限と決められています(15年以上から。申込みご本人または連帯債務者が満60歳以上の場合は10年以上)。年齢が上がるほど、選べる期間は短くなります。年代別の「考えどころ」早見表
年代ごとに、優先して考えたいポイントを整理してみましょう。| 年代 | 最優先で考えたいこと | 気をつけたい点 |
|---|---|---|
| 20代 | 変化に対応できる住まい選び(貸せる・売れる立地) | 収入増を前提に借りすぎない。金利が上がったときの返済額も試算する |
| 30代 | 教育費と返済のバランス | 教育費のピークと返済が重なる時期を見通す。子育て世帯向けの支援制度を確認する |
| 40代 | 定年までに完済できるかどうか | 借入期間の上限が短くなる分、毎月の返済額は増える。頭金で借入額を抑える |
| 50代 | 定年後も安心して暮らせる住まいかどうか | 団信に加入できるか。退職金を返済の前提にしすぎない |
繰り上げ返済は現実的?
住宅ローンを組む時に、「少しずつお金を貯めて繰り上げ返済していく」と考える方もいらっしゃるでしょう。確かに繰り上げ返済をすれば、返済期間を短縮したり利息の総額を減らしたりと、多くのメリットがあります。金利が上がる局面では、その効果はいっそう大きくなります。 しかし現実には、普段の生活費で精一杯というケースが少なくありません。余剰金が出ても、家電の買い替えや旅行などで消えてしまうこともあります。ですので、繰り上げ返済を前提にせず、現状の生活水準のままで無理なく返していけるローン計画を組むようにしましょう。できたら早く返せる、くらいの位置づけにしておくのがちょうどよいでしょう。 そのうえで、余裕が生まれたときのために知っておきたいのが手数料です。最近は一部繰上返済の手数料を0円としている金融機関が増えています。たとえばSBI新生銀行の住宅ローンは一部繰上返済手数料が0円で、保証料も原則0円とされています。【フラット35】も保証料・繰上返済手数料は不要です(一部繰上返済の最低額はインターネットサービスで10万円以上、窓口では100万円以上)。ただし、手元の生活防衛資金まで返済に回さないこと。繰り上げ返済したお金は、原則として引き出せません。年代を問わず押さえておきたいこと
最後に、どの年代にも共通する3つのポイントをまとめます。- 返済負担率を見ておく…年収に占める年間返済額の割合です。【フラット35】では、すべての借入れを合わせて年収400万円未満なら30%以下、400万円以上なら35%以下が基準とされています。自動車ローンやカードの分割払い・リボ払いも合計に含まれます。
- 諸費用を忘れない…物件価格のほかに、事務手数料・登記費用・火災保険料・引越し費用などがかかります。頭金をすべて使い切る計画にしないことが大切です。
- 金利タイプは「上がったとき」で考える…変動金利を選ぶなら、金利が上がったときに家計が耐えられるかを基準にします。予測を当てにいく必要はありません。
年代とマイホーム購入のよくある質問
Q. 何歳までに買うのがベストですか? A. 「この年齢がベスト」という正解はありません。年齢によって有利な点と気をつける点が入れ替わるだけです。若い時期は期間の自由度が高い代わりに生活の変化が読みにくく、年齢が上がると生活は安定する代わりに借りられる期間が短くなります。 Q. 40代からでも35年ローンを組めますか? A. 商品によります。【フラット35】では「80歳-申込時の年齢」と35年のいずれか短いほうが上限なので、45歳までなら35年が選べる計算になります。ただし、組めることと、無理なく返せることは別です。完済時の年齢と、その頃の収入を必ず確認してください。 Q. 頭金はどれくらい用意すべきですか? A. 一律の正解はありませんが、頭金が多いほど借入額が減り、毎月の返済も利息の総額も軽くなります。【フラット35】では、物件価格に対する借入の割合(融資率)が9割を超える場合、返済の確実性等をより慎重に審査するとされています。手元資金を使い切らない範囲で、できるだけ用意するのが基本の考え方です。 Q. 退職金で残りを返す計画は危ないですか? A. 退職金の額や支給の有無は勤務先の制度によって変わります。退職金を「あてにする」計画ではなく、「あれば助かる」くらいの位置づけにしておくと、変化があっても慌てずに済みます。 Q. 共働きなら二人で借りたほうがよいですか? A. 収入合算やペアローンを使うと借入額を増やせますが、どちらかが働けなくなったときの負担も大きくなります。団信の保障がどちらにかかるのか、片方の収入だけでも返していけるのかを確認してから決めましょう。まとめ
仕事上の変化や子どもの成長、日常の生活と定年後の生活など、家も住む人とともにその役割は変化していきます。多少の変化にも対応できるような柔軟な購入計画が望ましいのです。- 20〜30代…変化に対応できる住まいを。借りすぎず、金利が上がったときの試算もしておく
- 40〜50代…「何年で返し切れるか」から逆算する。借入期間の上限と団信の加入も確認する
- 全年代共通…「借りられる額」ではなく「返せる額」で決め、諸費用と手元資金を残す
住宅購入の基礎知識関連記事
-
- 2026.10.17
- 1637view
-
- 2026.10.17
- 1638view
-
- 2026.10.17
- 1745view
-
住宅ローン控除は何年間?新築13年・中古10年か13年の違い
- 2026.10.17
- 1752view
-
住宅ローンの頭金が足りない?あと少しで届かないときの4つの見直し方
- 2026.10.17
- 1744view
-
マイホームを売却する理由とは?ランキングから学ぶ住宅ローンの教訓
- 2026.10.17
- 1655view