
足利小山信用金庫「ニューアシスト」の金利と保証料の選び方

結論から言うと、足利小山信用金庫の住宅ローン「ニューアシスト」でまず決めるのは「保証料を一括払にするか分割払にするか」と「全期間優遇型か当初優遇型か」の2点です。2026年8月20日現在、保証料一括払型の全期間優遇型・変動金利は年1.575%、当初優遇型の3年固定は年2.500%と案内されています。保証料を分割払(金利に上乗せ)にすると年0.080〜0.400%高くなり、そのかわり初期費用が軽くなります。融資金額は最高2億円、期間は最長50年と、信用金庫としてはかなり幅の広い設計です。
- 「ニューアシスト」の金利(2026年8月20日現在)と、優遇型の選び方
- 保証料の一括払と分割払、どちらが自分に合うか
- 団信・債務返済支援保険の上乗せ幅と、金利優遇を受ける条件
足利小山信用金庫はどんな金融機関?
足利小山信用金庫(あしかがおやま信用金庫)は、2004年に足利信用金庫と小山信用金庫が合併して誕生した、栃木県下最大の信用金庫です。栃木県内の足利市・小山市・栃木市などを中心に、群馬県の太田市・大泉町などにも店舗を展開しています。住宅ローンの相談はローンプラザ足利・ローンプラザ小山が窓口です。
信用金庫の住宅ローンは、金庫と保証会社の両方で審査が行われるのが基本です。仕組みが気になる方は住宅ローンは信用金庫でも借りられる?銀行との違いと審査もあわせてご覧ください。
「ニューアシスト」の基本条件
「ニューアシスト」は、全国保証株式会社またはしんきん保証基金の保証を受けて利用する住宅ローンです。公式の商品概要では次のように案内されています。
| 項目 | 内容 | 初めての方へのひとこと |
|---|---|---|
| 融資金額 | 最高20,000万円(2億円)以内 | 信用金庫としては大きめの枠 |
| 融資期間 | 最長50年(購入物件により異なる) | 期間を延ばすほど総支払額は増えます |
| 資金使途 | 土地・住宅の購入、新築・増改築、他金融機関の住宅ローンの借換 | 借り換えにも使えます |
| 勤続年数 | 正社員1年以上(法人役員・自営業は通期2期以上)/会社員・公務員1年以上(法人役員・自営業は3年以上) | 保証会社によって条件が異なります |
| 担保・保証人 | 土地・建物に第1順位の抵当権を設定。保証会社の保証により原則として保証人は不要 | 連帯保証人を探す必要は基本ありません |
ここは正確に押さえてほしいのですが、「最長35年」ではなく最長50年です。ただし、期間を延ばせば毎月の返済額は下がる一方、利息の総額は増え、完済年齢も上がります。「借りられる額」ではなく「返せる額」から逆算してください(→住宅ローンの返済比率とは?借りられる額と返せる額は違います)。
2026年8月20日現在の金利
公式のローン金利一覧に掲載されている、保証料一括払型の金利です(2026年8月20日現在・年利)。
| 金利タイプ | 全期間優遇型 | 当初優遇型 |
|---|---|---|
| 変動金利 | 年1.575% | — |
| 固定3年 | 年2.950% | 年2.500% |
| 固定5年 | 年3.200% | 年2.600% |
| 固定10年 | 年3.600% | 年3.000% |
| 全期間固定「みらい設計」 | 年3.500% | |
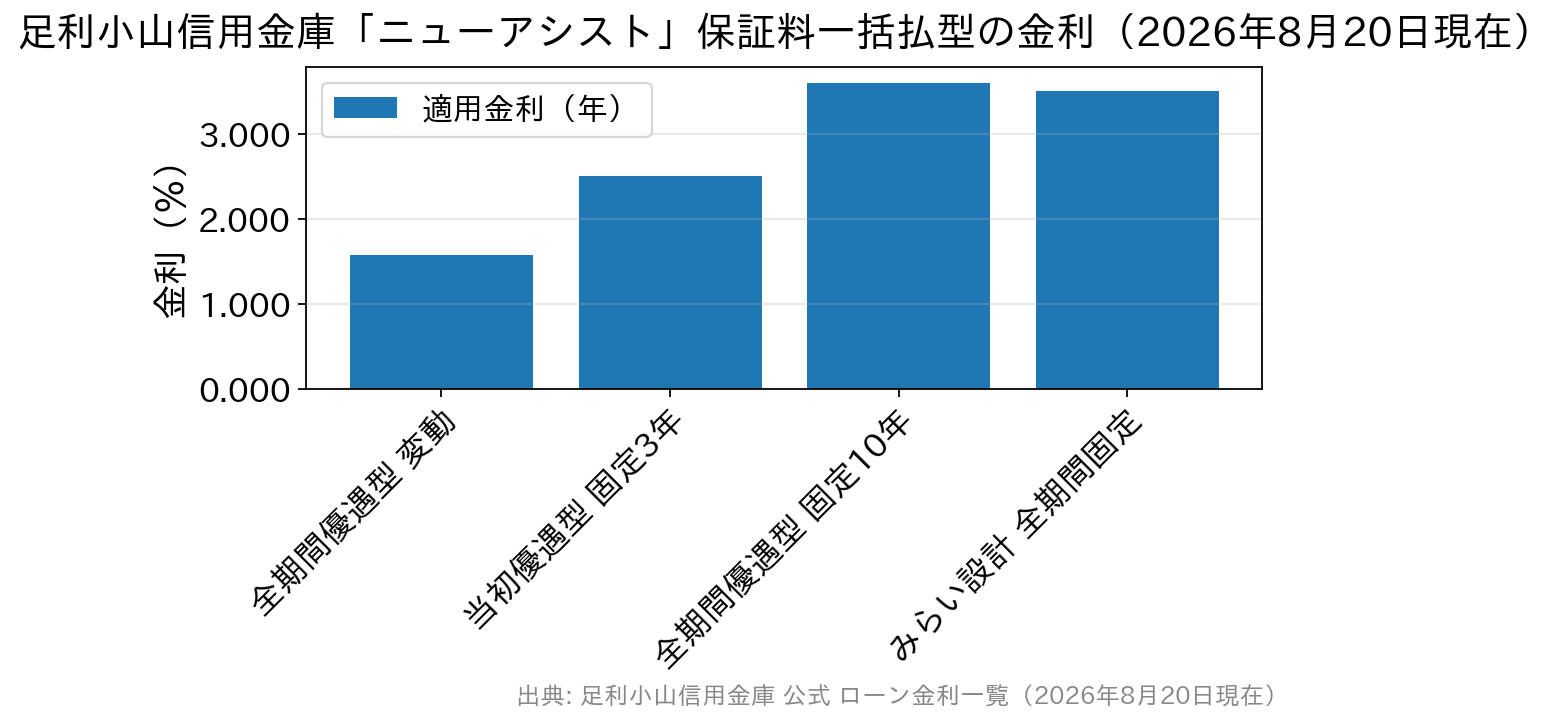
ちなみに店頭表示金利(優遇を受ける前の金利)は、変動金利型が年3.825%、固定3年が年4.500%、固定10年が年5.200%です。優遇幅がいかに大きいかが分かると同時に、優遇条件を満たせなければこの水準に近づくということでもあります。
当初優遇型は最初の固定期間だけ優遇幅が大きいタイプで、たとえば3年固定なら年2.500%と全期間優遇型(年2.950%)より低く始まります。ただし固定期間が終わったあとの優遇幅は縮みます。3年後・5年後に返済額が上がる前提で家計を組めるかどうかが判断の分かれ目です(→固定金利と変動金利どっちを選ぶ?金利タイプの選び方)。
参考までに、大手銀行の水準も見ておきましょう。三菱UFJ銀行の新規借入の変動金利は年1.195%(店頭表示金利 年3.375%から年▲2.18%・2026年9月1日現在)で、事務手数料は借入金額の2.2%、保証料は不要という設計です。金利だけを見れば大手のほうが低いのですが、あとで見るように諸費用の出方がまったく違うので、総額で比べないと判断を誤ります。
保証料は一括払か分割払か
「ニューアシスト」でいちばん初心者がつまずくのがここです。保証料の払い方を2つから選べます。
- 一括払型…契約時にまとめて支払う。上の表の金利がそのまま適用されます。1,000万円・35年・元利均等返済の例で、全国保証なら住宅プランA 108,000円〜住宅プランE 378,000円、しんきん保証基金ならAコース 99,760円〜Eコース 427,560円(プラン・コースは審査結果で決まります)。
- 分割払型(全国保証のみ)…保証料を金利に年0.080〜0.400%上乗せする形で毎月払う。初期費用を抑えられます。この場合、全期間優遇型の変動金利は年1.655〜1.975%になります。
さらに、全国保証の事務手数料は保証料一括払なら55,000円(税込)、分割払ならかからないという違いもあります。金庫に払う担保設定手数料は借入1,000万円以上で22,000円(税込)、1,000万円未満で11,000円(税込)です。
手元資金を残したいなら分割払、総支払額を抑えたいなら一括払——が基本の考え方ですが、繰上返済を早めにする予定があるなら話が変わります(一括払の保証料は繰上返済時に一部戻る扱いが一般的です)。保証料そのものの仕組みは住宅ローン保証料とは?仕組みと払い方で解説しています。
返済中にかかる手数料も先に知っておきましょう。繰上返済手数料は全額返済で55,000円(税込)、一部返済で5,500円(税込)です。こまめに繰り上げ返済したい方は、この金額も含めて効果を計算してください(→住宅ローンの繰り上げ返済とは?2つの型と効果・注意点)。
団信と債務返済支援保険
団体信用生命保険は、一般団信の保険料を金庫が負担(お客さまの負担なし)。手厚くする場合の上乗せは次のとおりです。
- 3大疾病団体信用生命保険…融資利率に年0.25%上乗せ
- がん団体信用生命保険…融資利率に年0.20%上乗せ
- 全疾病保障付団体信用生命保険…保険料は金庫が負担(上乗せなし)
どの団信を選べるかは保証会社によって異なりますので、「全疾病保障を上乗せなしで付けたい」といった希望があるなら、申込前に窓口で確認してください。また、団信の種類ごとに年齢の条件が細かく違います。たとえば一般団信は申込時・実行時の年齢が満18歳以上満70歳未満で最終返済時年齢が満80歳以下(保証会社により条件が異なります)、3大疾病団信は申込時・実行時が満18歳以上満50〜51歳未満で最終返済時が満75歳以下といった具合です。年齢が上がるほど選べる団信が絞られるので、検討は早いほど選択肢が広いことになります(→団体信用生命保険(団信)とは?種類・費用・注意点)。
これとは別に、希望すれば8大疾病補償付債務返済支援保険を年0.15%上乗せで付けられます。団信が「亡くなったとき・所定の状態になったとき」に残高を減らす保険なのに対し、債務返済支援保険は病気やケガで働けなくなったときに毎月の返済を補う保険です。守る対象が違うので、どちらか一方ではなく「どのリスクが自分にとって現実的か」で考えてください(→住宅ローン返済中に働けなくなったら?就業不能への備え方)。
金利優遇は「4つのうち2つ」
上に挙げた優遇後の金利を受けるには、保証会社の条件を満たしたうえで、次の4項目のうち2つ以上を充足する必要があります。
- 給与振込(本人)または年金受取(同居家族可)のいずれかを当金庫指定
- しんきんVISAカードもしくはJCBカードを保有または新規契約
- カードローン保有または新規契約
- 公共料金等2種類以上の自動支払、インターネットバンキング、総合口座定期預金、積立投信、定期積金のうちいずれか1つ以上を保有または新規契約
4のグループはハードルが低いので、実質的には「給与振込を移せるか」が最初の関門になることが多いはずです。申込前に、どの2つを満たすかを決めておくと話が早く進みます。
なお、この金庫で住宅ローンを利用していると、無担保住宅ローン・カーライフプラン・教育プランなどの消費者ローンでお取引状況により最大年▲0.6%の引き下げが受けられます(住宅ローン未利用の方は最大年▲0.5%)。長い目で見ると、この差も効いてきます。
よくある質問(FAQ)
Q. 保証料は一括払と分割払、どちらを選ぶべきですか?
A. 手元資金を住宅の初期費用に回したいなら分割払(金利に年0.080〜0.400%上乗せ)、総支払額を抑えたいなら一括払が基本です。分割払は全国保証のみの取り扱いで、この場合は全国保証の事務手数料55,000円(税込)がかからない点も比較材料になります。
Q. 当初優遇型の3年固定(年2.500%)は、4年目からどうなりますか?
A. 固定期間が終わると優遇幅が縮小します。店頭表示金利は変動金利型で年3.825%(2026年8月20日現在)ですので、4年目に返済額がどこまで上がりうるかを試算してから選んでください。
Q. 全疾病保障付団信は本当に上乗せなしですか?
A. 公式の商品概要では、全疾病保障付団体信用生命保険の保険料は金庫が支払うと案内されています。ただし選べる団信の種類は保証会社によって異なるため、ご自身の申込条件で選択できるかを窓口で確認してください。
Q. 「みらい設計」とは何ですか?
A. 全期間固定金利型の住宅ローンで、2026年8月20日現在の金利は年3.500%(保証料一括払型)です。完済まで金利と返済額が変わらないため、返済計画を確定させたい方に向いています。
Q. 借り換えにも使えますか?
A. 他金融機関の住宅ローンの借換も資金使途に含まれています。ただし借り換えには担保設定手数料・登記費用・保証料などがかかるため、諸費用込みで効果が出るかを先に試算してください(→住宅ローン借り換えの基本|判断の目安・審査・諸費用)。
栃木・群馬で借りるときに、もう1本の物差しを
「ニューアシスト」の良さは、保証料の払い方を選べること、団信の選択肢に上乗せ0円の全疾病保障があること、融資枠と期間の幅が広いことにあります。ローンプラザで対面相談ができる安心感も、初めての方には大きいでしょう。
そのうえで、条件を数字で確かめるための物差しをもう1本持っておくと、判断に迷いが減ります。たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円で、一般団信の保険料が金利に含まれる設計。事務手数料は借入金額×2.20%(税込)の定率型です。足利小山信用金庫は「保証料+担保設定手数料+(一括払なら)全国保証の事務手数料」という積み上げ型なので、初期費用の出方がまるで違います。借入額が小さいほど定率型は有利になり、大きいほど不利になる——この関係を自分の借入額で当てはめてみてください。店舗相談とオンライン手続きの両方に対応しているので、「対面で聞きたいけれど地元以外も知りたい」という方の比較先としても使いやすいはずです。
参考・出典
- 足利小山信用金庫 公式 しんきん住宅ローン「ニューアシスト」商品概要
- 足利小山信用金庫 公式 ローン金利一覧(2026年8月20日現在)
- 三菱UFJ銀行 公式 住宅ローン金利(2026年9月1日現在)
※本記事の金利・手数料は公式サイトの公表値(足利小山信用金庫は2026年8月20日現在)です。適用金利・手数料・保証料・団信の内容・優遇条件は改定されます。申込前の最新の数値・条件は必ず足利小山信用金庫の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.09.18
- 1251view
-

住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.09.18
- 2140view
-
- 2026.09.18
- 2144view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.09.18
- 2194view
-

- 2026.09.18
- 1333view
-

- 2026.09.18
- 2254view




