
琉球銀行の住宅ローン|住まいるくんと預金連動の仕組みを解説

琉球銀行の「住まいるくん」は、借りる金額と同じ額の預金を無利息で預け入れることを条件にした住宅ローンです。手元の現金をそのまま残したまま家を買い、団体信用生命保険(団信)と住宅ローン控除を活かせる点が最大の狙いになっています。
もう一つの「キャッシュバックローン」は、普通預金の残高に応じて支払った利息が戻ってくる仕組みです。こちらは預金を全額預ける必要がないので、貯蓄を手元に残しておきたい方でも使えます。
沖縄県那覇市に本店を置く琉球銀行は、県内の住宅取得を長く支えてきた地方銀行です。住宅ローンセンターもあり、対面でじっくり相談しながら進めたい方には心強い存在といえます。ここでは2つの預金連動型ローンの仕組みを、通常の「しあわせの住宅ローン」と並べてやさしく整理します。
まずは基本の「しあわせの住宅ローン」
琉球銀行の主力商品が「しあわせの住宅ローン」です。住宅の新築・購入(中古住宅を含む)、増改築、土地購入、マンション購入に加えて、他の金融機関からの借り換え資金にも使えます。
金利は変動金利と固定金利(当初3年・5年・10年)から選べます。公式サイトに掲載されている基準金利は次のとおりです(2026年9月22日に確認)。
| 金利タイプ | 基準金利(年) | 見直しのタイミング |
|---|---|---|
| 変動金利 | 3.575% | 年2回(4月1日・10月1日) |
| 当初3年固定金利型 | 4.024% | 毎月見直し(固定期間終了後に再選択) |
| 当初5年固定金利型 | 4.256% | 同上 |
| 当初10年固定金利型 | 4.727% | 同上 |
ここで初心者の方がいちばんつまずくのが、「基準金利」と「適用金利」の違いです。上の表は優遇を引く前の基準金利で、実際に返済に使われるのは審査の結果ごとに優遇幅を差し引いた適用金利です。この2つは別物なので、表の数字をそのまま自分の返済額に当てはめないようにしてください。
商品の主な条件もあわせて確認しておきましょう。
| 項目 | 内容 |
|---|---|
| 借入金額 | 100万円以上〜1億円以内(10万円単位) |
| 借入期間 | 1年以上〜50年以内 |
| 年齢 | 借入時に満18歳以上満65歳以下で、最終返済時に85歳未満 |
| 年収 | 150万円以上で継続して安定した収入があること |
| 保証 | りゅうぎん保証株式会社の保証(保証人は原則不要) |
| 融資取扱手数料 | 融資金額に応じて1.98%(税込) |
| 繰上返済手数料 | 一部繰上返済は無料(内入額100万円未満は1件5,500円(税込))。全額繰上返済は固定金利期間中33,000円(税込)・変動金利期間中3,300円(税込) |
自営業や会社経営の方は、同じ職業を2年以上続けていることが条件に入っています。転職や独立の直後に申し込むと審査で不利になりやすいので、時期の見極めは早めにしておくと安心です。
条件の詳細は琉球銀行 公式「しあわせの住宅ローン」で確認できます。
住まいるくん=融資額と同額の預金を預ける住宅ローン
琉球銀行ならではの商品が、住宅取得応援ローン「住まいるくん」です。仕組みはシンプルで、借りる金額と同じ額の本人名義の預金を担保として預け入れます。預けたお金は利息の付かない無利息普通預金になります。
「現金でも買えるけれど、手元資金は減らしたくない」という方が、団信による万一への備えと住宅ローン控除を目的に使うのが典型的な活用法です。万一のときには住宅ローン残高が団信で消えるため、相続人には住宅と預金の両方を残せます。
| 項目 | 内容 |
|---|---|
| 使いみち | 住宅取得資金(同時に土地を買う場合は土地購入資金も含む。諸費用は対象外) |
| 借入金額 | 100万円以上〜1億円以下(10万円単位) |
| 借入期間 | 1年以上〜50年以下 |
| 金利 | 全期間固定金利。公式サイトには年0.350%(2024年6月現在)と掲載。地銀協団信を付ける場合は+年0.300% |
| 担保 | 融資額と同額の本人名義の預金(無利息普通預金)。住宅ローン控除を受ける方は、取得する土地・建物に原則第1順位の(根)抵当権も設定 |
| 団信 | 地銀協住宅ローン団信 |
| 年齢 | 契約時18歳以上(団信を付ける場合は満18歳以上満70歳以下・最終返済時85歳未満) |
| 条件変更手数料 | 5,500円(税込) |
注意したいのは、公式サイトの金利表示が「2024年6月現在」のままである点です。金利は情勢に応じて見直されるため、申し込む前に必ず最新の条件を琉球銀行の公式サイトまたはローンセンターでご確認ください。
また、公式サイトは審査期間が通常の住宅ローンより大幅に短く、必要書類も簡素であることをメリットに挙げています。預金という確実な担保があるぶん、審査の負担が軽くなるわけです。
預金を担保に入れるタイプのローンは琉球銀行だけのものではありません。仕組みそのものを先に理解しておきたい方は、預金担保型住宅ローンの仕組みと注意点もあわせて読んでみてください。商品の詳細は琉球銀行 公式「住まいるくん」に載っています。
キャッシュバックローン=預金の分だけ利息が戻る
全額を預けるのは難しい、という方に用意されているのが預金連動型の「キャッシュバックローン」です。普通預金の残高に応じて、支払ったローン利息の一部が翌月に返ってきます。
| 項目 | 内容 |
|---|---|
| 対象の住宅ローン | 金利選択型住宅ローン・セカンドステージローン |
| 適用金利 | 対象ローンの金利に年0.100%を上乗せ |
| 戻る金額 | 「住宅ローンの月末残高の50%」と「返済用普通預金の月中平均残高」の低いほう×(適用金利−団信の上乗せ幅−普通預金金利)÷12 |
| 入金 | 返済月の翌月に、返済用口座へ入金 |
| 対象口座 | 借入本人名義の返済用普通預金口座のみ(他の普通預金・定期預金は対象外) |
ここで見落としやすいのが「住宅ローン残高の50%」という上限です。いくら預金を積んでも、キャッシュバックの計算に使われるのは残高の半分まで。預金を増やせば増やすほど無制限に戻る仕組みではない、という点は先に押さえておきましょう。
また、月末時点で返済が遅れていると、その月はキャッシュバックを受けられない場合があります。引き落とし口座の残高管理は、この商品ではとくに大切です。計算式の詳細は琉球銀行 公式「キャッシュバックローン」で確認できます。
預金連動型は誰にでも向く商品ではありません。自分に合うかどうかを判断したい方は、預金連動型住宅ローンが向いている人・向いていない人の整理も参考になります。県外の銀行では東京スター銀行の預金連動型住宅ローンが代表格なので、比較の材料に加えてもよいでしょう。
団信・保障の選択肢と上乗せ金利
琉球銀行の住宅ローンでは、通常の団信に加えて保障を厚くする特約が選べます。保障を手厚くするほど金利が上乗せされるので、必要な保障と負担のバランスを考えて選ぶことになります。
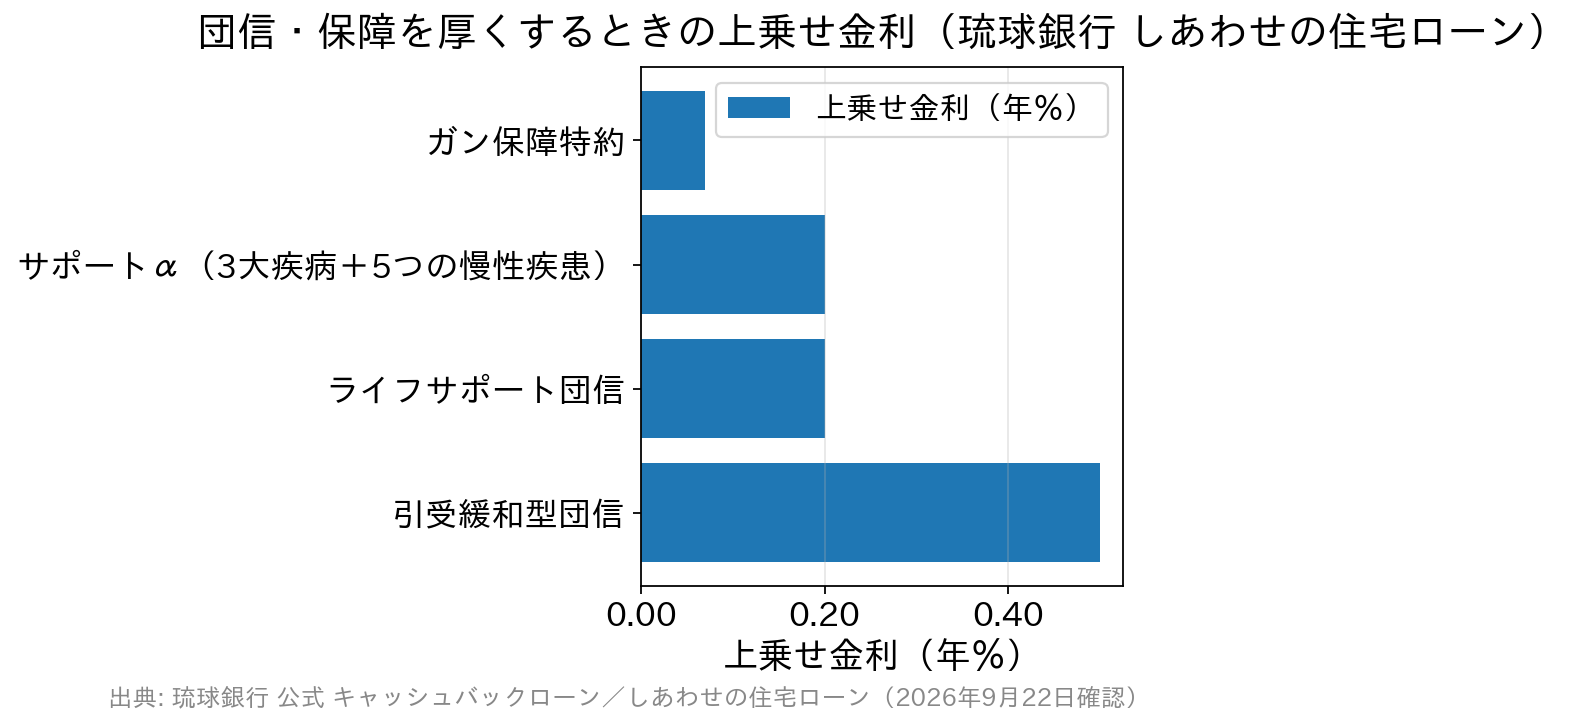
主な選択肢は次のとおりです。
- ガン保障特約……金利に年0.070%上乗せ
- サポートα(3大疾病+5つの慢性疾患保障)……金利に年0.200%上乗せ。がん・急性心筋梗塞・脳卒中に加え、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎を保障
- ライフサポート団信……金利に年0.200%上乗せ
- 引受緩和型団信……金利に年0.500%上乗せ。健康上の理由で通常の団信に入りにくい方向け
たとえば0.200%の上乗せは、3,000万円を35年で借りた場合に総返済額で数十万円単位の差になります。「なんとなく手厚いほうへ」ではなく、いま加入している生命保険と重なっていないかを確認してから決めるのが、無駄のない選び方です。
なお、住まいるくんで付けられるのは地銀協住宅ローン団信で、上乗せは年0.300%です。商品ごとに選べる団信が違う点にも注意してください。
変動金利が見直されるタイミング
変動金利を選ぶとき、初心者の方がいちばん不安に感じるのが「いつ、どれくらい上がるのか」でしょう。琉球銀行の場合、借入後の金利は年2回、4月1日と10月1日に見直されます。
新しい金利がすぐ返済額に反映されるわけではありません。公式サイトの説明によると、基準日が4月1日なら6月の約定返済日の翌日から、10月1日なら12月の約定返済日の翌日から新しい利率が適用されます。
さらに元利均等返済では、借入日から10月1日を5回経過するまで、約5年間は毎月の返済額そのものが変わりません(いわゆる5年ルール)。返済額が見直されるときも、新しい返済額は前回の1.25倍が上限です。
ただし返済額が据え置かれている間は、元金と利息の内訳が変わるだけです。金利が上がれば元金の減り方は遅くなるので、「返済額が変わらない=負担が増えていない」ではない点は理解しておきましょう。
金利の前提となる政策金利も動いています。日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決め、新しい方針は9月24日から適用されています。変動金利の基準となる短期プライムレートにも、時間差をおいて影響が及ぶと考えられます。
とはいえ、自分の返済額がいつ・いくら変わるかは、契約内容と見直し時期で決まります。ニュースの数字を追うより、手元の返済予定表と契約書で「次の見直しはいつか」「5年ルールが付いているか」を確かめるほうが確実です。
よくある質問(FAQ)
Q. 住まいるくんで預けたお金は途中で引き出せますか?
A. 融資額と同額の預金を担保として差し入れる仕組みのため、完済までは自由に引き出せません。預入期間中は利息も付きません。資金が長期間固定される点は、契約前に必ず理解しておきましょう。
Q. 住まいるくんとキャッシュバックローンは何が違いますか?
A. 住まいるくんは融資額と同額の預金を預ける代わりに全期間固定の低金利で借りる商品、キャッシュバックローンは預けられる分だけ預けて利息の一部を戻してもらう商品です。預金を動かせるかどうかが、いちばん大きな違いです。
Q. キャッシュバックはいくら戻りますか?
A. 住宅ローン月末残高の50%と、返済用普通預金の月中平均残高の低いほうが計算の基礎になります。そこに「適用金利−団信の上乗せ幅−普通預金金利」を掛けて12で割った額が、翌月に返済用口座へ入金されます。
Q. 住まいるくんでも住宅ローン控除は使えますか?
A. 公式サイトは住宅ローン控除の利用を前提にした説明をしており、控除を受ける方には土地・建物への抵当権設定を求めています。ただし控除には所得や住宅の要件があるため、適用可否は国税庁の案内や税務署で確認してください。
Q. 琉球銀行の住宅ローンは何年まで借りられますか?
A. しあわせの住宅ローン・住まいるくんとも、借入期間は最長50年です。ただし最終返済時の年齢(85歳未満)という条件があるため、実際に組める年数は申込時の年齢で決まります。
琉球銀行には、預金を活かして利息負担を抑える「住まいるくん」「キャッシュバックローン」というユニークな選択肢があります。まとまった資金をお持ちなら、通常の住宅ローンとどちらが有利になるかを試算してみる価値は十分にあるでしょう。
一方で、預金を長期間固定したくない場合や、沖縄県外で住まいを探している場合は、預金連動にこだわらない銀行も比べておきたいところです。たとえばSBI新生銀行の住宅ローンは保証料0円・一部繰上返済手数料0円で、一般団信の保険料も0円。店舗とオンラインの両方で手続きでき、諸費用の見通しが立てやすいので、比較の物差しとして確認しておくと選びやすくなります。
参考・出典:琉球銀行 しあわせの住宅ローン/住まいるくん/キャッシュバックローン/日本銀行 金融市場調節方針の変更について(2026年9月18日)

住宅ローン商品について関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3264view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



