
良い中古住宅の見分け方|中古一戸建ては4つの視点で選ぶ
「中古の一戸建てって、見えないところが傷んでいたらどうしよう」と不安になりますよね。良い中古住宅を見分けるコツは、立地・建物・見えない部分・お金の4つを、この順番で調べていくことです。
中古住宅には、同じ予算で広い家や便利な場所を選びやすいという魅力があります。建物の状態を専門家に調べてもらう仕組みや、万一に備える保険、税金の優遇もこの10年でずいぶん整いました。古いから不安、ではなく、調べられるから選べる。それが今の中古住宅です。

①立地条件は暮らしやすさと災害リスクの両方で見る
立地の基本は、交通の便、買い物や金融機関の近さ、公共施設や公園、教育環境です。建物は後から手を入れられても、立地だけは買ったあとに変えられません。ここは妥協しないほうがよいところです。
そのうえで欠かせないのが災害リスクの確認です。2020年8月28日からは、不動産取引の重要事項説明で、水害ハザードマップ上の物件の位置を説明することが義務になっています。
とはいえ、説明を受ける前に自分で見ておくと物件の見え方が変わります。国土交通省のハザードマップポータルサイトでは、洪水・土砂災害・高潮・津波のリスクを地図に重ねて見られます。
川から離れていても水は出る。内水氾濫にも注意
見落としやすいのが内水氾濫です。川があふれるのではなく、下水道や排水路が雨を流しきれずに水があふれる現象のことです。川から離れた市街地でも、アンダーパスや周りより低い土地では起こりえます。
ハザードマップは、川の氾濫を示す洪水のマップと、内水のマップが別に作られていることがあります。お住まい予定の市区町村のページで、両方を見比べておくと安心です。
現地で見ておきたいところ
- 周りの道路と比べて、敷地が低くなっていないか
- 近くにアンダーパスや水路、暗渠(ふたをされた水路)がないか
- 雨の日か雨上がりに現地を歩いてみる(水はけが分かります)
- 近所の方に、過去の浸水や道路の冠水がなかったかを聞いてみる
土地の価格が相場より安い場合は、そもそも建て替えができない土地のこともあります。気になる方は相場より安い土地で注意したい点と見分け方も読んでみてください。
②建物は間取りの柔軟さと、どの耐震基準で建てたかを見る
建物は、間取りを変えやすい家を選ぶと後々ラクです。家族の人数や暮らし方が変わっても、少しの手直しで対応できるからです。
凝った外観や独特な形より、シンプルな造りのほうがメンテナンス費用の見通しも立てやすくなります。LDKが16帖以上あるなど、リビングにゆとりがある家は暮らしやすさにもつながります。
築何年かより、どの耐震基準か
初めての方がいちばん気にするのは築年数ですが、見てほしいのは「どの耐震基準で建てられたか」です。建築基準法の耐震基準は、大きな地震のたびに見直されてきました。
| 耐震基準の世代 | 建築確認を受けた時期 | 中古住宅を見るときの目のつけどころ |
|---|---|---|
| 旧耐震基準 | 1981年(昭和56年)5月31日以前 | 耐震診断・耐震改修の要否を確認。住宅ローン控除にも別途証明書が必要 |
| 新耐震基準 | 1981年(昭和56年)6月1日以降 | 大地震でも倒壊しないことを求める現在の考え方の出発点 |
| 2000年基準(木造) | 2000年(平成12年)6月1日以降 | 地盤調査・耐力壁のバランス・接合金物の規定が強化された木造の現行基準 |
基準の適用は、建てた年ではなく建築確認を受けた日で決まります。建築確認済証や検査済証に書かれているので、気になる物件があれば売主側に書類があるかを聞いてみてください。
検査済証がきちんと残っているかどうかは、その家がどう管理されてきたかを知る手がかりにもなります。
大きなリフォームを考えているなら、建築確認のルールも
中古を買ってリフォームする予定なら、2025年4月の建築基準法の見直しも知っておきたいところです。木造2階建ての一戸建てでも、大規模なリフォームには建築確認の手続きが必要になりました。
大規模とは、壁・柱・床・はり・屋根・階段のどれかを半分を超えて作り直す工事のことです。たとえば屋根を垂木(たるき)から半分以上やり替えると対象になります。屋根材の葺き替えだけ、キッチンやお風呂の交換、手すりの設置などは対象外です。
建築確認が要ると、設計や手続きの分だけ工期と費用が増えることがあります。リフォーム会社に、予定している工事が建築確認の対象になるかを早めに聞いておくと計画を立てやすくなります(国土交通省「木造戸建の大規模なリフォームに関する建築確認手続について」)。
③見えない部分は建物状況調査(インスペクション)で調べる
外から見てきれいでも、基礎・土台・屋根・柱といった内部の傷みは、素人目では分かりません。ここで頼りになるのが建物状況調査(インスペクション)です。
国の登録講習を修了した建築士(既存住宅状況調査技術者)が、構造上主要な部分と、雨水の浸入を防ぐ部分を調べます。基礎・柱・屋根や外壁・窓まわりなどを、目視や計測、非破壊の検査で確認するものです。
2018年4月1日の改正宅地建物取引業法の施行で、不動産会社には調査をする人のあっせんについて媒介契約書に書くことなどが義務づけられました。こちらから「インスペクションをお願いできますか」と切り出しやすくなっています。
調査の中身や依頼先の探し方は、中古一戸建てのホームインスペクションの費用と調べる範囲でも詳しく説明しています。
費用と時間の目安
国土交通省の建物状況調査(インスペクション)活用の手引きでは、時間は1〜3時間程度、費用は6万円程度からが目安とされています。数千万円の買い物と比べれば、大きな負担ではありません。
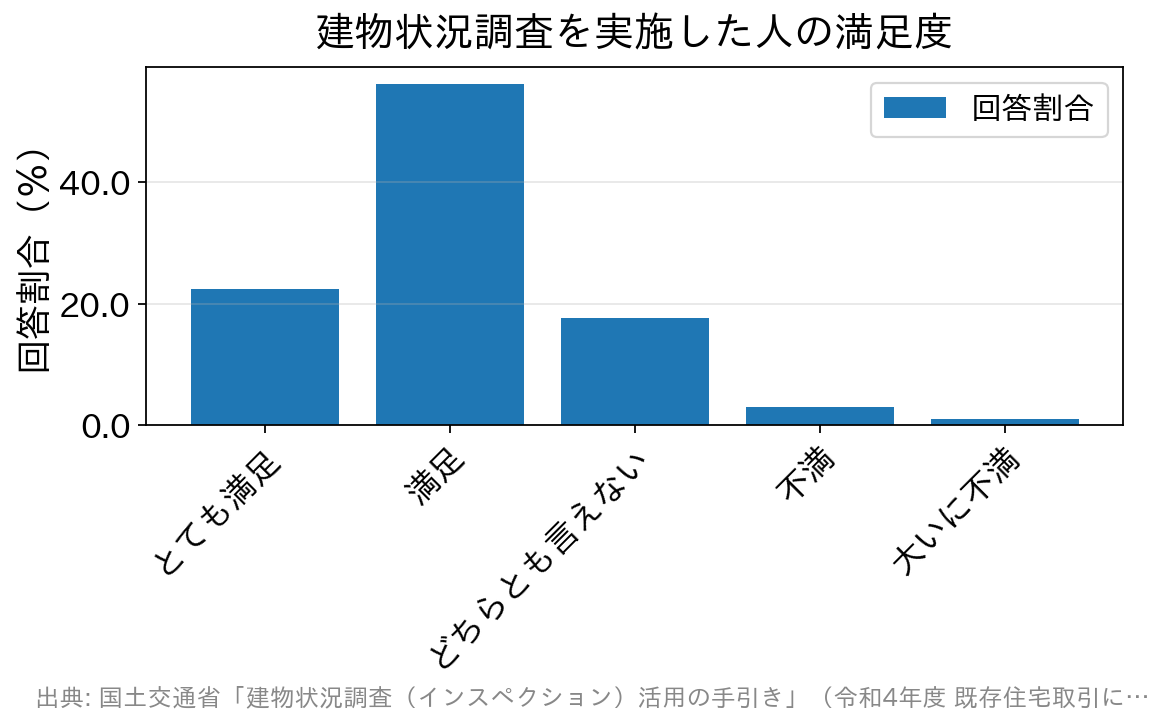
同じ手引きで紹介されている令和4年度の国土交通省の実態調査では、調査を実施した205人のうち78.5%が「とても満足」「満足」と答えています。
依頼する前に知っておきたい注意点
- 売主・買主のどちらが依頼してもかまいませんが、買主が依頼するときは売主の同意が必要です
- 費用は依頼した側が払うのが一般的です
- 家具や構造の都合で調べられない箇所は、省かれることがあります
- 目視などによる現況の調査なので、すべての欠陥がないことを約束するものではありません
- 重要事項説明の対象は、木造の一戸建てなどは調査から1年、マンションなど鉄筋コンクリート造の共同住宅等は2年を経過していない結果です(共同住宅等の2年は2024年4月1日から)
調査で不具合が見つかっても、買ってはいけない物件という意味ではありません。直す費用が事前に分かれば、価格の交渉やリフォームを含めた資金計画に生かせます。
既存住宅売買瑕疵保険もセットで検討を
建物状況調査が健康診断なら、既存住宅売買瑕疵保険は医療保険のような存在です。引き渡し後に、構造上主要な部分や雨水の浸入を防ぐ部分の欠陥が見つかった場合、補修費用などが保険から支払われます(免責事由があります)。
引き渡し前に検査をして、基準に合っていれば加入できます。新耐震基準に適合しているなど一定の要件を満たす中古住宅が対象で、加入に必要な検査は建物状況調査とあわせて受けられます。この保険は、次の住宅ローン控除の場面でも役に立ちます。
④お金は2026年からの中古住宅のローン控除の拡充も踏まえて
中古住宅を考えている方に知っておいてほしいのが、住宅ローン控除の拡充です。令和8年度税制改正で、2026年1月1日から2030年12月31日までに入居した場合が対象になりました。
今回は、省エネ性能の高い既存住宅(中古住宅)への支援が手厚くなったのが特徴です。借入限度額が引き上げられ、子育て世帯・若者夫婦世帯には上乗せがあり、省エネ性能の高い中古住宅は控除期間が10年から13年に延びました。
| 既存住宅(中古住宅)の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円(4,500万円※) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円※) | 13年間 |
| その他の住宅 | 2,000万円 | 10年間 |
※は子育て世帯(19歳未満の扶養親族がいる方)・若者夫婦世帯(配偶者のいる40歳未満の方など)の上乗せ額です(国土交通省「既存住宅を取得したとき」)。
控除率は年末のローン残高の0.7%で、合計所得金額2,000万円以下などの要件があります。床面積の要件も、新築・中古とも40平方メートル以上に緩和されました。合計所得金額が1,000万円を超える方や、上乗せを使う方は50平方メートル以上です。
1982年より前に建てられた家は、証明書が1つ必要
中古住宅で気をつけたいのが耐震の要件です。1982年(昭和57年)1月1日以後に建築された住宅は、それだけで耐震基準に適合するものとして扱われます。それより前に建築された住宅は、次のいずれか1つの書類が必要です。
- 耐震基準適合証明書
- 建設住宅性能評価書の写し
- 既存住宅売買瑕疵担保責任保険の付保証明書
3つめに瑕疵保険の付保証明書が入っている点に注目してください。前の章の保険が、万一への備えと税制優遇の要件の両方に使えるわけです。築年数の古い物件を考えている方は、早めに不動産会社へ相談しておくと手続きが間に合います。
中古住宅選びの進め方。最初の一歩から順番に
情報が多くて迷ってしまう方のために、進める順番をまとめました。
- 予算と借入可能額のあたりをつける(物件価格に加えて、リフォーム費用と諸費用も見込む)
- エリアを絞り、ハザードマップで洪水と内水の両方を見る
- 気になる物件が出たら、建築確認を受けた時期と検査済証の有無を聞く
- 購入を前向きに考える段階で、建物状況調査を不動産会社に相談する
- 調査結果をもとにリフォーム会社から見積もりを取り、瑕疵保険の加入も含めて資金計画を立てる
- 住宅ローンを比べて、事前審査に申し込む
4番と5番は、売買契約の前に済ませておくのが肝心です。リフォーム費用は家の状態でまったく変わるので、なんとなく200万円くらい、で計画すると後から足りなくなりがちです。
住宅ローンは多くの金融機関が中古住宅を対象にしています。ただ、建物の担保評価や築年数によって、借りられる額や期間が新築より短くなることがあります。リフォーム費用までローンに含められるかも金融機関で扱いが違います。
物件を決める前に事前審査で借入可能額をつかんでおくと、資金計画がぐっと立てやすくなります。仲介をお願いする会社選びに迷ったら、良い不動産会社の見分け方も参考にしてください。
まとめ。掘り出し物件は、調べた人の手に入る
中古住宅には、いわゆる掘り出し物件も少なくありません。ただ、それは運よく出会うものというより、4つの視点を順番に調べた人の手に入るものです。
- 立地は後から変えられない。ハザードマップは洪水と内水の両方を見る
- 建物は築年数より、建築確認を受けた時期(耐震基準の世代)を見る。大きなリフォームは建築確認の要否も確認
- 見えない部分は建物状況調査で調べ、既存住宅売買瑕疵保険で備える
- お金は2026年からの住宅ローン控除の拡充も踏まえて計画する
中古住宅は、物件価格のほかにリフォーム費用や諸費用もかかります。住宅ローンは金利だけでなく、事務手数料や保証料がどのくらいかかるかもあわせて比べてください。
税制の要件は毎年の改正で変わります。控除を使えるかどうかは、入居した年の国税庁の確定申告の手引きに沿って判断することになります。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

中古物件の購入関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




