
築浅の中古住宅は買い?見極め方と住宅ローン控除をやさしく解説
「新築は予算オーバー、でも古い中古は不安」と迷っている方へ。完成から数年の築浅(ちくあさ)物件は、新築に近い設備を新築より抑えた価格で手に入れやすく、初めての購入でも有力な候補です。
ただ、売主のローン残高の関係で値引きの余地は小さめです。管理や設備の状態も物件ごとに差があります。2026年からは中古住宅の住宅ローン控除が広がり、省エネ性能を証明できるかで控除の期間が変わる点も押さえておきたいところです。
そもそも「築浅」とは何年までを指すのでしょうか
築浅に、法律上の決まった定義や業界共通のルールはありません。不動産の広告や検索条件では築5年以内を一つの区切りにすることが多いので、ここでもおおむね築5年前後の物件を思い浮かべてください。
見たいのは年数そのものより、その建物がどう使われ、どう手入れされてきたかです。同じ築3年でも、丁寧に住まれた家とそうでない家では状態が違います。年数は入口の目安くらいに考えると迷いにくくなります。
まだ新しいのに、なぜ売りに出されるのでしょうか
築5年ほどなら大きな修繕はまず要らず、ハウスクリーニング程度でそのまま住めることも珍しくありません。それなのに、なぜ手放されるのか。初めて中古を探す方が最初に引っかかるのがここだと思います。
売却理由は物件ごとにさまざまで、築浅だから何か問題があると決めつける必要はありません。よくあるのは次のような理由です。
- 転勤や転職で住み続けられなくなった
- 出産や子どもの独立、親との同居などで、広さや場所が合わなくなった
- 離婚や相続など、家庭の事情で住み替える
- 収入が減ったり出費が増えたりして、返済が重くなった
- 勢いで決めてしまい、住んでみたら暮らしに合わなかった
売主に売却理由を伝える法律上の義務はありませんが、不動産会社を通して聞くことはできます。答えられる範囲で教えてもらえることも多いので、遠慮せず質問してみてください。理由の聞き方は中古物件の売却理由が大事な理由でも紹介しています。
理由よりも見ておきたいのは、建物や周りの環境について売主が知っている不具合が、告知書や重要事項説明書にきちんと書かれているかどうかです。
築浅物件の3つのメリット
設備や仕様が新しいまま手に入る
キッチンや浴室、給湯器、断熱の性能は年々よくなっています。築浅なら、比較的新しい世代の設備をそのまま引き継げます。
新築より価格が抑えられていることが多い
新築の販売価格には、広告費や販売経費も含まれています。中古として売り出されるとその分が乗らないため、ほぼ同じ状態の住まいを新築より抑えた予算で狙えることがあります。
実物を見て決められる
新築マンションは、完成前にモデルルームで契約することもあります。中古なら、実際の部屋や眺め、日当たり、共用部の使われ方まで自分の目で見てから決められます。
内見では、水回り・窓まわり・共用部の3か所を意識すると分かりやすいです。水回りは水漏れの跡やカビ、窓まわりは結露の跡やサッシの動き、マンションの共用部はゴミ置き場や駐輪場の様子を見ると、手入れの質が見えてきます。
買う前に確かめたい5つのこと
① 価格交渉が思うように進まないことがある
売主がまだ住宅ローンを返している場合、売れたお金でローン残高を返しきれる金額でないと、売却そのものができません。買ってからの年数が浅いほどローンは多く残っているので、値引きしたくてもできない事情が生まれます。
値下げを前提にせず、提示された価格で納得できるかで考えるのが現実的です。
② 設備の状態と保証の残りを確認する
新築時のメーカー保証や売主が受けていたアフターサービスは、買ったあとにそのまま引き継がれるとは限りません。給湯器・食洗機・エアコンなど、設備ごとの状態と保証の残りを書面で確認しておいてください。
個人が売主の中古取引では、設備の不具合について売主が責任を負う期間を数か月程度に限る特約がよく結ばれます。期間と対象は、契約書で必ず目を通しておきたいところです。
③ マンションは管理状態を必ず見る
マンションでは、建物と同じくらい管理状態が暮らしを左右します。とくに次の3つは確認してください。
- 修繕積立金がいくら貯まっているか(総額と、今後の値上げ予定)
- 長期修繕計画の内容と、次の大規模修繕の時期
- 管理費・修繕積立金の滞納がないか
築浅マンションは、修繕積立金が低めに設定され、数年ごとに上がっていく段階増額積立方式が多く見られます。毎月の負担はローンの返済額だけではありません。
国土交通省は2024年6月にガイドラインを改め、段階的に上げる場合の目安を示しました。最初の額は均等に積み立てた場合の0.6倍以上、最後の額は1.1倍以内という考え方です(国土交通省の報道発表)。
長期修繕計画を見せてもらい、今の積立金が均等に積み立てた場合と比べてどのくらい低いのかを見ておくと、将来の値上げ幅の見当がつきます。見方は中古マンションの管理状況の見極め方で詳しく紹介しています。
④ 立地とハザードマップを自分の目で見る
建物が新しくても、立地は変えられません。通勤・通学の道のりや周りのお店に加えて、自治体が公表しているハザードマップで浸水や土砂災害の想定を見ておいてください。洪水と内水(下水があふれる浸水)のマップは別にあるので、両方を見ると安心です。火災保険に水災補償を付けるかどうかを決める材料にもなります。
⑤ 一戸建てなら書類と土地まわりも見る
築浅の一戸建ては、建物に加えて土地の情報も手元に残っているかを見ておきたいところです。建てたときの建築確認済証と検査済証、地盤調査の報告書、境界の位置が分かる測量図などです。
検査済証は、建物が建築確認どおりに完成したことを示す書類です。後で触れる住宅ローン控除で省エネ性能を証明するときにも使える場合があるので、売主が保管しているかを早めに聞いておくと手続きが進めやすくなります。
境界の目印(境界標)が現地にあるかも、内見のついでに見ておきたい点です。将来の建て替えや売却のとき、隣地とのもめごとを防ぐ手がかりになります。
建物状況調査(インスペクション)という選択肢
見た目はきれいでも、構造は素人には分からないという不安には、建物状況調査(インスペクション)という制度があります。国の講習を終えた建築士が、建物を支える部分や雨水の入り込みを防ぐ部分の劣化を調べるものです。
2018年4月からは、不動産会社に2つのことが求められています。媒介契約のときに調査会社を紹介できるかを示すことと、調査をした物件では重要事項説明で結果を伝えることです。調査そのものが義務になったわけではないので、受けたい場合は自分から頼むことになります。
あわせて考えたいのが既存住宅売買瑕疵(かし)保険です。引き渡し後に構造や雨漏りの不具合が見つかったときの補修費用に備えられます。加入には検査に通る必要があるので、使いたい場合は契約前に不動産会社へ相談してください。
中古でも住宅ローン控除は使えます(2026年入居分から拡充)
控除は新築だけと思われがちですが、中古住宅も要件を満たせば住宅ローン控除を受けられます。年末のローン残高の0.7%が、所得税(引ききれない分の一部は翌年の住民税)から差し引かれる制度です。
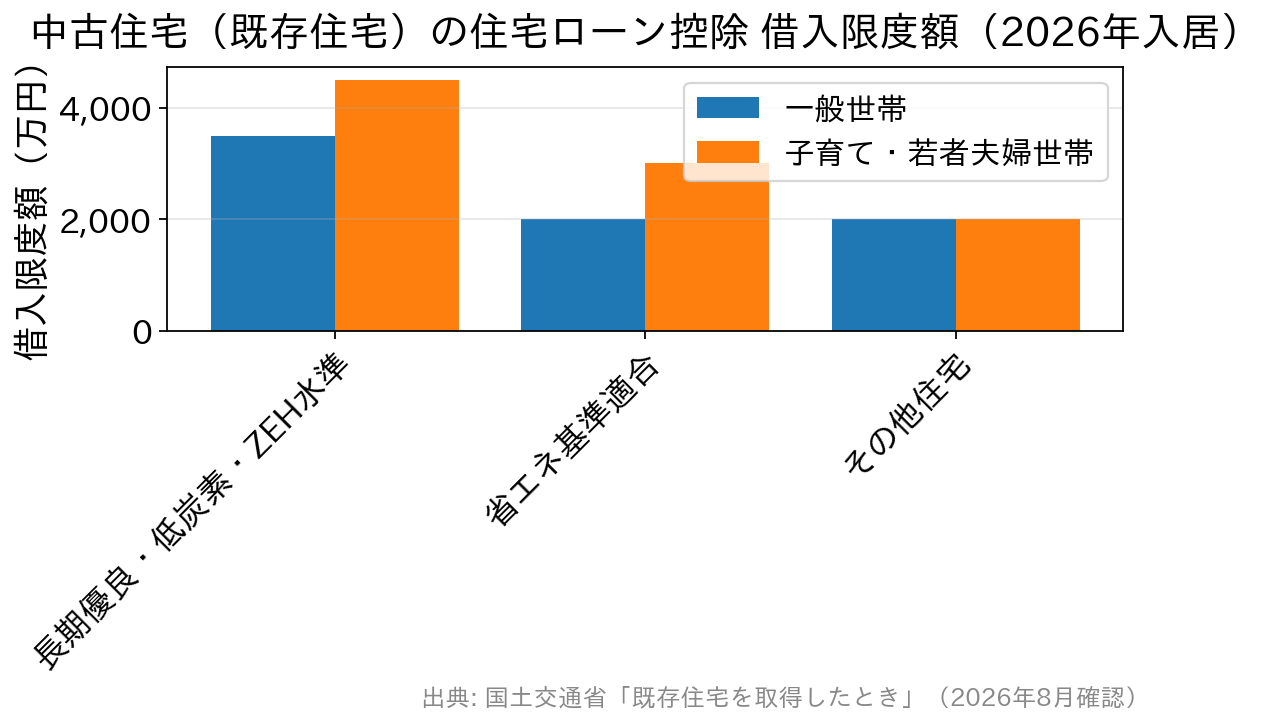
2026年はこの制度が大きく変わった年です。令和8年度税制改正で、2026年1月1日から2030年12月31日に入居する分まで5年延長されました。あわせて、省エネ性能の高い中古住宅は控除期間が10年から13年に延びています(国土交通省「既存住宅を取得したとき」)。
| 中古住宅の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 (子育て・若者夫婦世帯は4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 (子育て・若者夫婦世帯は3,000万円) | 13年間 |
| その他住宅(上記に該当しない住宅) | 2,000万円 | 10年間 |
※2026年1月1日〜2030年12月31日に入居する場合。子育て世帯=19歳未満の扶養親族がいる方、若者夫婦世帯=配偶者のいる40歳未満の方または40歳未満の配偶者のいる40歳以上の方。(出典 国土交通省「既存住宅を取得したとき」・2026年10月時点)
築浅物件を探している方にとって、実際に効いてくるのは次の4つです。
- 耐震の書類はまず要りません。1982年1月1日より前に建てられた住宅は耐震基準を満たす証明が必要ですが、築5年前後ならこの条件に当たりません。
- 省エネ性能の証明書があるかで、限度額と控除期間が変わります。建設住宅性能評価書か住宅省エネルギー性能証明書が用意できるかを、売主と不動産会社に早めに聞いてください。証明のための調査は、取得日の前2年以内か取得後6か月以内に終えている必要があります。
- 2025年4月1日以降に新築された住宅は、省エネ基準適合住宅の証明として検査済証も使えます。この時期から新築住宅には省エネ基準への適合が義務になったためで、ごく新しい築浅物件ほど13年の控除に乗りやすくなります。
- 床面積は40㎡以上に緩和されました。ただし合計所得金額が1,000万円を超える方や、子育て世帯などの上乗せを使う方は50㎡以上が必要です。合計所得金額2,000万円以下、返済期間10年以上、引き渡しから6か月以内の入居といった要件もあります。
控除を受けるには、入居した年の翌年に自分で確定申告をします。会社員の方は2年目からは年末調整で受けられます。控除の細かい条件は中古マンションの住宅ローン控除の解説にまとめています。
中古ならではの諸費用も見ておく
中古物件では、新築ではあまりかからない費用が出てきます。大きいのは仲介手数料です。売買価格が400万円を超える場合、上限は売買価格の3%に6万円を足した額と消費税で、3,000万円の物件なら105万6,000円(税込)です。
このほか、登記費用、印紙税、火災保険料、住宅ローンの事務手数料や保証料、必要ならリフォーム費用がかかります。物件価格だけで予算を組むと、自己資金が足りなくなりがちです。いくら用意すればよいかの目安は中古マンションの購入資金の目安で確認できます。
リフォーム費用を住宅ローンにまとめて借りられる商品もありますが、対象の工事や上限額、必要な書類は金融機関で違います。工事を前提に買うなら、物件を申し込む前に取り扱いの有無を聞いておいてください。
ローンの借入期間はどう考える?
マンションのように法定耐用年数が長い建物は、築浅なら新築と同じように長い借入期間を取りやすい傾向があります。ただ、借入期間の扱いは金融機関ごとに違い、完済時の年齢の上限も関わってきます。
借入期間が長いほど毎月の返済は軽くなりますが、利息を払う期間も延びて総返済額は増えます。では何年で組むか。毎月払える額と、何歳までに返し終えたいかの両方から決めるのが基本です。
まとめ|築浅は有力な選択肢。決め手は確認の丁寧さ
築浅物件は、新しい設備と抑えめの価格を両立しやすい、初めての住宅購入にとって有力な選択肢です。その代わり、値引きの余地は小さく、管理や設備の状態は物件ごとに差があります。
エリアを絞り、設備と管理状態を見て、必要なら建物状況調査や瑕疵保険を使う。そのうえで、省エネ性能の証明書の有無まで含めて住宅ローン控除の見込みを立てる。この順番で進めれば、築浅物件は十分に買いと言えます。
住宅ローンは、金利だけでなく事務手数料や保証料、団体信用生命保険(団信)の保障内容まで含めて比べるのが基本です。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

中古物件の購入関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




