
SBI新生銀行の住宅ローン|保証料0円と団信3プランを解説

SBI新生銀行の「パワースマート住宅ローン」は、保証料0円・一部繰上返済手数料0円に加え、全疾病保障付団信を金利の上乗せなしで選べるのが最大の持ち味です(2026年9月時点・公式サイトにて確認)。事務手数料は借入金額の2.20%(税込)とネット銀行の標準的な水準なので、「諸費用は分かりやすく、保障は手厚く」というバランスで選びたい人に向いた1本といえます。
SBI新生銀行は東京都中央区に本店を置く銀行です。1998年に経営破綻した日本長期信用銀行を前身とし、2004年に「新生銀行」へ改称、その後SBIグループ入りを経て2023年1月に「SBI新生銀行」へ商号変更しました。店舗とオンラインの両方で手続き・相談ができる、バランスの取れた銀行です。初めての方がつまずきやすい点に先回りしながら、条件を順に見ていきましょう。
SBI新生銀行の住宅ローンの基本条件
「パワースマート住宅ローン」は、借入金額500万円以上3億円以下(10万円単位)で利用できます。借入期間は次のように分かれます。
・変動金利(半年型)で、新規に住宅の購入・建設資金を借りる場合……5年以上50年以内
・それ以外(当初固定金利・長期固定金利、借り換えなど)……5年以上35年以内
ここで見落としやすいのが、借入期間が35年を超える場合は当初借入金利に年0.1%が上乗せされるという点です。50年で組めば毎月の返済額は下がりますが、金利は少し高くなり、利息の総額も増えます。「返済期間を延ばす=おトク」ではないことを最初に押さえておきましょう(完済時年齢は80歳未満が条件です)。
この点は当局の関心事にもなっていて、片山さつき金融担当相は2026年9月8日の会見で、返済期間40年・50年といった超長期の住宅ローンについて「顧客への説明や審査体制について注視していく」と述べました。50年ローンが使えなくなるという話ではありませんが、長い期間を選ぶときほど「完済時に何歳か」「その年齢まで返し続けられるか」を自分で確かめる姿勢が大切になります。
金利タイプと当初適用金利のめやす
金利タイプは「変動金利(半年型)」「当初固定金利」「長期固定金利」から選べ、変動と固定を組み合わせるミックスローンも利用できます。変動金利・当初固定金利を選んだ場合、当初借入金利の適用期間が終わると変動金利(半年型)が自動で適用されます(金利変更時に当初固定金利を選び直すこともできますが、手数料5,500円・税込がかかります)。
当編集部が2026年9月1日に公式サイトを確認したところ、新規借り入れの当初適用金利(自己資金10%以上の優遇適用時)は次の水準でした。
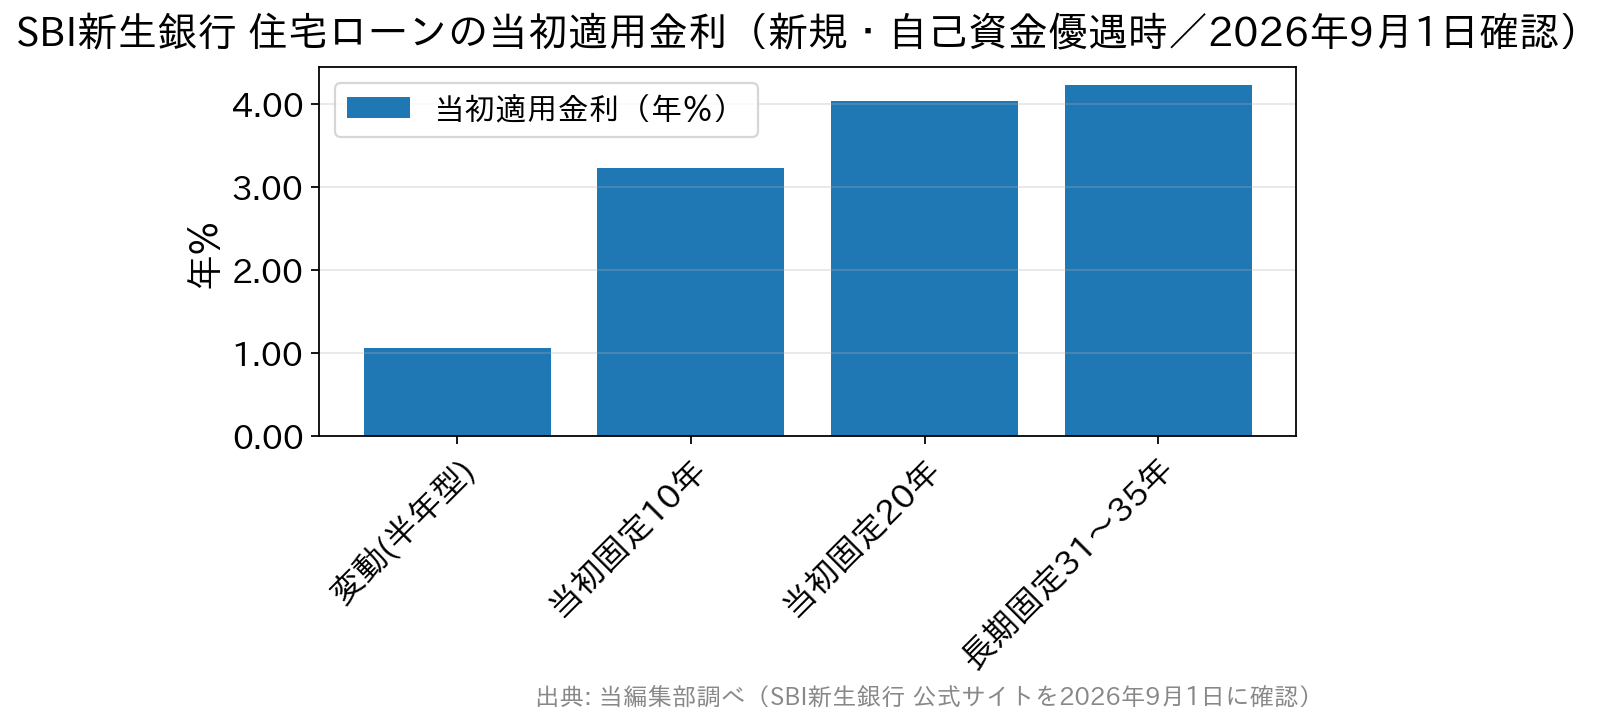
さらに、SBI証券と連携する「SBIハイパー預金」を開設すると、変動金利(半年型)の当初借入金利から年0.09%引き下げの優遇が受けられます。同じ2026年9月1日時点で、この優遇を使った変動金利は年0.990%でした。自己資金優遇との併用はできないため、どちらが有利かは自己資金の額しだいです。預金とローンをセットで考えられるのは、SBIグループならではの選び方といえます。
適用金利は毎月見直されます。
保証料0円・諸費用がシンプル
SBI新生銀行の住宅ローンは、保証会社を使わない直接融資のため、他行で数十万円かかることもある保証料が0円です。諸費用の全体像はとても分かりやすくなっています。
| 諸費用の項目 | SBI新生銀行 | 備考 |
|---|---|---|
| 保証料 | 0円 | 保証会社を利用しないため |
| 事務手数料 | 借入金額×2.20%(税込) | 定率型 |
| 一部繰上返済手数料 | 0円 | Webから1円単位・何回でも無料 |
| 団信保険料(一般団信・全疾病保障付団信) | 0円 | 金利への上乗せなし |
| 電子契約利用手数料 | 5,500円(税込) | 利用すると印紙税は不要 |
特に一部繰上返済がWebから1円以上1円単位で、いつでも何回でも無料なのは、コツコツ返済派には大きなメリットです。ボーナスのたびに少しずつ元金を減らす、といった使い方がしやすくなります。
一方で、事務手数料は借入金額に比例する定率型なので、3,000万円を借りれば66万円(税込)と決して小さくありません。保証料が無料という点だけで判断せず、みずほ銀行の住宅ローンのような保証料型の銀行と、諸費用と金利を合わせた総額で比べるのが確実です。
団信は3つから1つを選ぶ(全疾病保障付団信は上乗せ0円)
団体信用生命保険(団信)の手厚さも、SBI新生銀行の見逃せないポイントです。加入は必須で、次の3つのうち1つだけを選びます(複数への加入はできません)。
| 保障プラン | 上乗せ金利 | 主な保障・加入年齢 |
|---|---|---|
| 一般団信 | なし | 死亡・所定の高度障害でローン残高0円/20〜65歳 |
| 全疾病保障付団信 | なし | 上記に加え、すべての病気・ケガによる所定の就業不能状態が続いた場合も残高0円。就業不能期間中の毎月の返済額も保障/20〜49歳 |
| ガン団信 | 年0.1% | 上記の一般団信の保障に加え、所定のがんと診断確定されたら残高0円/20〜49歳 |
いずれも完済時80歳未満が条件で、団信の保障上限は3億円です。注目したいのは全疾病保障付団信が金利の上乗せなしで選べる点で、8疾病(がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)以外の病気やケガも対象になります。ただし融資実行日から90日間は待機期間があるなど所定の条件があるため、申込前に保障内容を読んでおきましょう。
なお、以前案内されていた介護保障を付けた「安心保障付団信」は、現在の申し込みプランには含まれていません。古い記事や比較サイトで見かけても、いま選べるのは上の3プランです。同じく京葉銀行のがん団信のように、団信の条件は銀行ごとにかなり違うので、金利差だけで判断しないことをおすすめします。保障内容の詳細は公式の団体信用生命保険のページで確認できます。
申込条件と、審査が「1回で完結する」しくみ
主な申込条件は、借入申込時の年齢が20歳以上65歳以下・完済時80歳未満、団信に加入できること、前年度の税込年収300万円以上の正社員または契約社員(自営業の方は業歴2年以上・2年平均で所得300万円以上)、そして日本国籍または永住許可を有すること、などです。
初めての方がいちばん戸惑うのがここなのですが、SBI新生銀行は原則として「事前審査(仮審査)」と「本審査」を分けず、一体で審査します。他行のように軽い書類で仮審査を通してから本審査、という二段構えではないため、最初から本審査に必要な書類を一式そろえる必要があります。
これはデメリットというより手続きの設計の違いです。審査が1回で済むぶん流れはシンプルですが、他行と並行して検討したい場合は、先に他行の仮審査を済ませてから申し込むと進めやすくなります。書類に不備がなければ、審査結果は早ければ7営業日ほどで案内されるとされています。申込条件は公式の審査申込ページに一覧があります。
よくある質問(FAQ)
Q. SBI新生銀行の住宅ローンは事前審査だけ受けられますか?
A. できません。SBI新生銀行は原則として事前審査と本審査を分けず一体で審査するため、申し込みは1回です。そのぶん最初から本審査用の書類が必要になるので、他行と比較したい場合は他行の仮審査を先に進めておくとスムーズです。
Q. 全疾病保障付団信とガン団信は両方付けられますか?
A. できません。一般団信・全疾病保障付団信・ガン団信の3つから1つだけを選ぶ形です。就業不能全般に広く備えたいなら全疾病保障付団信、がんに絞って残高保障を厚くしたいならガン団信(年0.1%上乗せ)が候補になります。
Q. 借入期間50年で借りると金利は変わりますか?
A. 借入期間が35年を超える場合、当初借入金利に年0.1%が上乗せされます。また50年が選べるのは、変動金利(半年型)で新規に住宅の購入・建設資金を借りる場合に限られます。毎月の返済額は下がりますが利息の総額は増えるため、完済時年齢とあわせて検討してください。
Q. 店舗で相談できますか?
A. はい。SBI新生銀行は店舗での対面相談とオンライン手続きの両方に対応しています。ネットで完結させたい人も、対面で確認しながら進めたい人も選べるのが特徴です。
Q. すでにSBI新生銀行で借りている場合、同じ銀行で借り換えできますか?
A. できません。公式の商品説明でも、同行の住宅ローンを利用中の方が同行で借り換えることはできないと案内されています。金利タイプの見直しで対応できるかを含め、まずは同行に相談してみましょう。
SBI新生銀行の住宅ローンは、保証料0円・Web繰上返済無料・全疾病保障付団信が上乗せ0円と、コストと保障のバランスに優れた1本です。SBIハイパー預金との組み合わせによる金利優遇や、変動金利での最長50年という選択肢もあり、選び方の幅が広いのも特徴といえます。
住宅ローンは金利だけでなく、事務手数料・団信・繰上返済のしやすさまで含めた「総額と使い勝手」で比べることが大切です。金利や条件は毎月見直されるため、最新の内容は公式サイトの金利一覧でご確認ください。

住宅ローン商品について関連記事
-

住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.09.18
- 1254view
-

住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.09.18
- 2142view
-
- 2026.09.18
- 2150view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.09.18
- 2198view
-

- 2026.09.18
- 1341view
-

- 2026.09.18
- 2259view




