住宅ローン借り換えのタイミングは?目安と諸費用をやさしく解説
住宅ローンの返済が始まってしばらく経つと、「いまの金利のままで大丈夫かな」と気になってきますよね。そんなときの選択肢のひとつが借り換えです。
より条件のよい住宅ローンに乗り換えることで、返済額を減らせる可能性があります。
ただ、借り換えは「思い立ったらすぐ」ではなく、いつ動くかで得られる効果が大きく変わります。しかも2026年に入ってからは金利が上がる方向に動いていて、「もう少し下がるのを待とう」という待ちの姿勢だけでは判断しづらくなりました。
この記事では、住宅ローンをはじめて借りた方にもわかるように、借り換えを考えるタイミングの見きわめ方と、見落としやすい諸費用・注意点をやさしく整理します。
この「1,000万円・10年・1%」は昔から言われている経験則で、法律や制度で決まった基準ではありません。実際には、目安を満たしていなくても諸費用が安ければ効果が出ることもありますし、逆に3つそろっていても手数料の方式によっては思ったほど得にならないこともあります。最後は必ず、自分の残高・残り期間・提示された金利で試算して判断してください。
返済期間が多く残っているほど、借り換えで返済総額を減らせます。だからこそ、「返済が始まって数年」という早い段階で一度シミュレーションしておくと、選択肢を逃しにくくなります。
固定期間の終了を待つべき?
固定金利選択型を利用している場合、「固定期間が終わってから考えよう」と先送りにする方は少なくありません。ただ、待っている間も残り期間は短くなっていきますし、期間終了後にどの金利が適用されるかは、そのときになるまでわかりません。固定期間の終了が近づいてきたら、終わるのを待たずに情報収集を始めるほうが安心です。なお、固定期間中の借り換えは手数料の扱いが金融機関によって異なるため、いまの借入先の条件も確認しておきましょう。
家計が苦しくなってきたときも検討のサイン
子どもがいる世帯では、想定以上に教育費がかかることがあります。進学先が変わって負担が増えることもあるでしょう。共働きだったご夫婦が、出産や介護などの理由で働き手ひとりになる場合も同じです。家計の負担が大きくなったときは、支出のなかで最も金額の大きい住宅ローンの見直しが効果的です。
ただし、毎月の返済額を下げるために返済期間を延ばすと、支払う利息の総額は増えます。「月々を軽くする」ことと「総額を減らす」ことは別の目的だと理解したうえで選びましょう。
 インターネットには、無料で使える返済シミュレーションがたくさんあります。借り換えを考えたら、まずは気軽に試してみましょう。借入額・金利・返済期間を入れるだけで、月々の返済額と総返済額を簡単に比べられます。
金利差でどれくらい変わるのか、一般的な条件で計算してみます。
【試算の条件】借入3,000万円・返済期間35年・元利均等返済・ボーナス返済なし・諸費用は含まない
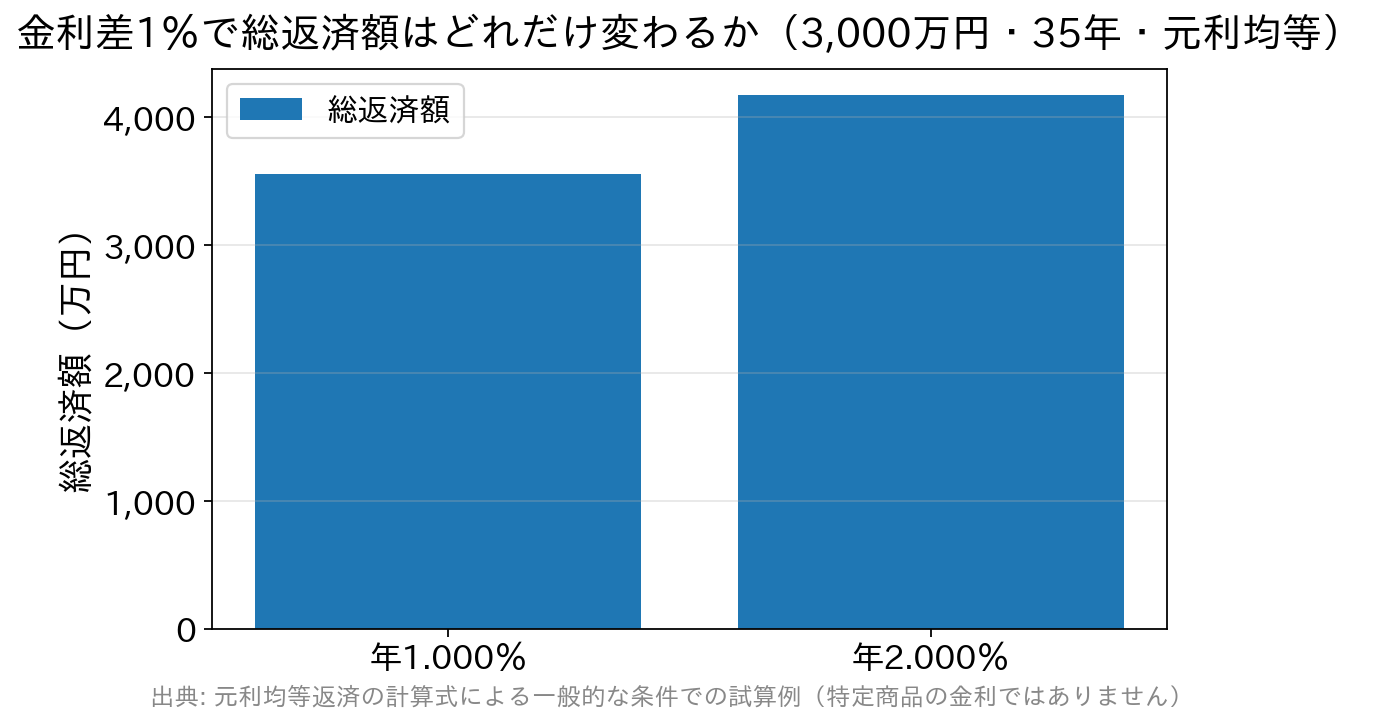
借入3,000万円・返済期間35年・元利均等返済・ボーナス返済なし・諸費用は含まない条件での試算例。差は約617万円。
そもそも借り換えとは?まず押さえたい基本
住宅ローンの借り換えとは、いま借りている住宅ローンを、新しく借りた別のローンで一括返済して、返済先を乗り換えることです。「より条件が良いローンに移る」ための手続きで、多くの場合、より条件が良いとは金利が低いことを指します。 ここで大事なのは、借り換えは「新しく住宅ローンを借り直すこと」だという点です。あらためて審査を受け、契約書を交わし、登記もやり直します。つまり、そのぶん手間と費用がかかります。金利が少し下がっただけでは、費用に負けてしまうこともあるのです。 用語ミニ解説- 変動金利型…市場金利に合わせて金利が見直されるタイプ。借入時の金利は低めですが、将来上がる可能性があります。
- 固定金利選択型…「当初10年間は固定」のように、一定期間だけ金利を固定するタイプ。期間が終わるとそのときの金利で見直されます。
- 全期間固定金利型…完済まで金利が変わらないタイプ。【フラット35】が代表例です。
借り換えのタイミングを左右する3つのポイント
借り換えを検討するときは、いつ動くかというタイミングが効果を大きく左右します。判断材料になるのは、次の3つです。| 確認するポイント | よく言われる目安 | なぜ効いてくるのか |
|---|---|---|
| ローン残高 | おおむね1,000万円以上 | 残高が大きいほど、同じ金利差でも減らせる利息の額が大きくなるため |
| 残りの返済期間 | おおむね10年以上 | 利息は残高と期間に応じて積み上がる。期間が短いと下げ幅も小さくなるため |
| 金利差 | おおむね年1.000%以上 | 諸費用(後述)を上回る差がないと、手間をかけても手取りの効果が出にくいため |
金利1%でも返済額に大きな違い
インターネットには、無料で使える返済シミュレーションがたくさんあります。借り換えを考えたら、まずは気軽に試してみましょう。借入額・金利・返済期間を入れるだけで、月々の返済額と総返済額を簡単に比べられます。
金利差でどれくらい変わるのか、一般的な条件で計算してみます。
【試算の条件】借入3,000万円・返済期間35年・元利均等返済・ボーナス返済なし・諸費用は含まない
- 金利が年2.000%の場合…総返済額 約4,174万円(うち利息 約1,174万円)
- 金利が年1.000%の場合…総返済額 約3,557万円(うち利息 約557万円)
意外とかかる諸費用に注意
忘れてはいけないのが、借り換えに伴って発生する諸費用です。借り換えは「新しく借りて、いまのローンを完済する」手続きなので、借りるときの費用と、返すときの費用の両方がかかります。 【新しく借りる側でかかるもの】- 融資事務手数料…借入金額×2.20%(税込)の定率型が主流です。定額型を用意している金融機関もあり、方式によって金額が大きく変わります。
- 保証料…保証会社を利用する場合に必要です。0円としている金融機関も増えています。
- 印紙税…金銭消費貸借契約書に貼ります。契約金額が1,000万円超5,000万円以下なら2万円です(国税庁の印紙税額一覧表・第1号文書)。電子契約なら不要になる場合があります。
- 抵当権の設定登記費用…登録免許税と司法書士報酬がかかります。
- 全額繰上返済(完済)手数料…金融機関や手続き方法によって異なります。
- 抵当権の抹消費用…登録免許税と司法書士報酬がかかります。
- 保証料の戻り…前払いしていた場合、未経過分が返還されることがあります(これは費用ではなく戻ってくるお金です)。
借り換えで見落としやすい注意点
費用のほかにも、あとから「知らなかった」となりやすいポイントがあります。 ①住宅ローン控除は、条件を満たせば借り換え後も続けられます 借り換えによる新しいローンは、もともとの住宅ローンを消滅させるための新たな借入金なので、原則としては住宅ローン控除(住宅借入金等特別控除)の対象になりません。ただし国税庁は、次の要件をすべて満たす場合は引き続き控除を受けられるとしています。- 新しい住宅ローン等が、当初の住宅ローン等の返済のためのものであることが明らかであること
- 新しい住宅ローン等が10年以上の償還期間であることなど、住宅ローン控除の対象となる要件に当てはまること
借り換え先はどう選ぶ?金利だけで決めない
借り換え先を比べるとき、つい表示されている金利の低さだけを見てしまいがちです。でも、実際に負担するのは「金利+事務手数料+保証料+団信の上乗せ金利」の合計です。金利がわずかに低くても、事務手数料が高ければ逆転することもあります。 チェックしたいのは次の4点です。- 金利のタイプと水準…変動か固定か。当初期間だけ低い商品は、期間終了後の条件も確認します。
- 事務手数料の方式…定率型(借入額×2.20%〈税込〉など)か定額型か。借入額が大きいほど差が開きます。
- 保証料と繰上返済手数料…0円かどうか。将来こまめに繰上返済したい人ほど効いてきます。
- 団信の内容…一般団信は上乗せなしが一般的ですが、がん保障などを付けると金利が上乗せされる商品が多くあります。
借り換えのタイミングに関するよくある質問
Q. 「借り換えは返済◯年目がベスト」という決まりはありますか? A. そうした決まりはありません。効果は「残高・残り期間・金利差・諸費用」の組み合わせで決まるため、同じ3年目でも人によって結論が変わります。強いて言えば、残高も残り期間も多い早い段階のほうが効果は出やすい傾向にあります。 Q. 金利差が1%もありません。借り換える意味はないでしょうか? A. 一概には言えません。目安の1%はあくまで経験則で、残高が大きければ0.3〜0.5%の差でも諸費用を上回ることがあります。反対に残高が少なければ1%あっても足りないことがあります。差の大きさだけで決めず、諸費用を含めた金額で比べてください。 Q. 変動金利から固定金利へ借り換えたほうがよいですか? A. 将来の金利は予測できないため、どちらが得かを事前に断定することはできません。判断の軸は損得の予想ではなく、「金利が上がったときに家計が耐えられるか」です。返済額が増えたときに生活が苦しくなるなら固定の安心感に価値がありますし、余裕があって繰上返済も進められるなら変動を続ける選択もあります。 Q. 借り換えのときに返済期間を延ばせますか? A. 完済時年齢などの条件を満たせば延ばせる場合があります。ただし月々の返済額は下がっても、支払う利息の総額は増えます。家計を立て直すための一時的な手段として使うのか、総返済額を減らしたいのか、目的をはっきりさせて選びましょう。 Q. いまの銀行に金利を下げてもらう相談はできますか? A. 条件の見直しに応じるかどうかは金融機関によって異なります。借り換えには手間も費用もかかるので、まずはいまの借入先に相談してみるのもひとつの手です。他行の条件を調べたうえで相談すると、話が具体的になります。まとめ
借り換えのタイミングを考えるときのポイントを整理します。- 効果を左右するのは残高・残りの返済期間・金利差の3つ。残っているものが多いほど効果は出やすい
- 目安は「1,000万円・10年・1%」だが決まりではない。諸費用を差し引いた金額で判断する
- 諸費用は事務手数料の方式で大きく変わる。定率型か定額型かを必ず確認する
- 住宅ローン控除は要件を満たせば継続できるが、控除年数は延びない
- 団信の加入と審査があるため、健康なうち・条件が整っているうちに検討しておくと安心

借り換えの方へ関連記事
-
- 2026.09.20
- 1864view
-
不動産会社を通さず売り主から直接購入できる?仕組みと注意点を解説
- 2026.09.20
- 1897view
-
- 2026.09.20
- 1915view
-
一戸建て・マンションの寿命は何年?築年数の誤解と長く住むコツ
- 2026.09.20
- 1930view
-
- 2026.09.20
- 1929view
-
- 2026.09.20
- 1948view