住宅ローンで変動金利が人気なのはなぜ?金利上昇局面での注意点
かつて住宅ローンで人気の金利タイプといえば固定金利でした。ところが近年は、変動金利を選ぶ人が圧倒的に多くなっています。
なぜ変動金利がこれほど選ばれているのでしょうか。そして、金利が上がりはじめた今も、その理由は成り立つのでしょうか。この記事では、公的な調査データと当編集部が実測した金利をもとに、はじめて住宅ローンを組む方にもわかるように整理していきます。
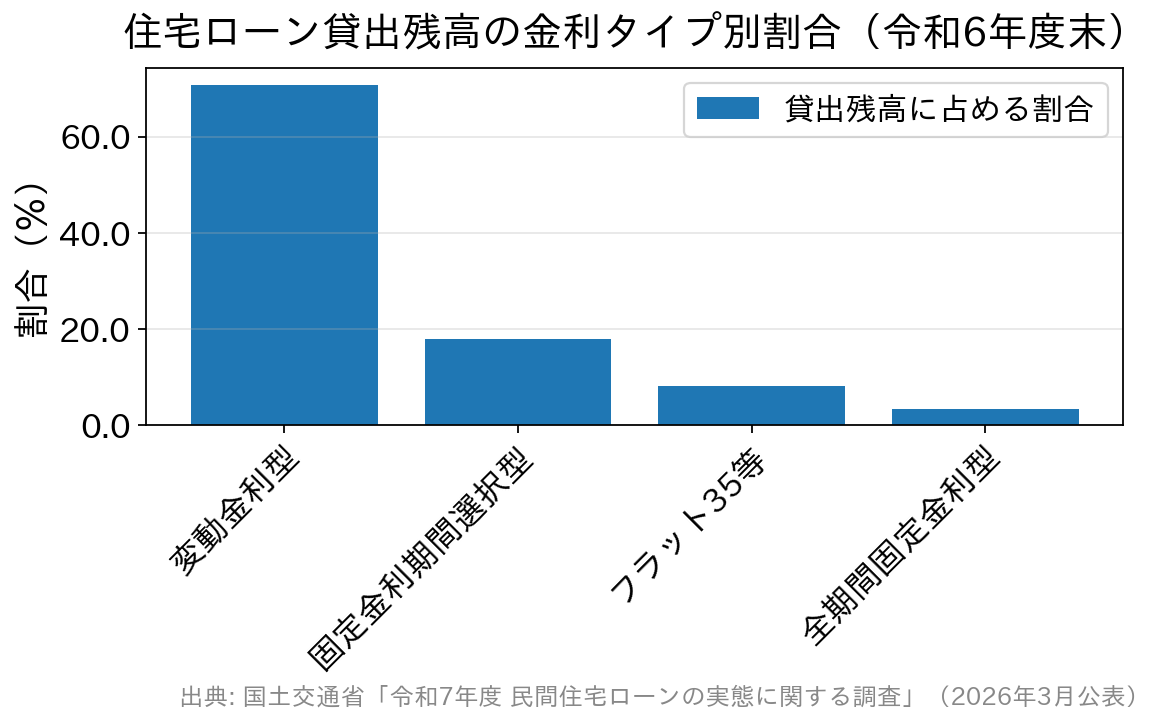
「フラット35等」は住宅金融支援機構の証券化支援を活用した証券化ローン。新規の貸出額で見ると変動金利型は83.5%を占める。  かつてこの記事では「日本の政策金利はゼロ金利で、すぐに1%を超えて2%まで上がることは考えにくい」と書いていました。この前提は、すでに現実と合わなくなっています。
日本銀行は2024年3月にマイナス金利政策を見直し、その後は段階的に利上げを進めました。2026年6月16日の金融政策決定会合で政策金利(無担保コールレート・オーバーナイト物)は「1.0%程度」へ引き上げられ、7月30・31日の会合ではこの方針が維持されています。つまり、かつて「考えにくい」とされた水準に、すでに到達しているということです。
さらに2026年8月時点では、日銀が早ければ9月の金融政策決定会合で1.25%への引き上げを想定していると、ロイターが関係者への取材として報じています(2026年8月14日)。ただしこれは報道であって、日本銀行の公式発表ではありません。次に何が決まるかは、9月17日・18日の会合を待つ必要があります。
では、変動金利で借りている人の返済額はすぐに増えるのでしょうか。ここは金融機関ごとにルールが違うので、思い込みは禁物です。
「5年ルール」と「125%ルール」を採用している金融機関では、返済額の変わり方が緩やかになります。たとえばみずほ銀行は、変動金利かつ元利均等返済の場合、金利が動いても一定期間は毎月の返済額を変えず、返済額の中の元金と利息の割合で調整すると説明しています(同行の見直しの基準日は4月1日と10月1日)。また、返済額を見直すときも前回の返済額の125%を上限とするとしています。
ただし、ここには2つの落とし穴があります。
①元金均等返済は対象外……みずほ銀行は「変動金利かつ元金均等返済で借入中の場合、5年ルール・125%ルールは対象外」と明記しています。返済方法によって扱いが変わるということです。
②そもそもこのルールがない金融機関がある……たとえばソニー銀行は、住宅ローン商品詳細説明書に「ソニー銀行では、いわゆる『5年ルール』や『125%ルール』はありません。金利の変動に応じて約定返済額も見直します」と明記しています。
【用語ミニ解説】5年ルールで返済額が据え置かれても、払うべき利息が消えるわけではありません。据え置かれている間は元金の減りが遅くなり、その分は後にまわります。「返済額が変わらない=負担が増えない」ではない点に注意してください。
つまり変動金利のリスクは、「金利が上がるかどうか」だけでなく「上がったとき自分の契約ではどう反映されるか」で決まります。契約前に、見直しの基準日・反映される月・5年ルールの有無を、必ず確認しておきましょう。
※当編集部調べ(2026年8月適用の各行公式表示金利を実測し当社試算。元利均等・ボーナス返済なし・諸費用別)。当初固定は当初期間中の月々返済額のみで、期間終了後の金利は決まっていないため総返済額は試算していません。
変動金利と全期間固定では、月々でおよそ3万円以上の差があります。この差の大きさこそが、変動金利が選ばれ続けている最大の理由です。
同時に、原文が書かれた当時との違いもはっきりしています。かつては「固定金利は大体2%、変動は1%を切るところもたくさん」という状況でしたが、いまは全期間固定が3%台、変動でも1%を切るのはごく一部です。過去の記事や体験談を参考にするときは、必ず時点を確認してください。
安心できる固定金利と不安が残る変動金利
住宅ローンの金利タイプは、大きく分けると固定金利と変動金利の2種類。ただし実務では、固定金利がさらに2つに分かれるため、次の3タイプで覚えておくとすっきりします。 ①全期間固定金利型……借入時に完済までの金利が決まるタイプ。【フラット35】が代表例です。月々の返済額も総返済額も最初から確定するので、資金計画がいちばん立てやすいのが魅力です。 ②固定金利期間選択型(当初固定)……当初の3年・5年・10年など、決めた期間だけ金利が固定されるタイプ。期間が終わると、そのときの金利で選び直すことになります。 ③変動金利型……金利が定期的に見直されるタイプ。3つの中でいちばん金利が低く、当初の返済額を抑えられるのが最大の特徴です。その代わり、金利が上がれば返済の負担も増えていきます。 固定金利は変動金利より金利が高くなるのが一般的です。それでも「毎月いくら払うかが最後まで動かない」という安心感があり、かつては固定金利が人気でした。いま変動金利が選ばれているのは、要するに目先の金利の低さと返済額の軽さが支持されているからです。実際、どれくらいの人が変動金利を選んでいる?
「人気がある」という話は、感覚ではなく数字で確かめられます。国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度・2026年3月公表)によると、令和6年度の新規貸出額に占める変動金利型の割合は83.5%。10人のうち8人以上が変動金利を選んでいる計算になります。 すでに借りている人まで含めた貸出残高で見ると、内訳はこうなります。変動金利タイプのリスクはどれくらい?
かつてこの記事では「日本の政策金利はゼロ金利で、すぐに1%を超えて2%まで上がることは考えにくい」と書いていました。この前提は、すでに現実と合わなくなっています。
日本銀行は2024年3月にマイナス金利政策を見直し、その後は段階的に利上げを進めました。2026年6月16日の金融政策決定会合で政策金利(無担保コールレート・オーバーナイト物)は「1.0%程度」へ引き上げられ、7月30・31日の会合ではこの方針が維持されています。つまり、かつて「考えにくい」とされた水準に、すでに到達しているということです。
さらに2026年8月時点では、日銀が早ければ9月の金融政策決定会合で1.25%への引き上げを想定していると、ロイターが関係者への取材として報じています(2026年8月14日)。ただしこれは報道であって、日本銀行の公式発表ではありません。次に何が決まるかは、9月17日・18日の会合を待つ必要があります。
では、変動金利で借りている人の返済額はすぐに増えるのでしょうか。ここは金融機関ごとにルールが違うので、思い込みは禁物です。
「5年ルール」と「125%ルール」を採用している金融機関では、返済額の変わり方が緩やかになります。たとえばみずほ銀行は、変動金利かつ元利均等返済の場合、金利が動いても一定期間は毎月の返済額を変えず、返済額の中の元金と利息の割合で調整すると説明しています(同行の見直しの基準日は4月1日と10月1日)。また、返済額を見直すときも前回の返済額の125%を上限とするとしています。
ただし、ここには2つの落とし穴があります。
①元金均等返済は対象外……みずほ銀行は「変動金利かつ元金均等返済で借入中の場合、5年ルール・125%ルールは対象外」と明記しています。返済方法によって扱いが変わるということです。
②そもそもこのルールがない金融機関がある……たとえばソニー銀行は、住宅ローン商品詳細説明書に「ソニー銀行では、いわゆる『5年ルール』や『125%ルール』はありません。金利の変動に応じて約定返済額も見直します」と明記しています。
【用語ミニ解説】5年ルールで返済額が据え置かれても、払うべき利息が消えるわけではありません。据え置かれている間は元金の減りが遅くなり、その分は後にまわります。「返済額が変わらない=負担が増えない」ではない点に注意してください。
つまり変動金利のリスクは、「金利が上がるかどうか」だけでなく「上がったとき自分の契約ではどう反映されるか」で決まります。契約前に、見直しの基準日・反映される月・5年ルールの有無を、必ず確認しておきましょう。
いまの金利差を、金額で見てみましょう
金利タイプの違いは、月々の返済額にそのまま表れます。当編集部が2026年8月適用の各行公式金利を実測し、借入3,000万円・35年・元利均等(ボーナス返済なし・事務手数料などの諸費用は含まず)で試算すると、次のようになりました。| 金利タイプ | 実測した金利の幅 | 月々返済額(当社試算) |
|---|---|---|
| 変動金利 | 年0.945%〜年1.543% | 83,918円〜92,488円 |
| 固定金利期間選択型(当初10年) | 年2.870%〜年4.105% | 113,289円〜134,728円(当初期間中) |
| 全期間固定(【フラット35】・融資率9割以下) | 年3.290% | 120,364円 |
デメリットや将来のことも考えて検討するべき
変動金利が人気なのは納得できる話です。ただし、人気であることと、自分に合っていることは別です。選ぶ前に、次の3つを確かめてください。 ①金利が上がったときに耐えられるか 借入額と返済期間を入れて、金利が1%・2%上がった場合の返済額を試算してみましょう。多くの金融機関が公式サイトにシミュレーションを用意しています。いまの返済額でギリギリという状態で変動金利を選ぶのは危険です。 ②差額を「使ってしまわない」仕組みをつくれるか 変動金利で軽くなった分は、繰上返済や借り換えに備えた貯蓄にまわしておくのが王道です。繰上返済をすれば月々の返済額や返済期間を減らせますし、いざというときは借り換えという選択肢も持てます。ただし繰上返済も借り換えも手数料などの費用が発生しますから、余裕資金として蓄えておくことに意味があります。 ③組み合わせるという発想も持つ 金利タイプはどちらか一方を選ぶしかない、というものでもありません。ペアローンで金利タイプを分ける、借入の一部だけ固定にできる特約を使うなど、リスクを分散する選び方ができる場合もあります。扱いは金融機関ごとに違うので、相談のときに聞いてみてください。よくある質問
Q. いまから変動金利を選ぶのは、もう遅いですか? そう決めつける必要はありません。金利差は依然として大きく、繰上返済で早めに残高を減らせる方や、返済期間が短めの方には合理的な選択になり得ます。判断の分かれ目は「金利が上がったときに家計が耐えられるか」です。 Q. 途中で変動から固定へ切り替えられますか? 多くの金融機関で切り替えは可能ですが、手数料や条件は金融機関ごとに異なります。また切り替え時点の金利が適用されるため、金利が上がってから動くと、その時点の高い固定金利になる点に注意が必要です。 Q. 「基準金利が上がった」と聞きましたが、私の返済額もすぐ上がりますか? すぐとは限りません。実際に適用される金利は「基準金利−引下げ幅」で決まり、さらに見直しの基準日と、返済額に反映される月が金融機関・契約ごとに違います。まずは返済予定表と借入先の公式サイトの案内を確認してください。 Q. 変動金利には上限がありますか? 一般的な変動金利に上限はありません。上限金利特約(金利キャップ特約)付きの商品もありますが、前出の国土交通省の調査では取り扱っている機関は12.3%にとどまり、多くはありません。まとめ
変動金利が選ばれてきた理由は明快で、金利がいちばん低く、当初の返済額を抑えられるからです。それは2026年8月時点でも変わりません。 変わったのは前提のほうです。政策金利はゼロではなく1.0%程度に達し、金利は上がる方向に動いています。だからこそ、変動金利を選ぶなら「上がったときにどうなるか」まで確かめておくことが、以前よりずっと重要になりました。 金融機関を比べるときは、金利の数字だけでなく返済額の見直しルール・諸費用・団信の内容までそろえて見てみてください。たとえばSBI新生銀行は、事務手数料が借入金額の2.20%(税込)の定率型で、保証料と一部繰上返済手数料はかからず、一般団信の保険料負担もありません。変動金利でも全期間固定でも選べ、店舗での相談とオンライン手続きの両方に対応しているため、金利タイプを迷っている段階の方が相談しやすい1行です。 金利・手数料・団信の内容や返済額の見直しルールは変更されることがあります。最新の情報は、必ず各金融機関の公式サイトでご確認ください。
金利について関連記事
-
- 2026.09.20
- 1868view
-
不動産会社を通さず売り主から直接購入できる?仕組みと注意点を解説
- 2026.09.20
- 1904view
-
- 2026.09.20
- 1916view
-
一戸建て・マンションの寿命は何年?築年数の誤解と長く住むコツ
- 2026.09.20
- 1932view
-
- 2026.09.20
- 1934view
-
- 2026.09.20
- 1952view