住宅ローン借り換えで金利が下がるのはどのタイプ?損得の見分け方
借り換えで金利が下がりやすいのは、何年も前に高めの固定金利で借りて、いまも残高と残り期間が十分にある人です。2026年11月時点では金利が上がってきているため、低い固定金利で借りている人が動くと、かえって金利が上がることもあります。
損か得かは、金利差だけでなく借り換えの費用まで含めた総額で決まります。残高2,500万円・残り20年の例では、金利差が0.5%あれば費用を引いても得になりやすく、0.3%だと手元に残る差はわずかです。
いまは金利が上向きの時期にある
借り換えを考える前に、いまの金利の流れを知っておきましょう。日本銀行は2026年9月の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。
10月30日の会合では1.25%程度のまま据え置かれています。政策金利とは、日銀が誘導する短期の金利のことで、変動金利の住宅ローンはこの動きの影響を受けやすい仕組みです(日本銀行 金融政策決定会合の決定内容)。
全期間固定の代表である【フラット35】も、2026年11月の最頻金利は年3.810%です(買取型・借入期間21年以上35年以下・融資率9割以下・団信込み)。前月より少し下がったものの、数年前と比べると高い水準にあります(住宅金融支援機構 フラット35の金利)。
金利が下がり続ける前提で、借り換えれば必ず得だと言える時期ではありません。とはいえ、いまの自分の金利が高いままの人には、まだ下げる余地があります。比べる相手は相場ではなく、自分がいま払っている金利です。
固定から固定へは、いまの金利が高い人ほど下がる
固定金利で返済中の人が、別の全期間固定や固定期間選択型に移るパターンです。何年も前に借りたローンの金利が、いま借りられる商品より高ければ、借り換えで金利を下げられる可能性があります。
反対に、金利が低かった時期に長い固定期間で借りた人は、借り換えるといまより金利が上がるおそれがあります。この場合は、借り換えずにいまのローンを続けたほうが有利なことが多いです。
同じ金利差でも、残高が多く残り期間が長いほど、減る利息は大きくなります。残り数年で残高も少ないなら、金利差があっても後で説明する費用のほうが上回ることがあります。
固定から変動へは、金利の見直しに耐えられるかで決まる
もうひとつは、固定から変動へ移るパターンです。表面の金利はふつう変動のほうが低いので、借り換えた直後の毎月の返済額は下がりやすくなります。
これから借りる人も多くは変動を選んでいます。住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査」(2026年1月調査・2025年4月〜9月に借り入れた1,237件)では、選ばれた金利タイプは次のとおりでした。
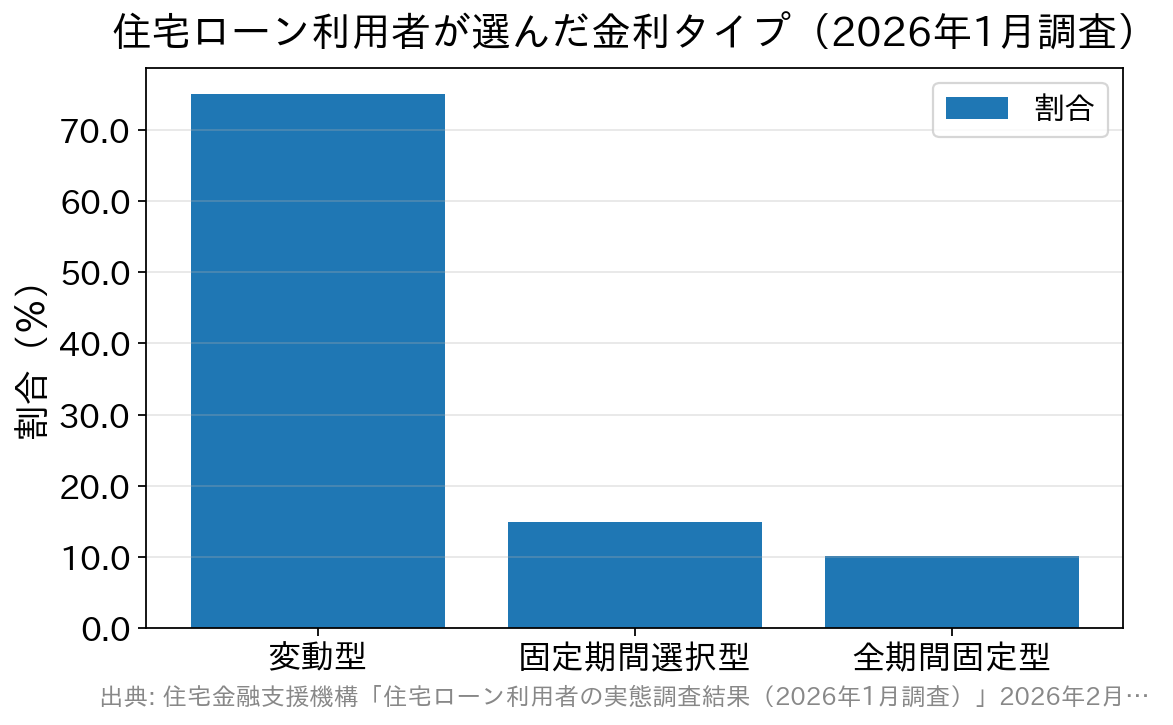
変動金利を選んだ人は75.0%で最も多いものの、前回の2025年4月調査より4.0ポイント減りました。同じ調査で、今後1年の金利が上がると答えた人は73.7%です(住宅金融支援機構 住宅ローン利用者の実態調査結果)。
変動金利は、多くの銀行で半年ごとに金利が見直されます。借り換えた後に金利が上がると、下がった返済額がまた増えることがあります。家計に余裕がないなら、変動へ移るのは避けてください。
変動が向いているのは、残り期間が短い人、繰り上げ返済に回せる貯金がある人、返済額が増えても家計で吸収できる人です。毎月の返済額が変わらない安心を優先したい人は、無理に変動へ移らなくてかまいません。
借り換えの費用は数十万円かかる
借り換えとは、新しい住宅ローンを借りて、いまのローンを一括で返す手続きのことです。最初に借りたときと同じように諸費用がかかるため、金利だけを見て決めると判断を誤ります。
| かかる費用 | 目安・考え方 | 備考 |
|---|---|---|
| 融資事務手数料(新しい銀行へ) | 定率タイプなら借入金額×2.20%(税込)が代表的 | 定額タイプの金融機関もあります |
| 保証料 | 金利に含める方式と、一括で払う方式がある | 方式は商品ごとに異なります |
| 抵当権の設定登記(登録免許税) | 債権金額×0.4% | 住宅を取得したときの軽減税率(0.1%)は、借り換えでは原則使えません |
| 抵当権の抹消登記(登録免許税) | 不動産1個につき1,000円 | 土地と建物なら2,000円 |
| 司法書士への報酬 | 登記手続きを頼む費用 | 金額は事務所により異なります |
| いまの銀行への全額繰上返済手数料 | 無料の場合と有料の場合がある | ネットか窓口かで金額が変わることがあります |
| 印紙税 | 紙の契約書にかかる | 電子契約なら不要になる場合があります |
登録免許税の税率は国税庁の税額表で公表されています(国税庁 登録免許税の税額表)。毎月いくら減るかより、かかった費用を減る利息で取り戻せるかで判断します。
残高2,500万円で計算すると損得はこう分かれる
数字の例で見てみます。残高2,500万円・残り20年のローンを、仮に年2.0%から年1.5%へ借り換えたとします(元利均等返済・ボーナス返済なしの仮定です)。
毎月の返済額は約12万6,000円から約12万1,000円になり、約5,800円減ります。20年で合計すると、減る返済額は約140万円です。
一方で費用は、定率2.20%の事務手数料が55万円、抵当権の設定の登録免許税が10万円、抹消が2,000円です。これに司法書士の報酬などが加わるので、合計は65万円を超えます。
この例では、140万円から費用を引いても70万円ほど得をします。ところが金利差が0.3%(年2.0%→年1.7%)だと、減る返済額は20年で約85万円にとどまります。費用との差は20万円前後しか残りません。
手間や審査の負担を考えると、この程度の差なら動かない選択もありえます。家電の買い替えで、電気代の節約分が本体価格を上回るかを考えるのと同じ発想です。
申し込む前に知っておきたい3つの違い
同じ銀行の中で変動から固定へ変えるのは、借り換えではなく金利タイプの変更です。登記のやり直しが要らない代わりに、所定の手数料がかかることがあります。まずはいまの銀行で変更できるかを聞いてみるのも方法です。
借り換えでも、新しい銀行の審査をもう一度受けます。収入や勤務先が当時と変わっていたり、ほかの借入が増えていたりすると、希望どおりにならないこともあります。
健康状態によっては、団体信用生命保険(団信)に入れない場合もあります。団信とは、返済中に亡くなったときなどに残りのローンが保険で返される仕組みです。新しいローンの承認が出る前に、いまのローンの解約手続きを進めないでください。
住宅ローン控除は、借り換え後のローンが当初のローンを返すためのものであるなど、一定の条件を満たせば引き続き受けられます。控除の対象になる残高の計算が変わることもあるので、手続きの前に国税庁の案内か税務署で相談してください。
金利以外に見直したい点は住宅ローン借り換えで金利以外に見直したい3つのポイントで、申込に要る書類は借り換えの必要書類と、そろえる順番の記事で紹介しています。
損得を確認する3つのステップ
むずかしい計算はいりません。次の3つを順番に進めてください。
- ステップ1 返済予定表(償還予定表)を用意して、残高・残り期間・いまの適用金利・金利タイプを書き出す
- ステップ2 借り換え先の候補で、同じ残り期間の総返済額を出す(事務手数料などの諸費用を含めた金額で)
- ステップ3 いまのまま完済した場合の総額と、借り換えた場合の総額+諸費用を比べる
差がわずかなら、いまの金融機関に金利の引き下げを相談するのもひとつの手です。どのくらいの金利差・残高から検討する価値があるかは、住宅ローン借り換えの判断基準の記事で解説しています。
何年も前の高い金利で返済を続けている人にとって、借り換えは家計を軽くする有力な手段です。まずは手元の返済予定表を開いて、いまの金利と残高を書き出すところから始めてください。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を確かめてください。
借り換えの方へ関連記事
-
- 2026.11.22
- 4253view
-
- 2026.11.22
- 3631view
-
- 2026.11.21
- 2065view
-
- 2026.11.21
- 2767view
-
- 2026.11.20
- 2074view
-
- 2026.11.20
- 1690view