フリーランスや個人事業主として働く方が増え、働き方はずいぶん多様になりました。それでも「自営業だと安定していないと思われて、住宅ローンは借りられないのでは?」という不安の声は今も多く聞かれます。
結論からお伝えすると、
自営業者(個人事業主)でも住宅ローンは利用できます。ただし、会社員の方とは
審査で見られるポイントが違うため、準備のしかたを知らないまま申し込んで遠回りしてしまうケースが少なくありません。
ここでは、自営業の方が住宅ローンを借りるときに何が見られるのか、どんな準備をしておけばよいのかを、順番に整理していきます。
自営業者(個人事業主)の住宅ローンの審査基準とは?
自営業者や会社経営者向けの住宅ローンの審査基準はさまざまです。その中でも重要な項目は、返済能力、本人の健康状態、他に借り入れがあるか、になります。
特に重要なのは返済能力です。本人の勤続年数(自営業の場合は事業を続けている年数)、年収、年齢、他社からの借入の金額を基に計算されます。
通常サラリーマンでは勤続年数と年収を特に重視されますが、自営業者の場合は、ローンを申し込んだときの収入がたとえ多くても金融機関は厳しく審査します。
過去3年間の所得が支払能力を示す基準になり、3年間は最低でも黒字決算が続いていないと融資は厳しくなります。実際に、三菱UFJ銀行の住宅ローンでは、確定申告をしている方の提出書類として
「確定申告書一式(直近3年分)」と「納税証明書〈その1・その2〉(直近3年分)」が案内されています(2026年9月時点・同行公式サイトにて確認)。会社を経営している方は、これに加えて
会社の決算書一式(直近3期分)も求められます。
いちばんの落とし穴は「売上」ではなく「所得」で見られること
自営業の方がつまずきやすいのが、審査で使われる「年収」の中身です。会社員の年収は源泉徴収票の給与収入額ですが、
自営業の場合は、確定申告書の「所得金額」(売上から経費を差し引いた後の金額)が年収として扱われます。
たとえば【フラット35】でも、年収は原則として申込年の前年の公的証明書の金額とされ、給与収入のみの方以外は「所得金額(事業所得、不動産所得、利子所得、配当所得および給与所得の所得金額の合計額)」で判断すると明記されています(住宅金融支援機構のご利用条件・2026年4月1日現在)。
つまり、
節税のために経費を多く計上して所得を圧縮していると、審査上の年収も小さく見えてしまうのです。売上が順調でも所得が少なければ、借りられる額は伸びません。住宅の購入を考え始めたら、
申告の内容と住宅ローンのバランスを意識しておきたいところです。
しかし、これまでの所得が黒字で安定していたとしても、今後の所得が安定するとは言い切れません。ここで重要視されるのが、事業の成長性、安定性、今後の事業プランです。
融資の担当者にうまく説明できれば、たとえ成長業界でなくても、本人のビジネス能力や信用性で、融資が受けられる可能性が上がります。取引先や契約の状況、受注の見通しなどを自分の言葉で説明できるように整理しておきましょう。
自営業者(個人事業主)におすすめなのはフラット35
自営業者が住宅ローンを組みやすいと言われているのが、【フラット35】ですね。それは、民間の住宅ローンが3年分の確定申告書などで審査されるのに対して、
【フラット35】は年収を原則として「申込年の前年」の公的証明書で判断すると機構が定めているからです。
確定申告をしてしっかり収入証明をしておけば、開業して1~2年程度の方でも住宅ローンを借りられる可能性があるわけです。
ただし、
返済負担率(すべての借入れの年間返済額が年収に占める割合。機構では「総返済負担率」と呼びます)が、次の基準を満たしている必要があります。
| 年収 | 総返済負担率の基準 | 年間返済額の上限(例) |
|---|
| 400万円未満 | 30%以下 | 年収350万円なら年105万円(月約8.7万円)まで |
| 400万円以上 | 35%以下 | 年収400万円なら年140万円(月約11.6万円)まで |
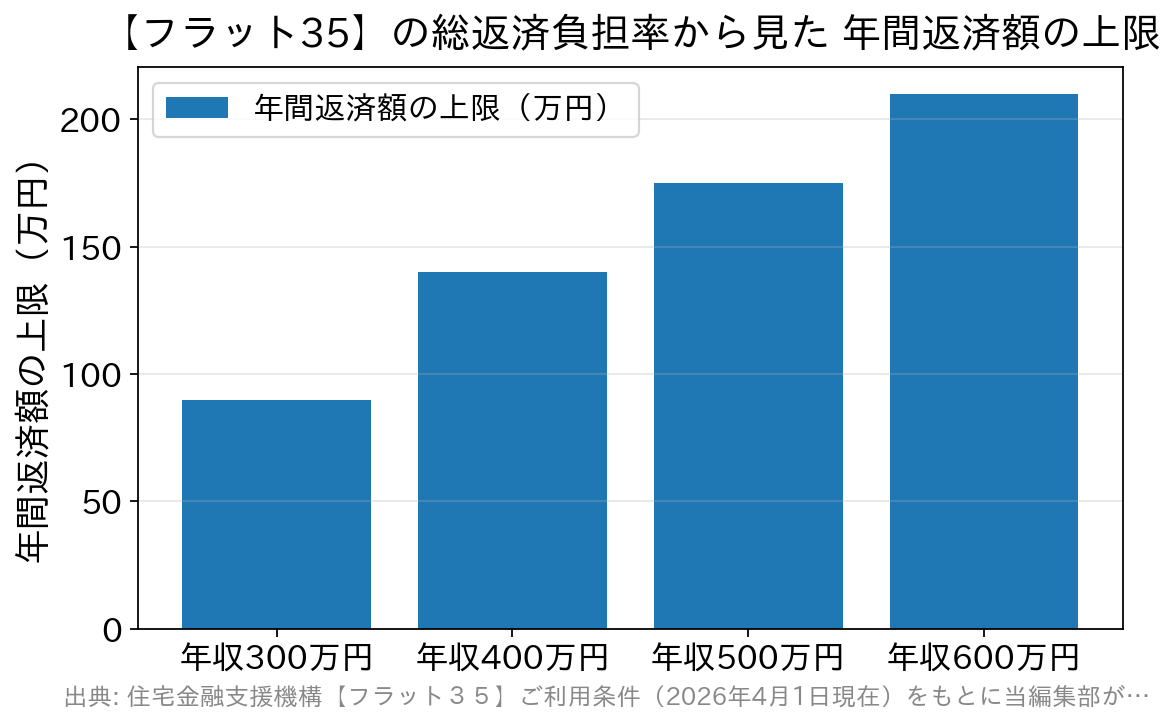 年収400万円未満は30%、400万円以上は35%が基準です。年収400万円を境に上限の伸び方が変わる点に注目してください(住宅ローン以外の借入の返済額も含めた金額です)。
ここでいう「すべての借入れ」には、
ほかの住宅ローン・自動車ローン・教育ローン・カードローン(キャッシングや商品の分割払い・リボ払いを含む)まで含まれます。住宅ローン以外の返済も合算される点に注意してください。
返済負担率がこの枠内だから大丈夫だと安心しない方がいいですね。生活する上で、返済負担率20%以内程度がもっとも理想的な数値と言えるので、他のローンなど借金がある場合には、完済してしまった方が審査に通りやすくなります。
【フラット35】の主な条件(2026年4月1日現在)
- 申込時の年齢……満70歳未満(親子リレー返済を使う場合は満70歳以上でも申込可)
- 借入額……100万円以上1億2,000万円以下(建設費または購入価額以内)
- 借入期間……15年(申込人または連帯債務者が満60歳以上の場合は10年)以上で、「80歳-申込時の年齢」と35年のいずれか短い年数が上限
- 保証人……不要。保証料・繰上返済手数料も不要
- 団体信用生命保険……健康上の理由その他の事情で加入しない場合も利用可能(その場合は適用される借入金利が異なります)
ただし、【フラット35】は「審査が甘いローン」ではありません。収入の見方が民間ローンと違うだけで、返済負担率の基準は明確に決まっていますし、住宅が機構の定める技術基準に適合していることを示す
適合証明書が必要です(物件検査手数料もかかります)。融資率が9割を超える場合は、返済の確実性等をより慎重に審査するとも明記されています。「通りやすい」ではなく「自分の状況と相性がよいかどうか」で選ぶのが正解です。
なお、【フラット35】の借入金利は取扱金融機関ごとに異なり、毎月見直されます。融資手数料も金融機関によって差がありますので、最新の金利と手数料は機構の金利情報ページや各金融機関の公式サイトでご確認ください。
審査に通るためのチェックポイント
自営業者(個人事業主)が審査になるべく通りやすくするためには、収入の見方が自分に合った商品を選んだうえで、これならしっかり返済できると示せる状態を整えておくことです。
まず、返済できるとアピールするために、下記の内容に注意しましょう。
- クレジットカードや携帯電話などの支払いの遅延・滞納は絶対しない
- キャッシングはしない
- 他のローンがある場合は、完済する
- 頭金をなるべく多く用意して借入金額を少なくする
これに加えて、自営業の方には次の3つもおすすめしたいポイントです。
- 確定申告を毎年きちんと期限内に行う……期限後申告や修正申告が続くと、収入の裏づけとして扱いにくくなります。納税証明書の提出を求められることも多いので、税金の滞納も禁物です。
- 事業用と生活用の口座・カードを分けておく……お金の流れが整理され、事業の状況を説明しやすくなります。
- 事業性のローンの返済状況も把握しておく……事業のための借入も、年間の返済額として合算されるのが原則です。申込前に残高と年間返済額を一覧にしておきましょう。
また、申し込み時の年齢についても押さえておきましょう。
【フラット35】は「80歳-申込時の年齢」が借入期間の上限で、民間の住宅ローンでも完済時の年齢を80歳前後に設定している金融機関が主流です(三菱UFJ銀行の住宅ローンは、借入時に18歳以上70歳の誕生日まで、完済時に80歳の誕生日までが条件。2026年9月時点・同行公式サイトにて確認)。
とはいえ、返済期間を長く取れば、そのぶん高齢になってからも返済が続きます。
「借りられる期間」と「無理なく返せる期間」は別ものですので、50代で申し込む場合は、退職後の収入も見据えて期間と金額を決めることが大切です。
申し込みに必要な書類の目安
自営業の方が最初につまずきやすいのが書類集めです。取り寄せに日数がかかるものもあるので、早めに動き出しておくと安心です。
| 書類 | 民間の住宅ローンの例(三菱UFJ銀行) | 入手先 |
|---|
| 確定申告書一式 | 直近3年分(付表を含む全ページ) | 手元の控え |
| 納税証明書(その1・その2) | 直近3年分 | 税務署 |
| 会社の決算書一式 | 会社経営者・役員は直近3期分 | 手元の控え |
| 本人確認書類・住民票の写し | 顔写真付の本人確認書類、家族全員記載の住民票など | 市区町村窓口ほか |
| 物件に関する書類 | 売買契約書、重要事項説明書、登記簿謄本など | 不動産会社・法務局 |
(2026年9月時点・同行公式サイトにて確認。必要書類は金融機関や申込内容によって異なります)
【フラット35】の場合も、実際に提出する書類は取扱金融機関が定めています。年収の確認は原則として申込年の前年の公的証明書で行われますが、公的証明書を受け取れない時期(1月~5月頃)に申し込む場合は取扱いが異なることがあるため、申し込む金融機関に確認しておきましょう。
自営業の住宅ローンでよくある疑問
Q. 開業して1年目でも申し込めますか?
確定申告をまだ一度もしていない段階では、収入を証明する公的な書類がないため、申し込みは難しいのが実情です。まずは1回目の確定申告を終えることが出発点になります。【フラット35】は年収を原則として前年分で見るため、民間ローンより早い段階で検討できる可能性がありますが、必要書類は取扱金融機関ごとに違うので、事前に確認しておきましょう。
Q. 節税のために所得を抑えていますが、審査にはどう影響しますか?
審査で見られる年収は確定申告書の所得金額なので、
所得を抑えるほど借りられる金額の目安も小さくなります。住宅の購入を数年以内に考えているなら、税負担と借入可能額のどちらを優先するかを、顧問税理士とも相談しながら決めておくとよいでしょう。「今年だけ所得を大きく見せる」といった調整は、複数年で見られるため意味がないばかりか、事業の実態と合わない申告はそれ自体が問題になります。
Q. 事業のための借入があると不利になりますか?
不利になるとは限りませんが、
年間の返済額として合算されるのが原則です。【フラット35】では、ほかの住宅ローン・自動車ローン・教育ローン・カードローンなどすべての借入れが総返済負担率の計算に含まれると明記されています(賃貸用アパート向けのローンなど一部の例外はあります)。事業資金の借入がある場合は、住宅ローンに回せる枠がその分だけ小さくなると考え、申込前に整理できるものは整理しておきましょう。
まとめ
自営業だから住宅ローンが組めない、ということはありません。ポイントは次の3つです。
- 審査で見られるのは売上ではなく所得金額。確定申告の内容がそのまま「年収」になる
- 民間ローンは直近3年分、【フラット35】は原則前年分で見るなど、商品によって収入の見方が違う
- 他の借入はすべて合算される。整理できるものは申込前に整理しておく
そのうえで、金利だけでなく
事務手数料・保証料・団信の内容まで含めて比べてみてください。たとえばSBI新生銀行の住宅ローンは、原則として保証料が0円で、一部繰上返済の手数料もかからず、基本的な保障の団信の保険料は銀行が負担する仕組みになっています(事務手数料は借入金額の2.20%〈税込〉)。諸費用の考え方が分かりやすいので、比較の物差しの一つとして候補に入れてみるのもよいでしょう。
申込条件や必要書類、最新の適用金利は各金融機関が随時見直しています。実際に申し込む際は、必ず各金融機関の公式サイトでご確認ください。